퇴직연금을 들이기로 마음먹으면 곧바로 만나는 갈림길이 있습니다. 받을 돈을 미리 정해 두는 방식과 넣을 돈을 미리 정해 두는 방식 가운데 하나를 골라야 합니다. 이 글은 두 방식이 어떻게 다른지, 그리고 정답 대신 어떤 질문으로 범위를 좁히면 되는지를 정리했습니다.
📌 결론 세 줄
- 확정급여형은 직원이 받을 금액이 정해져 있고 굴리는 책임은 회사가 집니다.
- 확정기여형은 회사가 매년 일정액을 넣고 굴리는 책임은 직원이 집니다.
- 어느 쪽이 낫다는 답은 없고, 임금 흐름과 근속 형태, 회사의 현금 사정으로 좁혀 가야 합니다.
■ 받을 돈을 정하느냐, 넣을 돈을 정하느냐
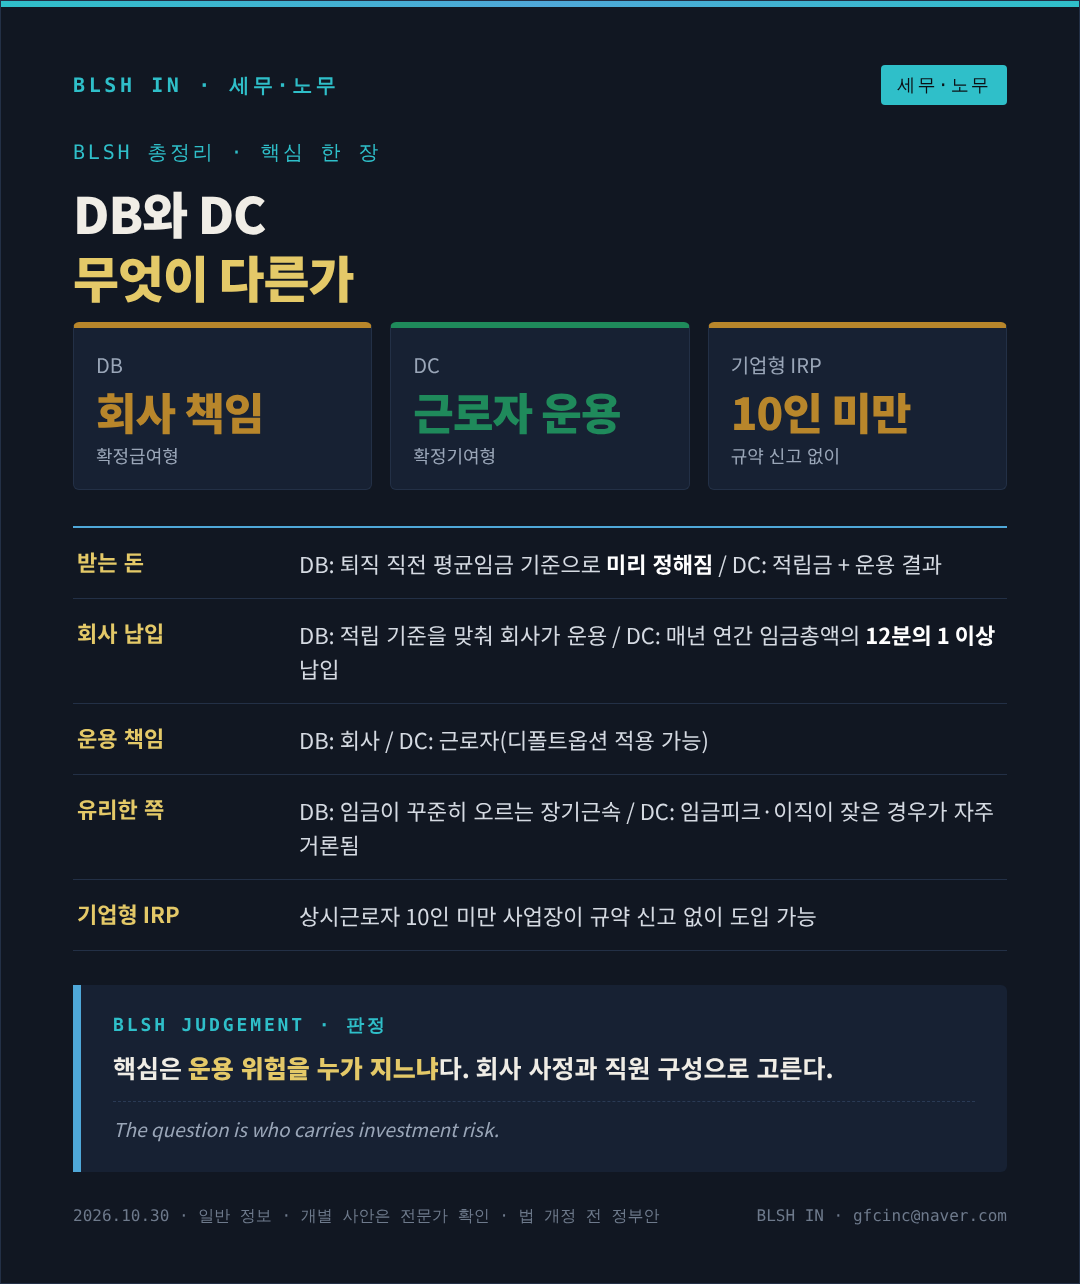
확정급여형에서는 퇴직 직전 평균임금에 근속연수를 곱한, 기존 퇴직금과 같은 금액이 보장됩니다. 그 금액을 맞추기 위해 회사가 적립 수준을 관리하고, 운용 수익이 부족하면 회사가 메웁니다. 확정기여형에서는 회사가 해마다 직원 연봉의 12분의 1 이상을 계좌에 넣어 주고, 그 뒤 운용 결과는 직원 몫이 됩니다. 직원이 따로 지시하지 않으면 미리 정해 둔 상품으로 자동 운용되는 장치도 있습니다. 직원이 열 명이 안 되는 회사는 규약 신고 없이 기업형 개인퇴직연금을 택할 수도 있습니다.
■ 흔히 거론되는 선택 기준
임금이 해마다 꾸준히 오르고 오래 다니는 직원이 많은 회사라면 확정급여형이 직원에게 유리하다는 설명이 많습니다. 반대로 임금이 정체되거나 이직이 잦은 구조라면 확정기여형이 거론됩니다. 다만 이는 일반적인 경향일 뿐이고, 같은 업종이라도 회사마다 사정이 다릅니다.
■ 고르기 전에 던질 네 가지 질문
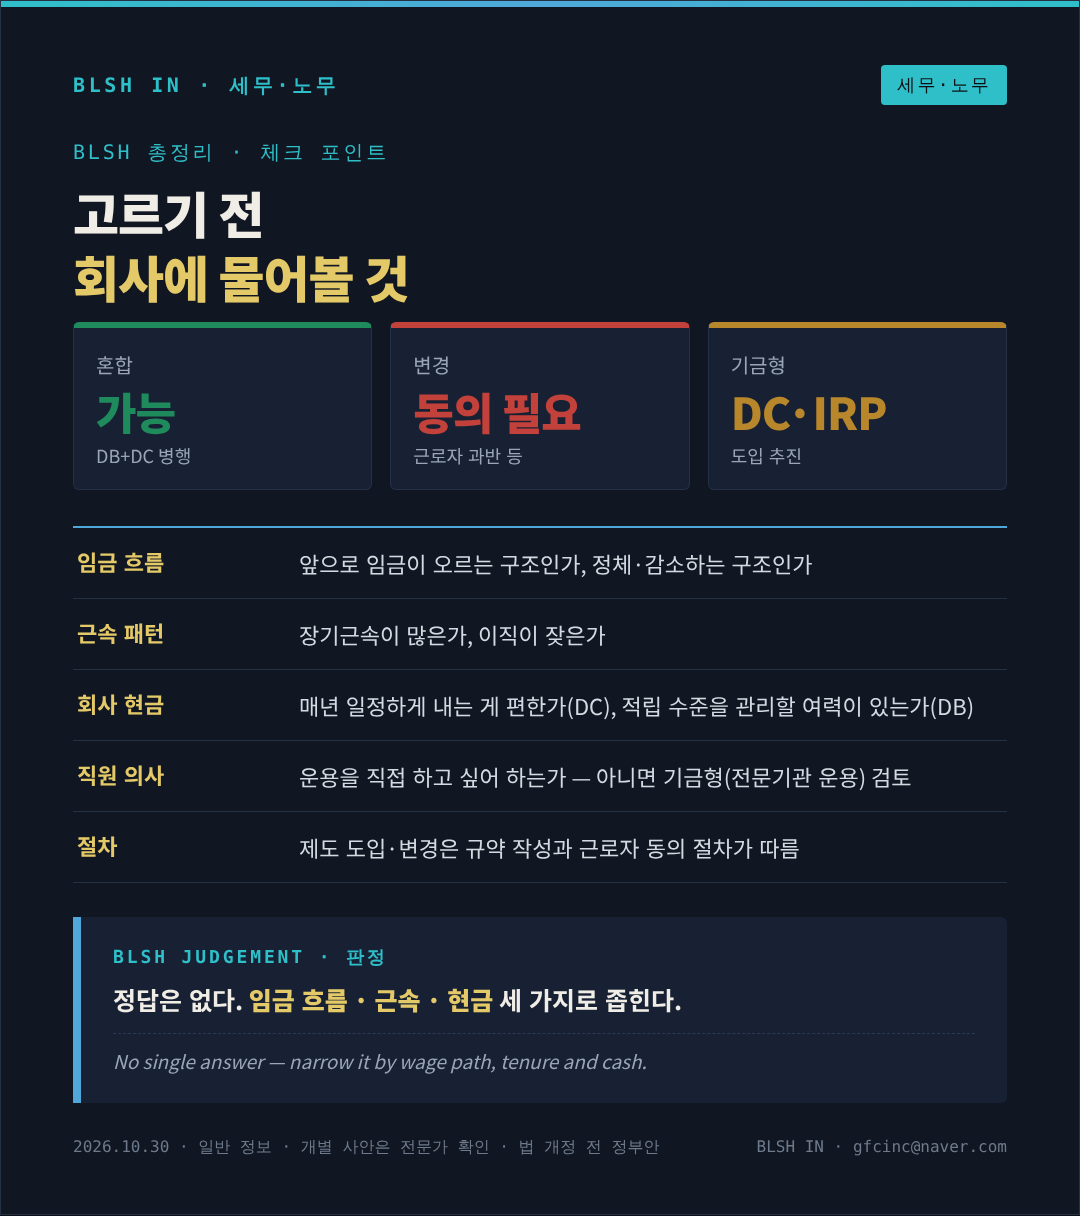
하나, 앞으로 우리 회사 임금은 오르는 구조인가 머무는 구조인가. 둘, 직원들이 오래 다니는 편인가 자주 바뀌는 편인가. 셋, 회사는 매년 정해진 금액을 내는 쪽이 편한가, 아니면 적립 수준을 직접 관리할 여력이 있는가. 넷, 직원들이 직접 투자 상품을 고르고 싶어 하는가, 아니면 전문가에게 맡기기를 바라는가. 마지막 질문에는 앞으로 도입될 기금형 퇴직연금도 하나의 답이 될 수 있습니다.
■ 함께 알아 둘 점
두 방식은 한 회사 안에서 함께 운영할 수도 있습니다. 제도를 처음 만들거나 바꿀 때는 규약을 작성하고 직원 대표의 동의를 받는 절차가 필요하니, 결정 전에 직원 설명 일정까지 함께 잡아 두는 것이 좋습니다.
※ 근거: 현행 근로자퇴직급여보장법 체계와 2026년 10월 정부 발표 기준의 일반 정보입니다.
■ 바꿀 때의 부담
한 번 정한 방식도 나중에 바꿀 수 있지만 절차와 비용이 따릅니다. 확정급여형에서 확정기여형으로 옮길 때는 그동안 쌓인 몫을 정산해 직원 계좌로 넘겨야 하고, 반대 방향은 회사의 적립 책임이 새로 생깁니다. 처음 고를 때 몇 년 뒤 회사 모습까지 그려 보고 결정하는 것이 결과적으로 비용을 아끼는 길입니다.
■ 자주 받는 질문
확정기여형에 넣은 돈을 직원이 잃으면 회사 책임이냐는 질문이 많습니다. 회사가 정해진 금액을 제때 넣었다면 그 뒤 운용 손익은 원칙적으로 직원에게 돌아갑니다. 다만 회사는 직원들에게 운용 방법을 교육하고 정보를 제공해야 할 의무가 있습니다. 확정급여형에서 적립금이 모자라면 어떻게 되느냐는 질문도 있는데, 이 경우 회사가 부족분을 채워 넣어야 하며 일정 수준 아래로 떨어지면 개선 계획을 세워야 합니다. 두 방식 모두 회사가 손을 놓아도 되는 제도는 아니라는 뜻입니다.
■ 블리쉬인의 한마디
두 방식의 차이는 결국 누가 위험을 지느냐입니다. 회사가 위험을 질 여력이 있는지, 직원이 위험을 질 준비가 되어 있는지를 솔직하게 따져 보면 답의 범위가 자연스럽게 좁혀집니다. 그 판단을 돕는 자료가 바로 임금 대장과 퇴직금 추계액이므로, 상담을 받기 전에 이 두 가지를 먼저 챙겨 두는 것을 권합니다. 직원 수가 적은 회사라면 금융기관 두세 곳에서 같은 조건으로 제안을 받아 수수료와 관리 서비스를 비교해 보는 것도 도움이 됩니다. 처음 정한 방식이 회사의 십 년 비용을 좌우할 수 있으니, 서두르기보다 한 번 더 비교하는 편이 낫습니다. 직원 설명 자료도 이때 함께 준비해 두면 동의 절차가 한결 수월해집니다.
이 글은 정보 제공용이며 개별 사안에 대한 세무·노무·법률 자문이 아닙니다. 문의 gfcinc@naver.com · BLSH IN
'세금·승계' 카테고리의 다른 글
| 임원도 퇴직연금 적립 의무가 있을까 — 등기임원과 직원형 임원의 차이, 임원 퇴직금 규정 정비 (0) | 2026.10.31 |
|---|---|
| 회사 명의 보험은 퇴직연금이 아니다 — 퇴직금 대비 보험과 퇴직연금 계약을 가르는 기준 (0) | 2026.10.31 |
| 퇴직연금 조기 도입 지원금 정리 — 작은 회사가 먼저 들어가면 받는 혜택과 도입 전 체크 순서 (0) | 2026.10.31 |
| 퇴직연금 미도입 사업장은 어떻게 되나 — 공적 기금 자동가입, 감독 강화, 그리고 사내 퇴직금의 함정 (0) | 2026.10.31 |
| 퇴직연금 의무화 시행 일정 총정리 — 사업장 규모별 적용 연도와 사장님이 지금 확인할 것 (0) | 2026.10.31 |


