전세 끼고 집을 넘긴 가족에게 생긴 일 — 증여세는 줄고 양도세가 생긴 부담부증여 이야기
부담부증여 #전세끼고증여 #양도세 #증여세 #다주택 #코드블리쉬 #취득세 #전세 #아파트 #증여 #승계 #세금 #부모 #자녀 #블리쉬인 #BLSHIN
부모가 오래 가진 집을 자녀에게 넘길 때 가장 자주 듣는 조언 중 하나가 「세입자 보증금을 같이 넘기라」는 것입니다. 이 글은 그 조언을 따랐던 한 가족의 이야기를 바탕으로, 결정 이후 무엇이 남았는지를 정리합니다. 방법을 안내하는 글이 아니라 사례를 소개하는 글입니다.
📌 이 글의 요점
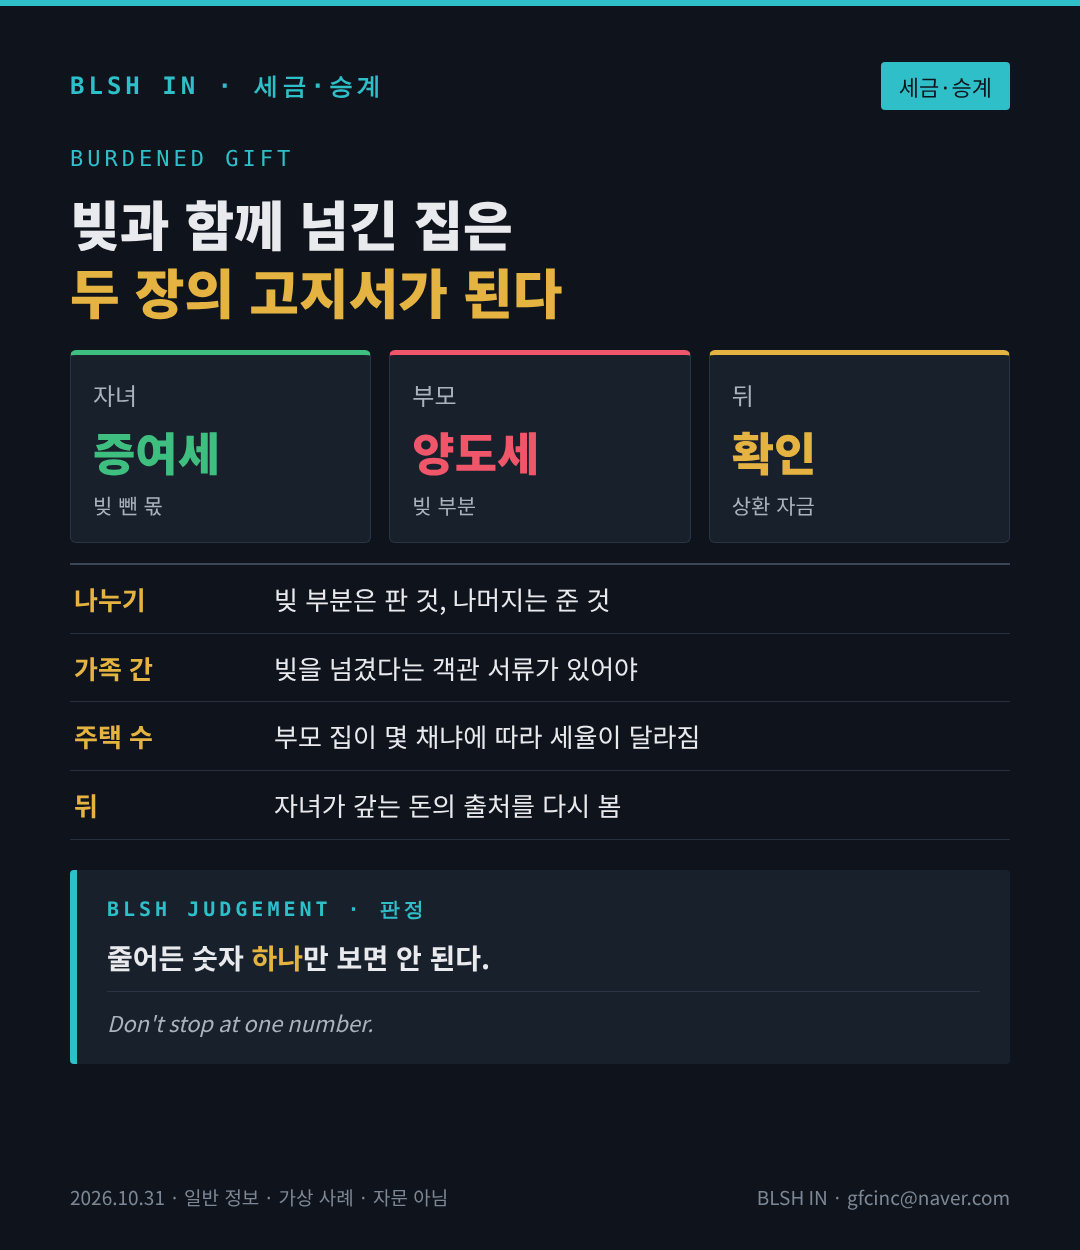
- 보증금을 자녀가 떠안으면 그 금액만큼은 부모가 집을 판 것으로 취급됩니다.
- 가족끼리 빚을 넘겼다는 말은 그대로 믿어 주지 않습니다.
- 증여 이후에도 자녀가 보증금을 돌려주는 시점에 다시 확인이 들어옵니다.
■ 어떤 집이었나
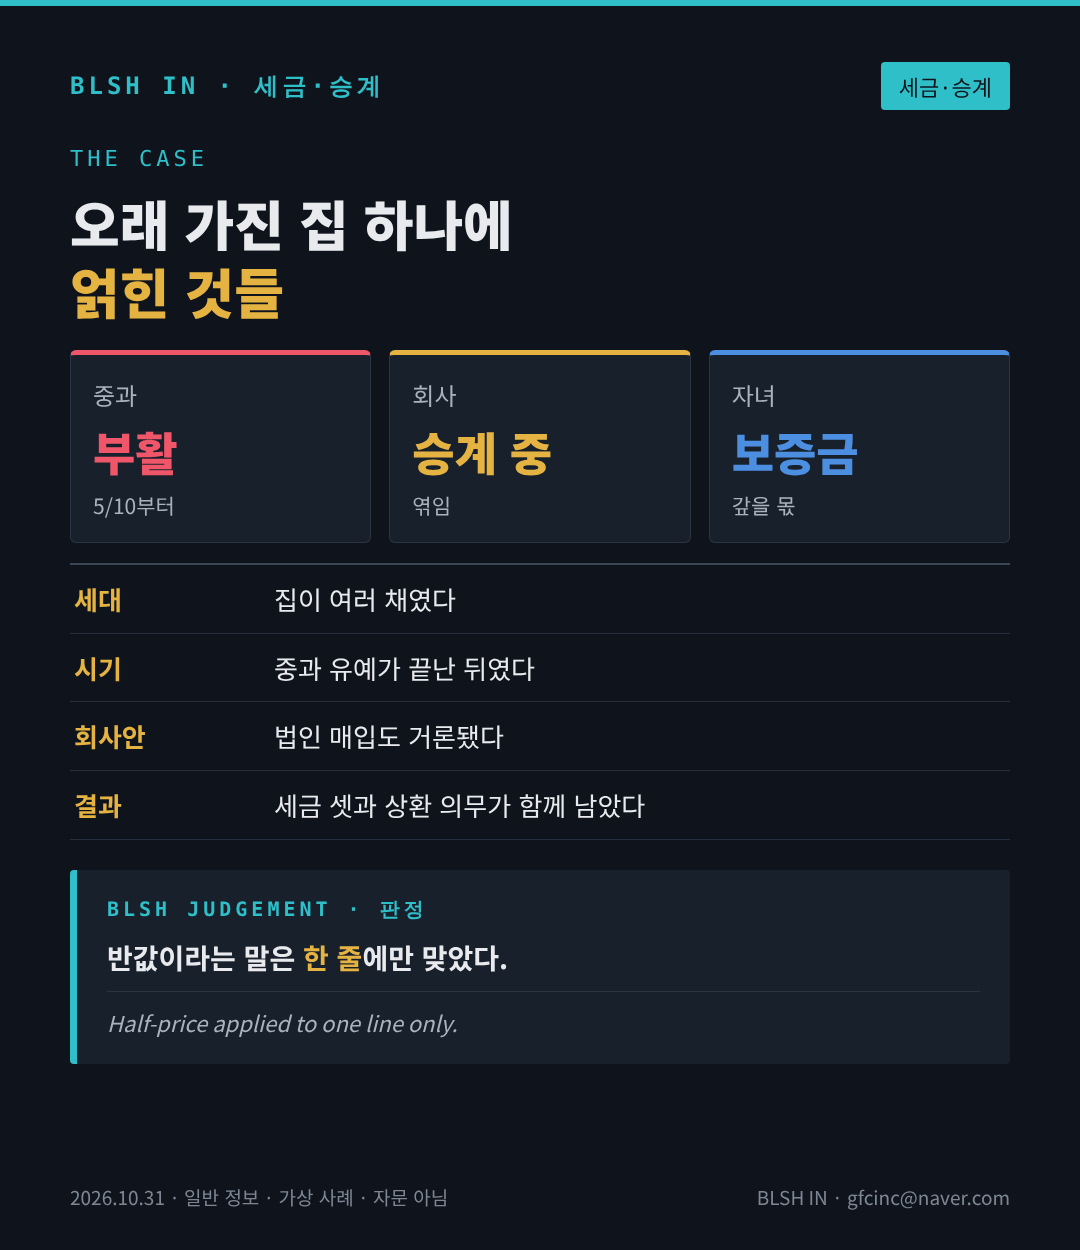
이야기 속 집은 서울에 있는 아파트로, 부모가 20년 넘게 살거나 세를 주며 지켜 온 곳이었습니다. 처음 샀을 때보다 값이 몇 배로 올라 있었고, 세입자의 보증금도 상당한 금액이었습니다. 집주인인 아버지는 가족회사를 운영하고 있었고, 회사는 마침 자녀에게 지분을 넘길 준비를 하던 중이었습니다.
■ 무엇을 들었나
주변에서는 보증금을 끼고 넘기면 세금이 절반 가까이 줄어든다고 했습니다. 실제로 자녀가 내야 할 세금만 놓고 보면 그 말은 맞았습니다. 과세 기준이 되는 금액에서 보증금이 빠지기 때문입니다.
■ 무엇을 놓쳤나
첫째는 아버지 쪽 세금이었습니다. 자녀가 떠안은 보증금은 아버지가 그 값에 집 일부를 판 것으로 보기 때문에, 아버지에게 양도 차익에 대한 세금이 생깁니다. 오래전에 싸게 산 집이라 차익이 컸고, 가족이 가진 집이 한 채가 아니었기 때문에 올해 5월부터 다시 무거워진 다주택 세율이 그대로 적용되는 상황이었습니다.
둘째는 회사였습니다. 의논 과정에서 「회사가 그 집을 사면 어떠냐」는 안도 나왔는데, 승계를 앞둔 회사가 업무와 상관없는 아파트를 들고 있으면 나중에 지분을 넘길 때 계산이 불리해지는 구조였습니다.
■ 결과적으로 남은 것
자녀 쪽 세금은 줄었지만 아버지의 양도세, 자녀의 취득세, 그리고 몇 년 뒤 보증금을 돌려줘야 하는 부담이 한꺼번에 남았습니다. 보증금을 돌려주는 날 그 돈이 어디서 났는지 다시 확인받는다는 점도 가족이 처음에는 생각하지 못한 부분이었습니다.
■ 시간 순서로 다시 보면
처음 이야기가 나온 것은 집값이 크게 오른 뒤였습니다. 가족은 집을 언젠가 자녀에게 줄 생각이었고, 오를 만큼 올랐다는 판단에서 시기를 앞당겼습니다. 조언을 들은 뒤 결정까지는 몇 주가 걸리지 않았습니다. 그사이 부모 세대의 다른 집, 회사와의 관계, 자녀의 소득은 한 번도 같은 표 위에 올라오지 않았습니다. 세금 고지서가 하나씩 도착하면서 가족은 처음 들었던 「반값」이라는 말과 실제 숫자 사이의 거리를 확인했습니다.
■ 이 이야기에서 자주 나오는 말
「어차피 줄 집이니 빨리 주는 게 낫다」, 「보증금은 나중에 자녀가 알아서 돌려주면 된다」, 「회사 돈으로 사면 개인 세금은 없다」. 모두 그 자리에서는 그럴듯하게 들리는 말이었습니다. 이 사례에서는 세 말이 각각 다른 세금과 의무로 이어졌습니다.
■ 가족 각자의 자리에서
부모는 세금을 줄였다고 생각했고, 자녀는 집을 받았다고 생각했습니다. 그런데 부모는 예상하지 못한 양도세 고지서를 받았고, 자녀는 집과 함께 세입자에게 돌려줄 큰돈의 의무를 넘겨받았습니다. 회사 쪽에서는 승계 계획표에 아파트 한 줄이 새로 끼어들 뻔했습니다. 같은 결정이 가족 구성원마다 전혀 다른 숙제를 남긴 셈입니다. 처음 결정하던 자리에서 이 세 사람의 숙제를 한 장에 적어 보았다면 결정의 무게가 다르게 느껴졌을 것입니다.
■ 한 줄로 남기면
이 가족에게 「반값」은 자녀가 내는 증여세 한 항목의 이야기였습니다. 부모의 양도세, 자녀의 취득세, 나중에 돌려줄 보증금까지 더한 가족 전체의 계산서는 처음 들었던 숫자와 꽤 거리가 있었습니다.
■ 독자 질문
Q. 세입자가 없는 집이면 해당이 없나요?
A. 은행 대출이 걸려 있다면 비슷한 구조가 될 수 있습니다. 다만 어떤 빚이 인정되는지는 서류에 따라 갈립니다.
Q. 반값이라는 말이 틀린 건가요?
A. 자녀 쪽 숫자 하나만 보면 틀리지 않습니다. 가족 전체의 숫자를 함께 봐야 실제 크기가 보입니다.
■ 마무리
같은 집이라도 가족의 주택 수, 회사와의 관계, 자녀의 상환 능력에 따라 결과가 전혀 다르게 나옵니다. 이 사례는 하나의 숫자만으로 결정했을 때 무엇이 남는지를 보여 줍니다.
이 글은 불특정 다수를 위한 일반 정보와 사례 소개이며, 특정인에 대한 세무 상담·자문이나 세무대리, 법률 자문이 아닙니다. 사례는 공개된 판례·보도·법령 자료의 유형을 바꿔 구성한 가상 사례이며, 실제 판단은 세무사·변호사 등 자격 있는 전문가에게 확인하세요. 승계·지분·자금 구조 경영 상담 문의 gfcinc@naver.com · BLSH IN (세무 신고·세무 자문은 세무사가, 법률 판단은 변호사가 각자 명의로 수행합니다)
[본문 끝]
'세금·승계' 카테고리의 다른 글
| 판결문을 받았는데도 끝나지 않은 차명주식 — 2001년 이후 설립 회사 두 곳의 이야기 (0) | 2026.11.03 |
|---|---|
| 25년 전 발기인 이름을 빌린 회사들 — 정리했다고 믿었던 차명주식이 돌아온 이야기 (0) | 2026.11.03 |
| 자녀 법인에 부모 부동산 팔 때 세금 총정리 (0) | 2026.11.02 |
| 가업상속공제 사후관리 요건 총정리 — 고용유지 총급여액 범위와 대표 급여 제외, 증여특례와의 차이 (0) | 2026.11.02 |
| 가업승계 증여세 과세특례 총정리 — 증여 후 가치 상승분과 상속세 정산, 사후관리 의무, 2026 개편안 비교 (0) | 2026.11.01 |


