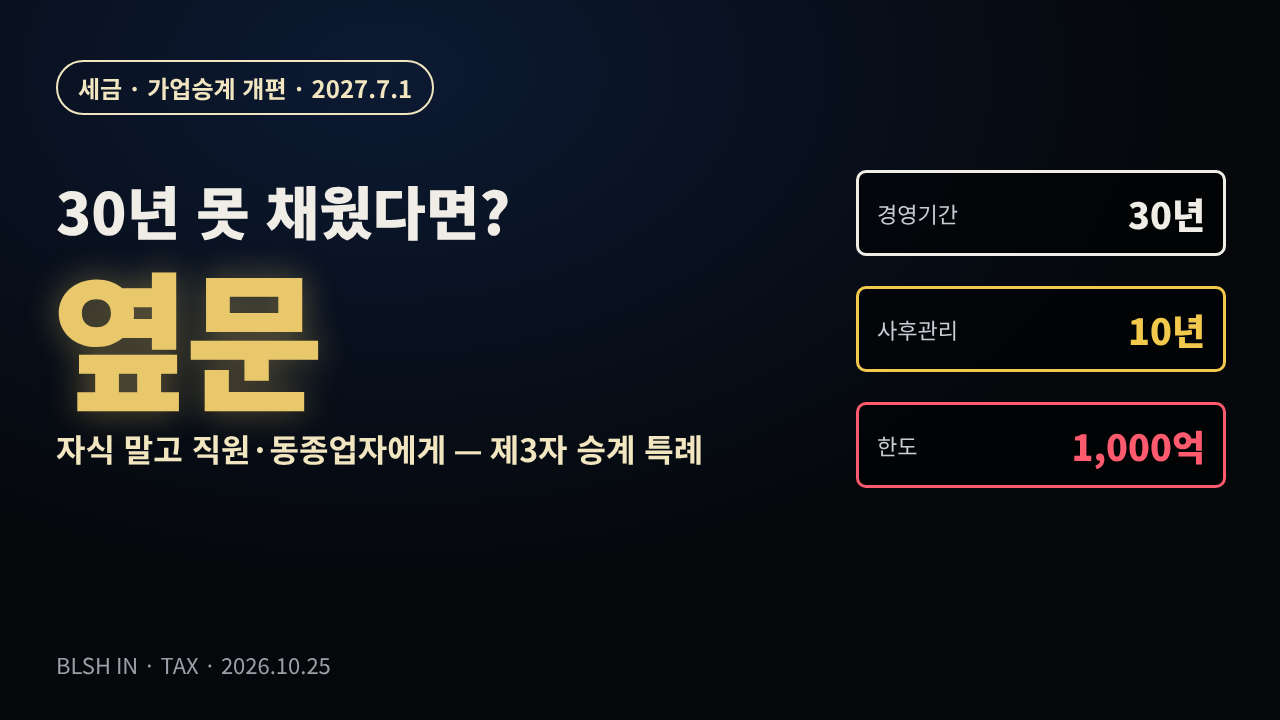
정부가 2026년 세제개편안에서 가업상속공제를 크게 손질했습니다. 문턱은 높아지고, 오래 경영한 기업의 한도는 커지며, 자녀가 아닌 사람에게 회사를 넘길 때 쓰는 새 특례가 생깁니다. 정부안 기준으로 무엇이 바뀌는지, 우리 회사는 어느 쪽에 해당하는지 정리합니다.
📌 결론 세 줄
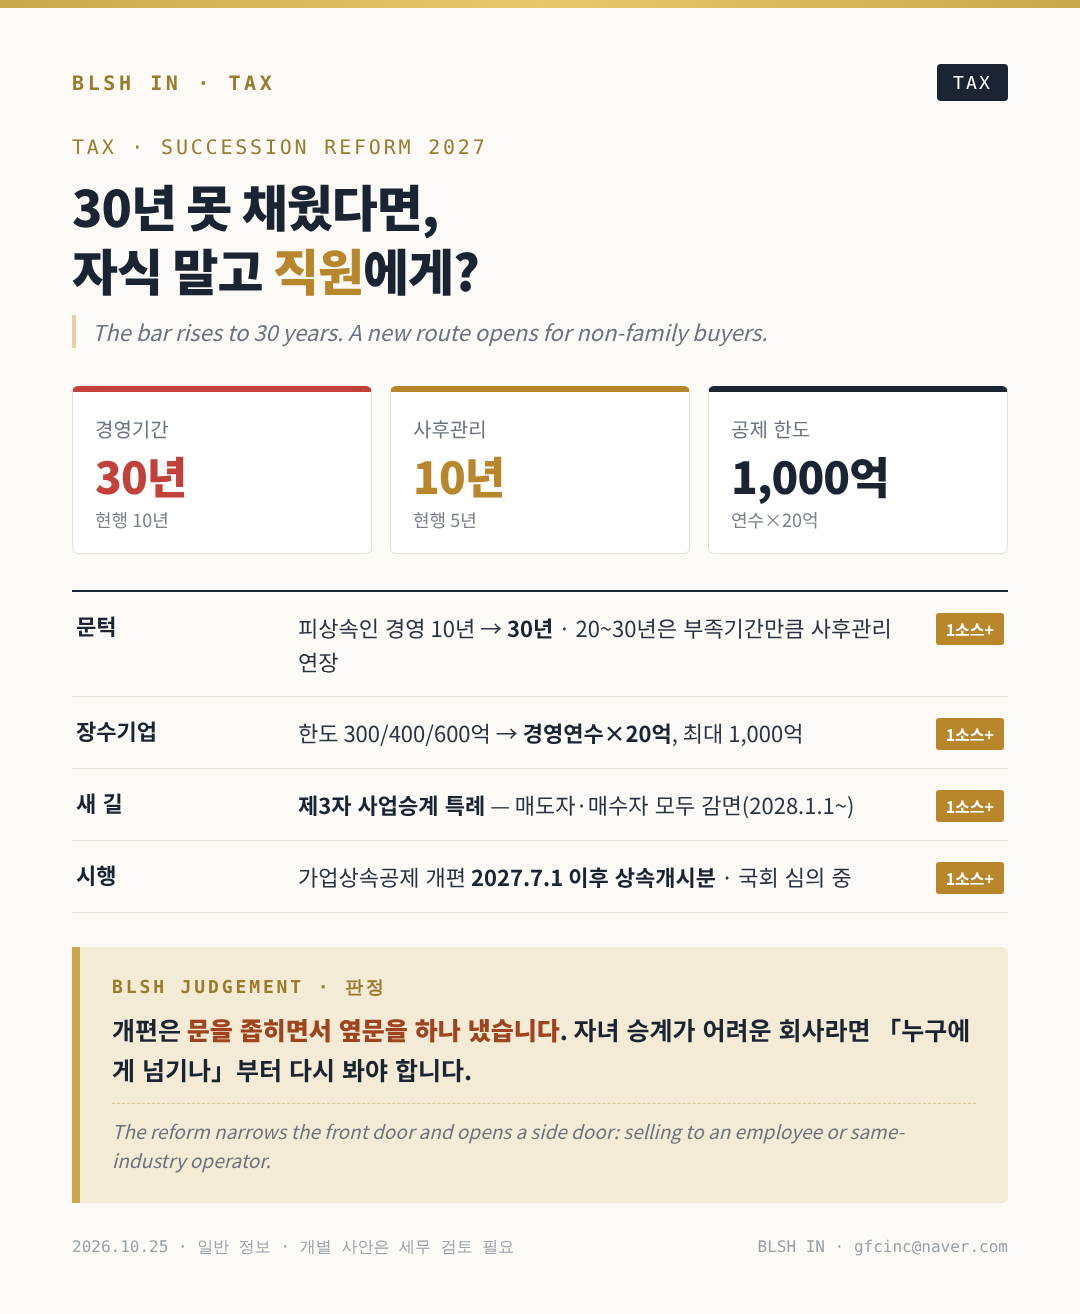
1. 2027년 7월 1일 이후 상속부터 피상속인 경영기간 요건이 10년에서 30년으로, 사후관리가 5년에서 10년으로 늘어납니다(정부안).
2. 공제 한도는 「경영연수 × 20억 원」, 최대 1,000억 원으로 커집니다.
3. 2028년부터 직원·동종업자에게 넘길 때 매도자·매수자 모두 세금을 깎아 주는 제3자 사업승계 특례가 생깁니다.
■ 1. 무엇이 바뀌나 — 여섯 가지
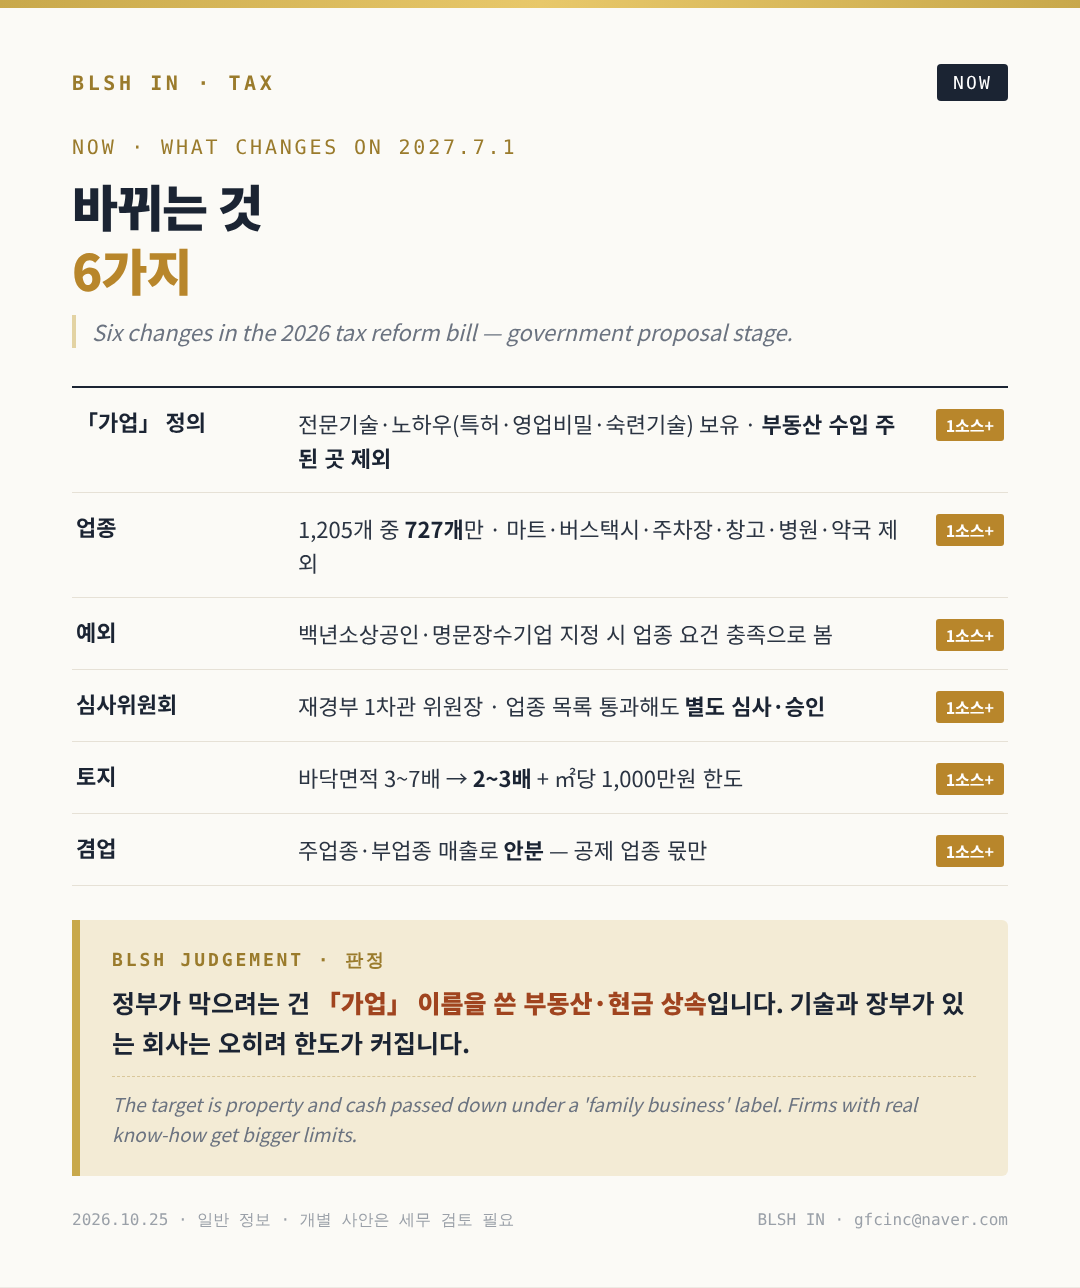
① 「가업」의 정의가 생깁니다. 특허·영업비밀·산업기술·숙련 기술 같은 전문기술과 경영 노하우를 가진 기업이어야 하고, 프랜차이즈나 부동산 수입이 주된 소득인 곳은 빠집니다.
② 업종이 좁아집니다. 한국표준산업분류 세세분류 1,205개 가운데 727개만 대상입니다. 마트, 버스·택시, 주차장, 창고업, 병원, 약국은 빠집니다.
③ 예외가 있습니다. 중소벤처기업부의 백년소상공인이나 명문장수기업으로 지정되면 업종 요건을 갖춘 것으로 봅니다.
④ 심사위원회가 생깁니다. 재정경제부 1차관이 위원장인 민관 위원회가 가업 해당 여부와 업종 변경을 심사·승인해야 공제를 받습니다.
⑤ 토지가 줄어듭니다. 공제 대상 토지가 건축물 바닥면적의 3~7배에서 2~3배로 줄고, ㎡당 1,000만 원 한도가 생깁니다.
⑥ 겸업은 나눕니다. 주업종과 부업종 매출 비율로 안분해 공제 업종 몫만 인정합니다.
경영기간이 20년 이상 30년 미만이면 공제는 받되, 모자라는 기간만큼 사후관리가 늘어납니다. 가업승계 증여세 과세특례의 경영기간 요건은 20년입니다.
(가상 예시) 25년 경영한 부친에게서 상속받으면 개편 한도는 25 × 20억 = 500억 원입니다(현행 400억 원). 대신 사후관리는 10년에 모자란 5년이 더해져 15년이 됩니다.
■ 2. 새 길 — 제3자 사업승계 특례
자녀가 회사를 이어받기 어려운 경우를 위한 특례입니다(2028년 1월 1일 이후 양도·과세연도분부터).
· 매도자: 60세 이상 최대주주이고 20년 이상 경영하는 등 요건을 갖추면, 주식이나 사업용 자산 양도세를 20% 깎아 줍니다. 한도는 경영연수 × 연 5,000만 원입니다.
· 매수자: 같은 업종(대분류)을 10년 이상 경영했거나 매도 기업에서 5년 이상 일한 임직원이면, 5년간 소득세·법인세를 연 5억 원 한도에서 10% 감면받습니다.
■ 3. BLSH 시각 — 우리 회사는 어느 갈래인가
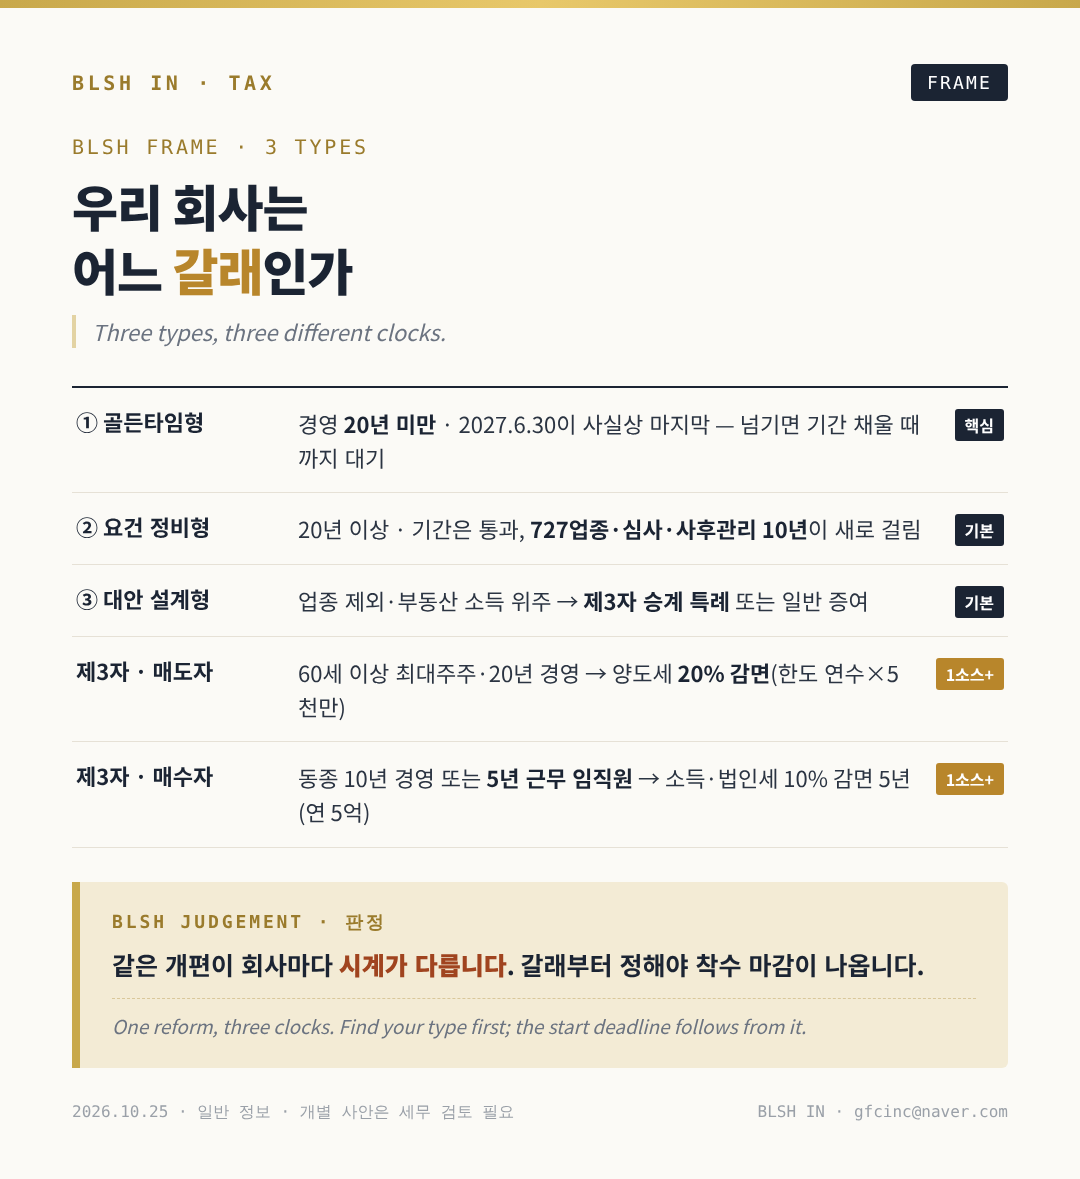
같은 개편이라도 회사마다 시계가 다르게 갑니다.
① 골든타임형(경영 20년 미만): 현행 요건으로 갈 수 있는 사실상 마지막 구간이 2027년 6월 30일까지입니다. 넘기면 기간을 채울 때까지 기다려야 하고, 그 사이 회사 가치가 오를 수 있습니다.
② 요건 정비형(20년 이상): 기간은 통과하지만 727업종, 심사위원회, 사후관리 10년이 새로 걸립니다.
③ 대안 설계형(업종 제외·부동산 소득 위주): 제3자 사업승계 특례나 일반 증여 설계를 검토합니다.
■ 4. 심사위원회 앞에서 증명할 세 층
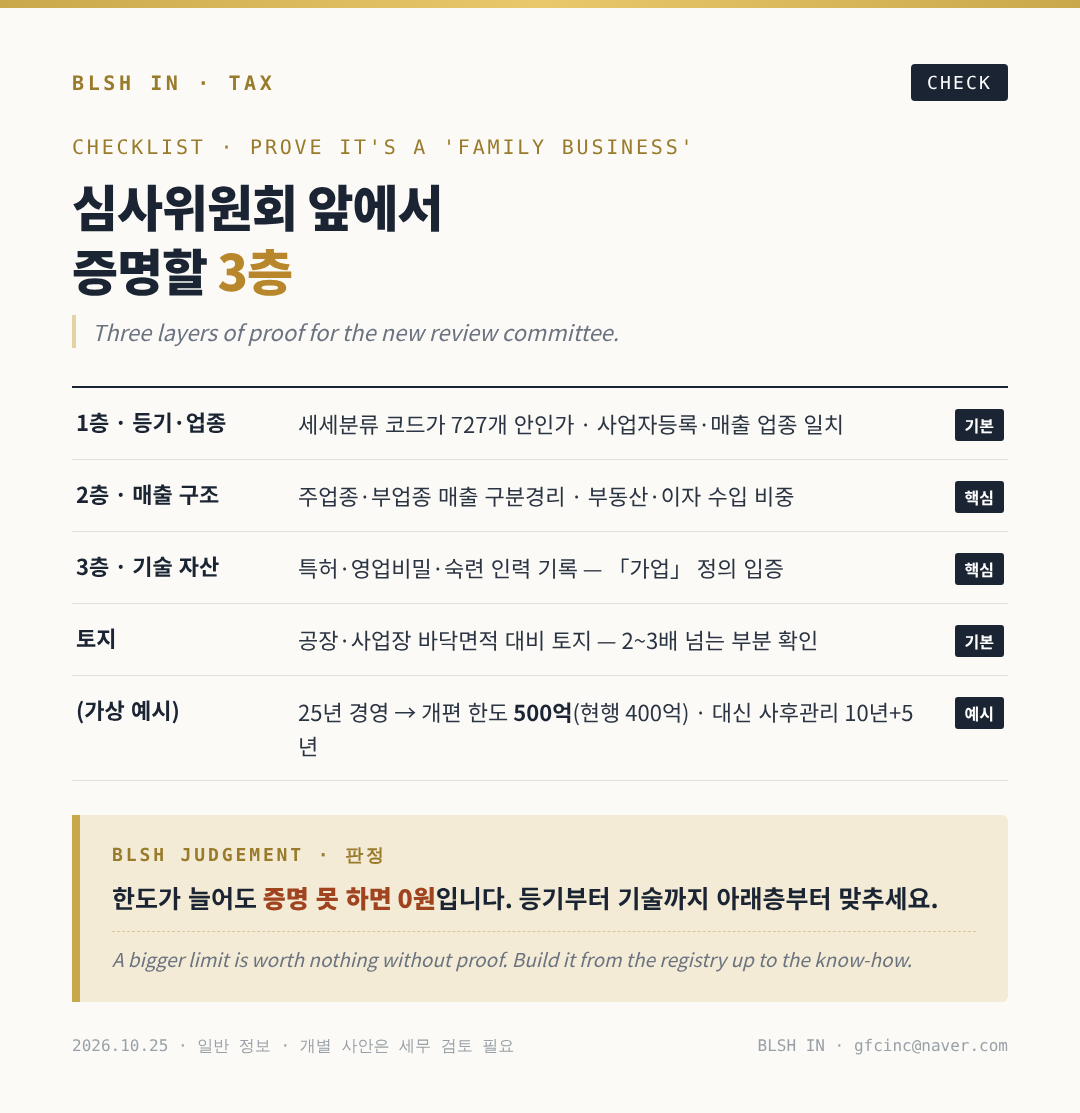
한도가 늘어도 증명하지 못하면 공제는 0원입니다. 아래층부터 맞춥니다.
1층 등기·업종: 우리 회사의 세세분류 코드가 727개 안인지, 사업자등록과 실제 매출 업종이 일치하는지.
2층 매출 구조: 주업종·부업종 매출을 구분해 기록하고 있는지, 부동산·이자 수입 비중은 얼마인지.
3층 기술 자산: 특허, 영업비밀, 숙련 인력 기록처럼 「가업」 정의를 입증할 자료.
여기에 토지: 사업장 바닥면적 대비 2~3배를 넘는 부분이 있는지 확인합니다.
■ 정리
이번 개편은 「가업」 이름으로 부동산과 현금을 넘기는 길을 좁히고, 실제 기술과 장부가 있는 오래된 기업의 한도는 넓히는 방향입니다. 자녀 승계가 어렵다면 「누구에게 넘기나」부터 다시 생각해 볼 시점입니다. 다만 아직 정부안이고, 11월 국회 심의에서 바뀔 수 있습니다.
※ 근거와 검증 등급
· 2026년 세제개편안(정부안) 내용: 언론 2소스
· 제3자 특례 일몰 등 세부 사항은 정부 상세본 대조 권장
· 계산 예시는 가상 예시입니다.
일반 정보이며 세무 자문이 아닙니다. 개별 사안은 세무 검토가 필요합니다. 문의 gfcinc@naver.com — BLSH IN
──────────── 본문 끝 ────────────
'세금·승계' 카테고리의 다른 글
| 현금 1천만 원 이상 찾으면 보고된다? — 고액현금거래보고(CTR)와 의심거래보고(STR) 차이 (0) | 2026.10.26 |
|---|---|
| 증여재산공제 총정리 — 10년 5천만 원, 혼인·출산 1억 원, 그리고 「10년 합산」의 함정 (0) | 2026.10.26 |
| 사내대출 DSR 규제 검토와 이자 차액 세금 — 회사 돈·부모 돈 빌릴 때 4.6%와 1천만 원 기준 (0) | 2026.10.25 |
| 균등 유상감자는 가업상속공제 「지분 감소」일까 — 150억 경정청구 1심 판결 해설 (0) | 2026.10.25 |
| 가상자산 과세 유예 총정리 — 과세 대상·세율·시행 시점, 그리고 12월 3일부터 달라지는 것 (0) | 2026.10.25 |


