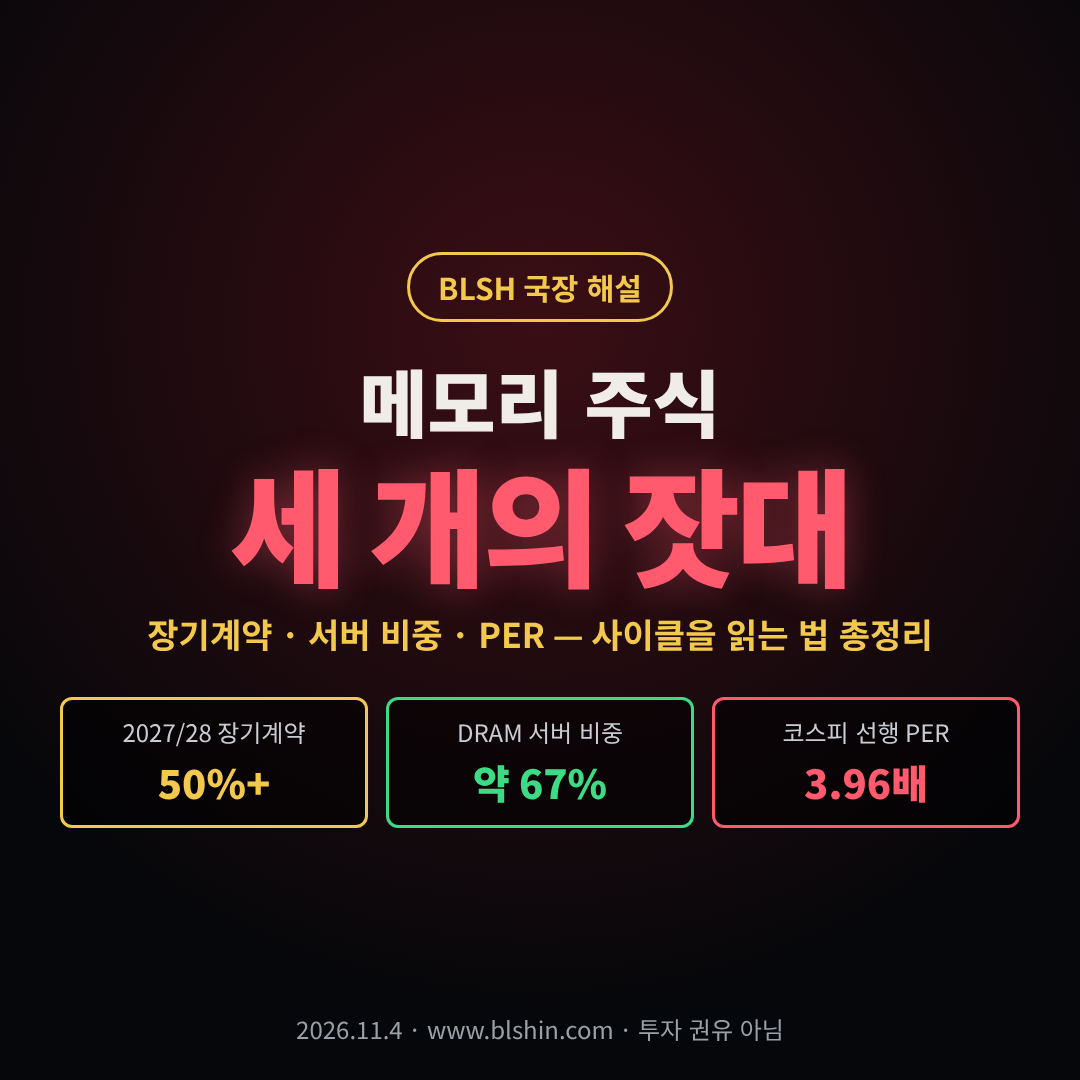
메모리 업종 서버 비중과 PER 변화
메모리 반도체는 오랫동안 「사이클 업종」으로 불렸습니다. 값이 오르면 모두 공장을 늘리고, 공급이 넘치면 값이 무너지는 일이 반복됐기 때문입니다. 그래서 메모리 주식은 이익이 가장 좋을 때 오히려 빠지고, 이익이 가장 나쁠 때 바닥을 찍는다는 말도 있습니다. 그런데 최근 숫자를 보면 이 오래된 공식이 바뀌고 있는지 따져 볼 필요가 있습니다. 이 글은 한 글로벌 IB의 최신 업종 점검과 국내 증권사 자료를 바탕으로, 메모리 주식을 볼 때 쓸 세 가지 잣대를 정리합니다.
## 1. 첫 번째 잣대: 장기계약 — 사이클을 꺾는 장치
메모리 값이 크게 흔들렸던 이유는 대부분의 물량이 그때그때 가격으로 팔렸기 때문입니다. 장기계약은 이 구조를 바꿉니다. 고객이 몇 년치 물량과 가격 방식을 미리 약속하면, 공급이 늘어도 한꺼번에 값이 무너지기 어렵습니다.
요즘 메모리 회사들은 내후년 물량까지 미리 고객과 묶어 두고 있습니다. 한 글로벌 IB의 집계로는 2027~2028년에 팔 물량 가운데 절반을 넘는 몫이 이미 길게 맺은 계약 안에 들어가 있습니다. 계약 기간이 2030년을 넘는 사례도 나왔고, 국내 한 대형사는 생산 능력의 3분의 2 안팎을 이런 계약으로 채우겠다는 목표를 세웠습니다. 미국 업체 한 곳은 이런 전략 계약을 한 분기 만에 16건에서 26건으로 늘렸다고 했습니다.
## 2. 두 번째 잣대: 서버 비중 — 누가 사느냐
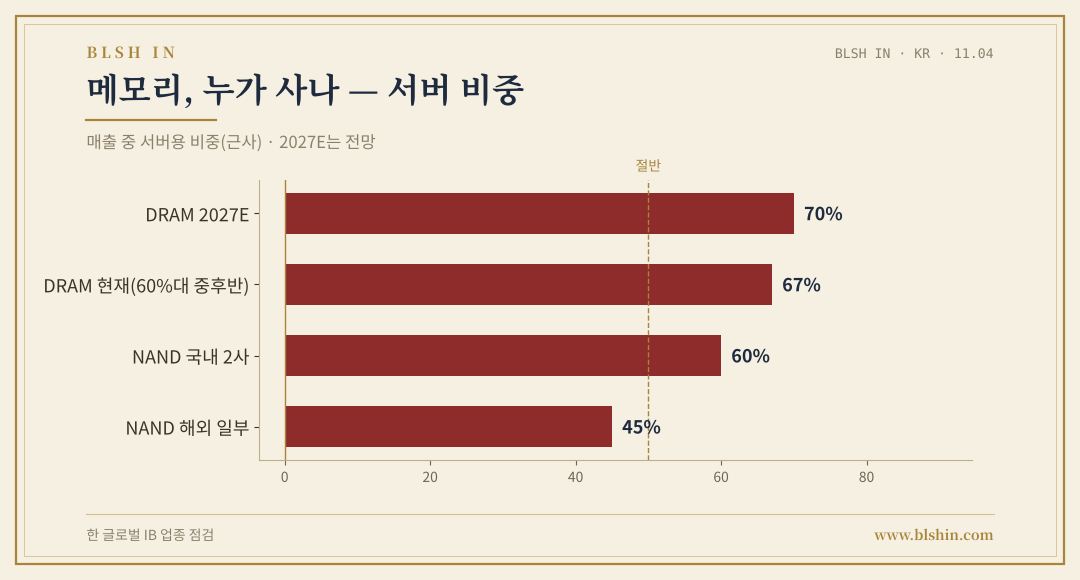
메모리를 사는 쪽이 바뀌고 있습니다. DRAM에서 서버가 차지하는 비중은 60%대 중후반으로 올라왔고, 2027년에는 70%를 넘을 것으로 예상됩니다. 낸드도 국내 두 대형사는 서버 비중이 60% 이상인 반면, 일부 해외 업체는 40%대에 머뭅니다.
서버를 사는 쪽은 데이터센터를 운영하는 큰 기업들이라 몇 년 단위로 계획을 짜고, 한 번 정한 물량을 쉽게 줄이지 않습니다. 그 대신 공장이 서버용을 먼저 만들다 보니 휴대폰과 노트북에 들어갈 몫이 빠듯해지고, 그 비용은 완제품 회사가 떠안게 됩니다. 실제로 한 대형 기기 업체는 메모리 원가를 이유로 다음 분기 마진 가이던스를 45~46%로 낮췄습니다.
## 3. 세 번째 잣대: PER — 시장이 무엇을 의심하나
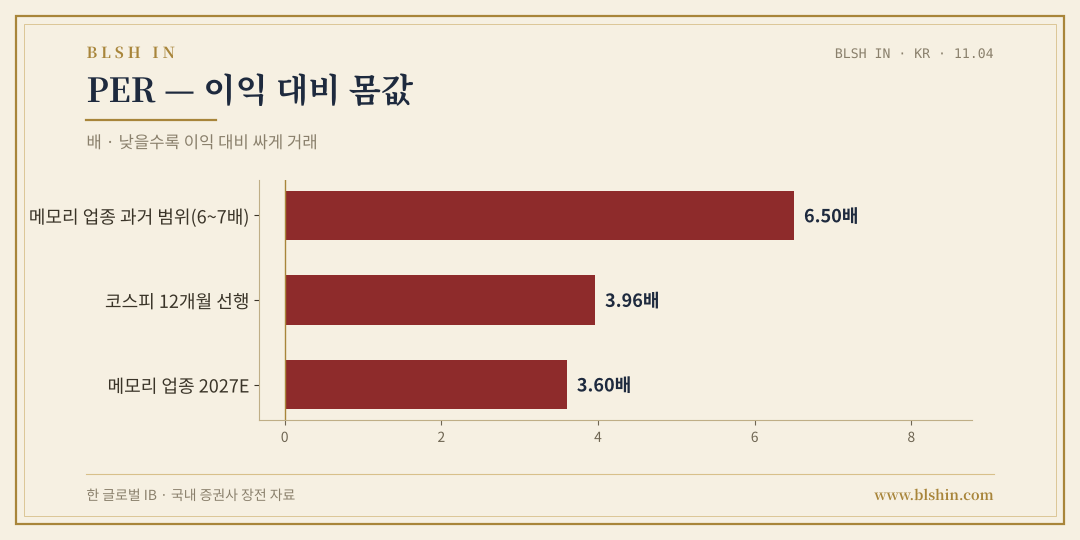
주가수익비율은 「이 회사가 1년에 버는 돈의 몇 년 치를 주고 사느냐」로 이해하면 쉽습니다. 메모리 회사들은 보통 6~7년 치 가격에 거래되곤 했는데, 지금은 2027년 예상 이익의 4년 치에도 못 미치는 가격(약 3.6배)입니다. 업종 주가는 꼭대기에서 절반 가까이 내려온 상태입니다. 국내 증권사 집계로는 코스피 전체의 12개월 선행 PER도 3.96배로, 2000년 6월 이후 처음 4배 아래입니다.
그런데 실적 쪽 숫자는 반대로 움직였습니다. 3분기 D램 값은 석 달 사이 5분의 1 넘게 뛰었고, 앞으로 3년간 주당 이익이 해마다 거의 두 배씩 늘 것이라는 추정도 나왔습니다. 그런데 PER이 낮아졌다는 건, 시장이 그 이익 전망 자체를 의심하고 있다는 뜻입니다. 의심의 대상은 수요가 아니라 「AI 투자를 위한 자금 조달이 계속될 수 있느냐」입니다.
## 4. 세 잣대를 합쳐 보면
| 잣대 | 지금 | 사이클에 주는 의미 |
| 장기계약 | 2027/28 물량 50%+ | 가격 급락 완충 |
| 서버 비중 | DRAM 60%대 후반 → 2027E 70%+ | 고객이 길게 계획 |
| PER | 업종 2027E 3.6배 · 코스피 3.96배 | 이익 전망을 시장이 의심 |
장기계약과 서버 비중은 「이번엔 사이클이 덜 꺾일 수 있다」는 쪽의 근거입니다. 반면 PER은 「그래도 못 믿겠다」는 시장의 목소리입니다. 둘 중 어느 쪽이 맞는지는 결국 다음 분기들의 실제 이익과, AI 투자 기업들의 자금 사정이 알려 줄 것입니다.
## 5. 주주환원도 함께 본다
벌어들인 돈을 주주에게 얼마나 돌려주느냐도 따져 볼 대목입니다. 해당 점검은 국내 두 회사 가운데 SK하이닉스의 환원 확대 폭이 더 크다고 평가했습니다. 두 회사 모두 내년까지 수십조 원 단위의 환원 계획이 거론되지만, 남는 현금 대비 비율을 더 끌어올린 쪽은 SK하이닉스였습니다. 이익이 많이 나도 주주에게 얼마나 돌려주느냐에 따라 주가의 바닥이 달라질 수 있습니다.
## 자주 묻는 질문
Q. 장기계약이 많으면 가격이 절대 안 떨어지나요?
A. 아닙니다. 장기계약에도 가격 조정 방식이 들어가는 경우가 많고, 계약 밖 물량은 시장 가격을 따릅니다. 다만 급락 폭을 줄이는 완충 역할은 합니다.
Q. PER이 낮으면 지금 사야 하나요?
A. 싸 보이는 배수는 예상 이익이 그대로 나온다는 전제 위에 서 있습니다. 예상 이익이 줄면 같은 주가에서도 배수가 올라갑니다. 이 글은 판단 기준을 정리했을 뿐 사라고 권하지 않습니다.
## 정리
메모리 주식을 볼 때는 가격 하나만 보지 말고, 장기계약으로 얼마나 묶였는지, 누가 사는지, 시장이 그 이익을 얼마나 믿는지를 함께 보면 사이클의 위치가 더 선명해집니다.
※ 이 글은 정보 제공용이며 특정 자산의 매수·매도를 권하지 않습니다. 문의 gfcinc@naver.com · BLSH IN
#메모리반도체 #SK하이닉스 #삼성전자 #DRAM #HBM #낸드 #장기계약 #서버 #PER #반도체사이클 #코스피 #블리쉬인