2027년 7월 시행을 목표로 한 가업승계 세제 개편안이 국회 심의를 앞두고 있습니다. 많은 대표님이 「아직 넘길 계획이 없으니 법이 확정되면 보겠다」고 하십니다. 그런데 개편안이 건드리는 항목은 대부분 서류를 새로 갖추는 데 몇 달씩 걸리는 것들입니다. 이 글은 넘길지 말지와 상관없이 먼저 해 둘 확인 순서를 정리합니다.
📌 결론 세 줄
- 개편안은 업종 판정, 기술 요건, 공장 토지 한도, 사업과 무관한 자산 처리 네 곳을 동시에 바꿉니다.
- 그중 토지 정리와 무관자산 정리는 반년 이상 걸릴 수 있어, 현행 기준으로 증여할 수 있는 마지막 날(2027년 6월 30일)까지 남은 기간과 거의 같아졌습니다.
- 결정은 미뤄도 되지만, 우리 회사가 어느 길로 갈 수 있는지 확인하는 일은 지금 해야 선택지가 남습니다.
■ 1단계: 업종 코드를 세세분류로 다시 읽기
지금까지는 제조업처럼 큰 분류만 맞으면 되는 경우가 많았습니다. 개편안은 통계청 분류의 가장 세밀한 단계, 약 727개 목록으로 판정하겠다고 합니다. 목록에 들어가도 별도 심사위원회가 한 번 더 본다는 내용이 함께 들어 있습니다. 사업자등록증에 적힌 업종 코드가 세세분류로 무엇인지, 실제 매출이 그 업종에서 나오는지부터 맞춰 봐야 합니다.
■ 2단계: 기술과 노하우를 서류로 모으기
개편안은 「가업」이 무엇인지 정의하면서 특허권, 영업비밀, 산업기술, 숙련기술 같은 기술 요소를 넣었습니다. 반대로 부동산 임대나 이자·배당이 주된 소득인 회사는 빠집니다. 오래된 제조업체일수록 기술은 사람 머릿속과 현장에 있고 서류에는 없습니다. 특허 등록부, 영업비밀 관리 대장, 기술 인증서, 숙련 인력 명단처럼 눈에 보이는 근거를 모으는 데 시간이 듭니다.
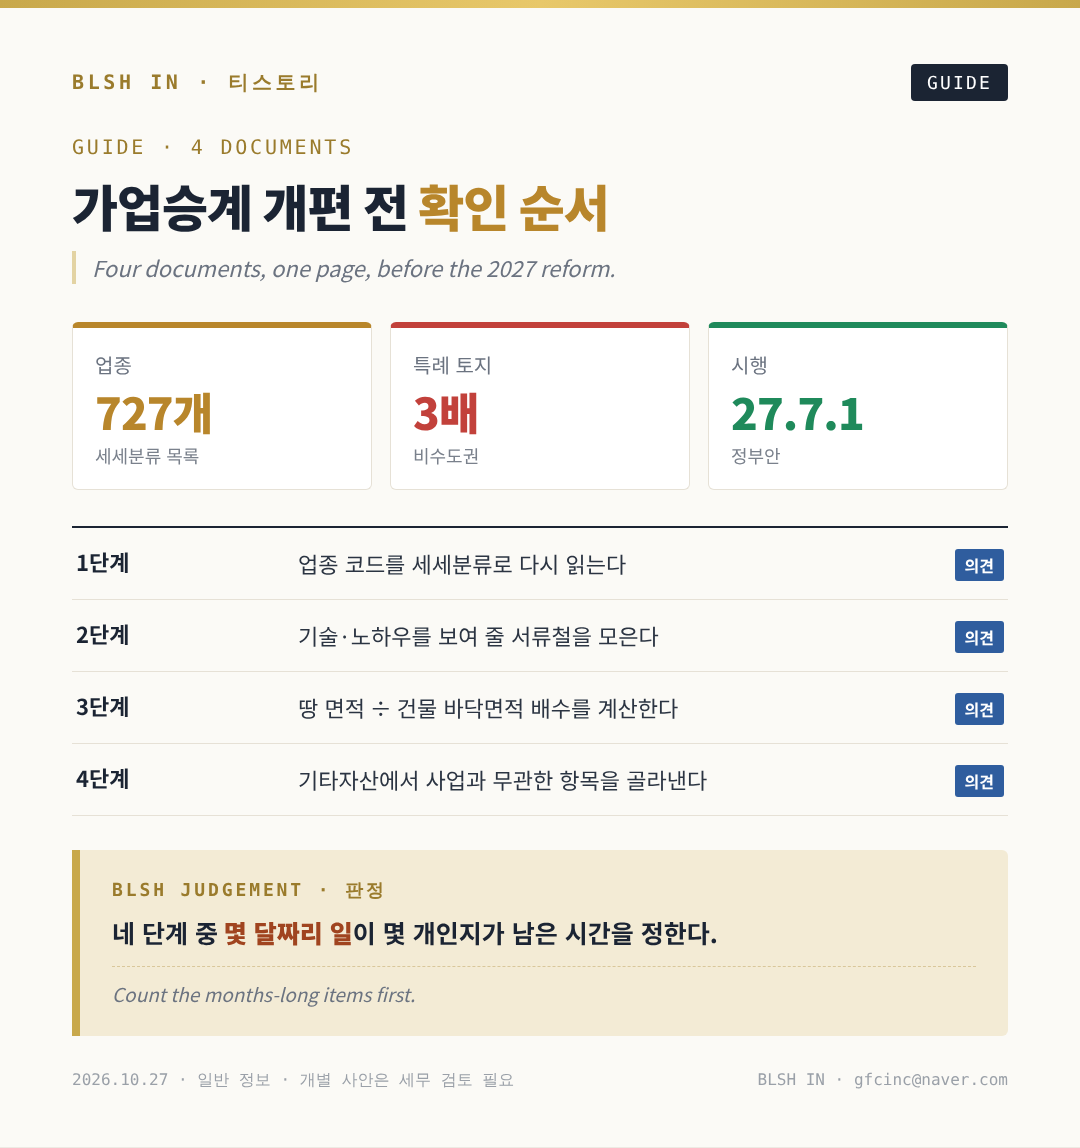
■ 3단계: 공장 땅 배수 계산하기
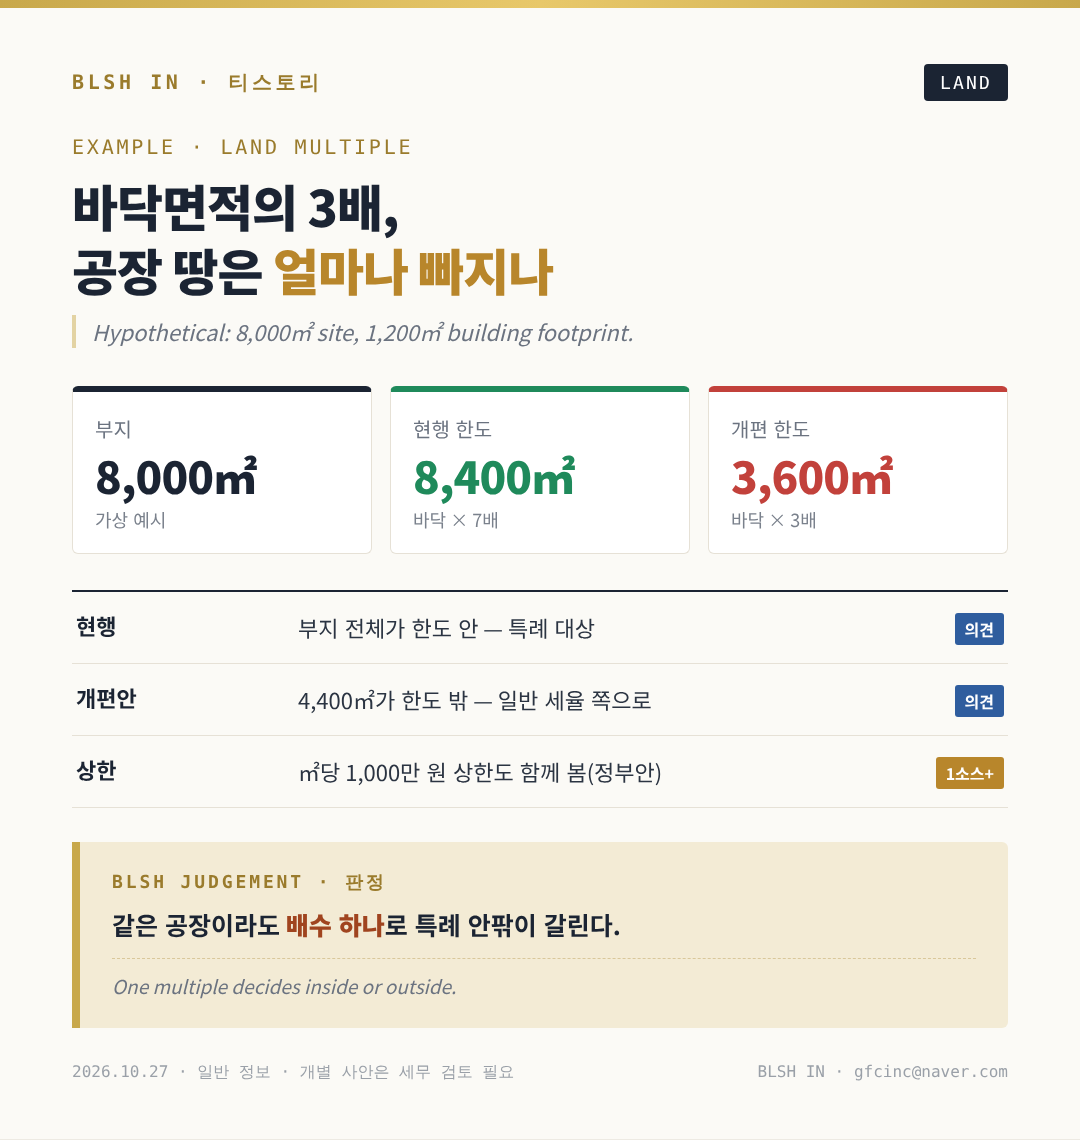
현행 특례는 건물 바닥면적의 최대 7배까지 토지를 사업용으로 봅니다. 개편안은 이를 비수도권 3배, 수도권 2배로 줄이고 ㎡당 1,000만 원 상한을 함께 두겠다고 합니다. 가상 예로 부지 8,000㎡에 건물 바닥면적이 1,200㎡인 공장을 보겠습니다. 지금은 한도가 8,400㎡라 부지 전체가 특례 안에 들어갑니다. 개편안대로라면 한도가 3,600㎡로 줄어 나머지 4,400㎡는 특례 밖으로 나갑니다. 넘치는 땅을 정리하거나 매각하려면 측량, 분할, 매수자 찾기까지 여러 달이 걸립니다.
■ 4단계: 기타자산에서 사업과 무관한 항목 골라내기
법인 명의 골프·콘도 회원권, 거래처나 관계사에 빌려준 돈, 업무에 쓰지 않는 부동산, 평소보다 지나치게 쌓인 현금은 증여할 때 특례 대상에서 빠집니다. 최근 세 해 재무제표의 기타자산 명세를 펴서 이런 항목이 얼마나 되는지 먼저 확인합니다. 정리하는 과정에도 세금이 붙을 수 있어 순서와 시점을 함께 따져야 합니다.
■ 지켜야 할 기간도 길어집니다
현행은 증여 뒤 5년 동안 가업 종사, 지분 유지 같은 의무를 지킵니다. 개편안은 이를 10년으로 늘리고 근로자 수나 총급여를 90% 이상 유지하라는 조건을 더합니다. 넘긴 뒤의 부담까지 놓고 현행과 개편 기준을 비교해야 합니다.
■ 정리
넘길지 말지는 대표님이 정할 일이고 서두를 이유도 없습니다. 다만 업종, 기술, 땅, 무관자산 네 가지를 한 장에 놓아 보는 데는 이틀이면 충분하고, 그 결과에 따라 남은 기간 안에 할 수 있는 일이 달라집니다. 확인은 법이 바뀌기 전에, 결정은 그다음에 하셔도 됩니다. 국회 심의 결과가 나오는 연말에 이 네 줄을 다시 펴 보면, 바뀐 조문이 우리 회사의 어느 칸을 건드리는지 바로 알 수 있습니다.
※ 근거: 2026년 8월 정부 세법개정안 발표 내용과 관련 보도를 기준으로 했으며, 국회 심의 과정에서 바뀔 수 있습니다. 면적과 배수는 이해를 돕기 위한 가상 예시입니다.
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 문의 gfcinc@naver.com · BLSH IN
본문 끝
'세금·승계' 카테고리의 다른 글
| 치매 부모 재산 관리 총정리 — 성년후견, 임의후견, 국민연금 공공신탁(치매안심 신탁), 증여 시점까지 (코드 블리쉬 ⑤) (0) | 2026.10.28 |
|---|---|
| 레버리지 ETF 세금 계산법 총정리 — 미국 상장(SOXL 등) 양도소득세와 국내 상장 ETF 배당소득세 비교 (0) | 2026.10.27 |
| 재건축 초과이익 부담금(재초환) 계산법 총정리 — 면제 기준·부과율·감면, 그리고 매매 계약 특약 (0) | 2026.10.26 |
| 병원 가업상속공제 총정리 — 2026 세제개편안의 병원 제외 쟁점과 개정안 3건 요건 비교 (0) | 2026.10.26 |
| 가상자산 과세 유예 후에도 적용되는 세금 정리 — 자금출처 증여추정 기준·코인 증여·상속 평가법 (0) | 2026.10.26 |


