GPU 임대료 상승과 AI 신용 경색 총정리 — 네오클라우드가 흔들리는 이유와 컴퓨트 코인 읽는 법
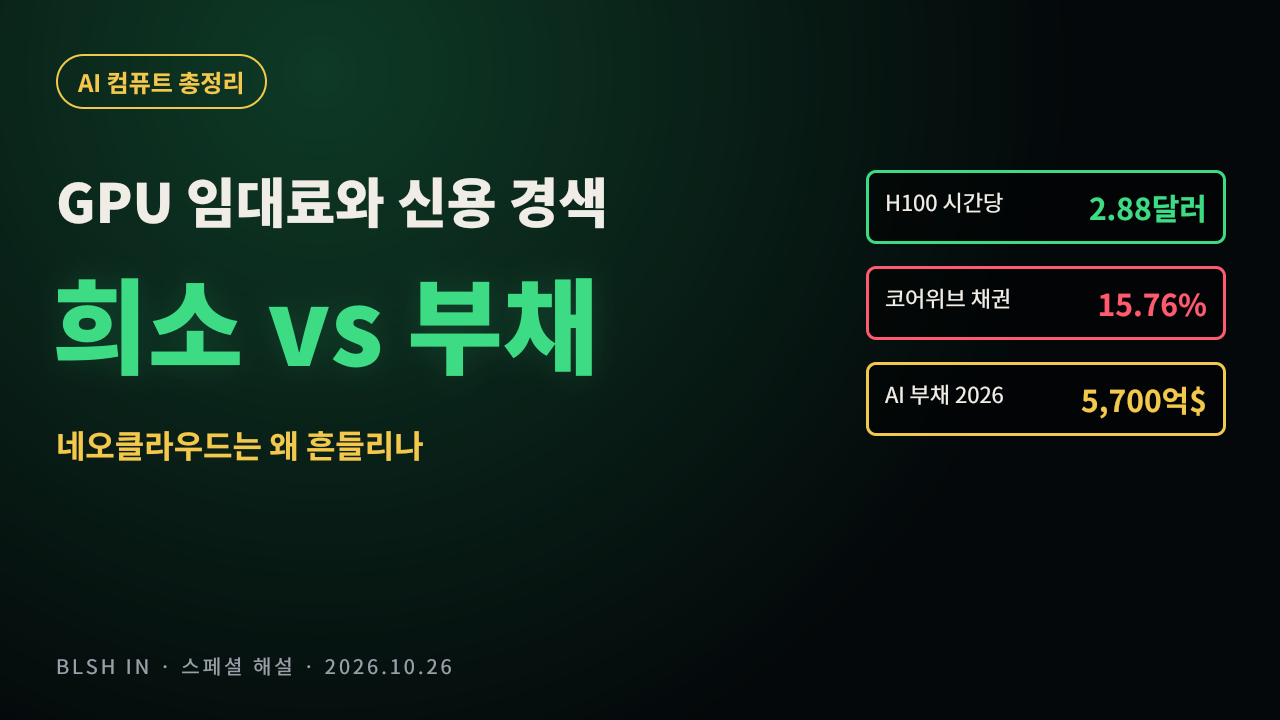
인공지능 시장을 볼 때 흔히 "수요가 강하냐 약하냐"만 묻습니다. 그런데 10월 마지막 주의 데이터는 다른 질문을 던집니다. 수요는 분명히 강한데, 그 수요를 채울 장비를 살 돈이 일부 회사에서만 막히고 있다는 점입니다. 이 글은 GPU 임대 시장과 신용 시장을 한 장면으로 엮어 설명하고, 탈중앙 컴퓨트 코인을 볼 때 무엇을 먼저 확인해야 하는지 정리합니다.
📌 결론 세 줄
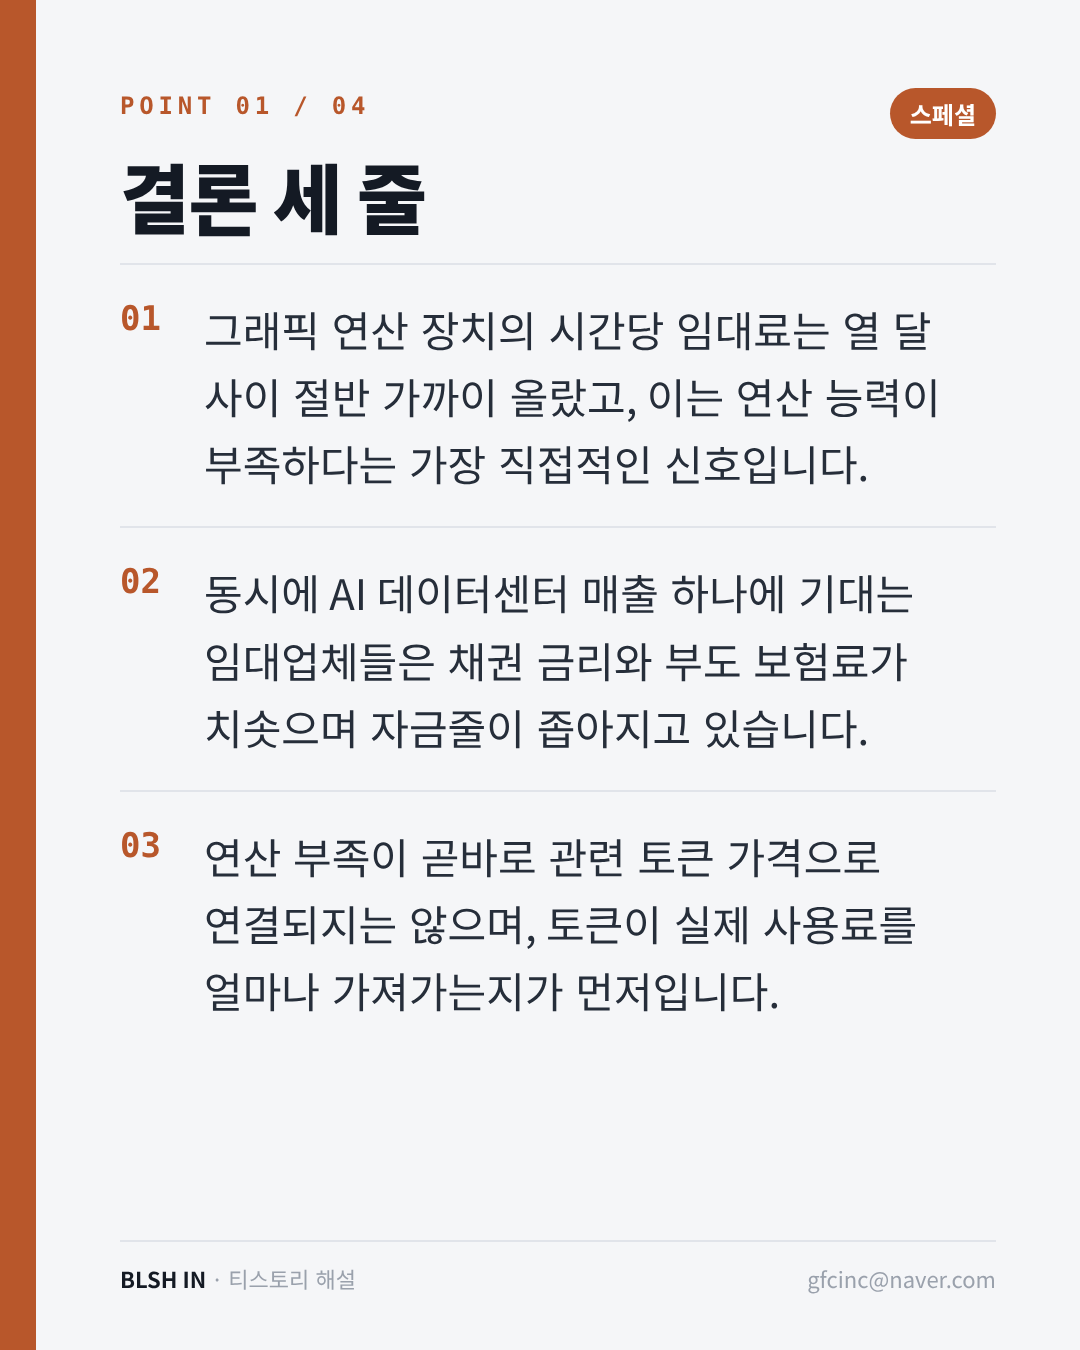
1. 그래픽 연산 장치의 시간당 임대료는 열 달 사이 절반 가까이 올랐고, 이는 연산 능력이 부족하다는 가장 직접적인 신호입니다.
2. 동시에 AI 데이터센터 매출 하나에 기대는 임대업체들은 채권 금리와 부도 보험료가 치솟으며 자금줄이 좁아지고 있습니다.
3. 연산 부족이 곧바로 관련 토큰 가격으로 연결되지는 않으며, 토큰이 실제 사용료를 얼마나 가져가는지가 먼저입니다.
■ 임대 지수란 무엇이고 지금 어디에 있나
실리콘데이터는 대형 클라우드 3사가 아닌 중소 임대업체들의 호가를 모아 같은 기준의 시간당 가격 지수를 매일 발표합니다. H100 지수는 지난해 12월 초 2달러 선이었는데 이번 달 하순에는 2달러 88센트까지 올라 약 1.44배가 됐습니다. 한 세대 뒤의 H200은 3달러 중반, 가장 최신인 B300은 7달러를 넘습니다. 반도체는 보통 신제품이 나오면 구형 가격이 내려가는데, 구형까지 비싸졌다는 것은 단순한 유행이 아니라 공급 자체가 빠듯하다는 뜻으로 읽힙니다.
■ 같은 주에 나온 정반대 신호
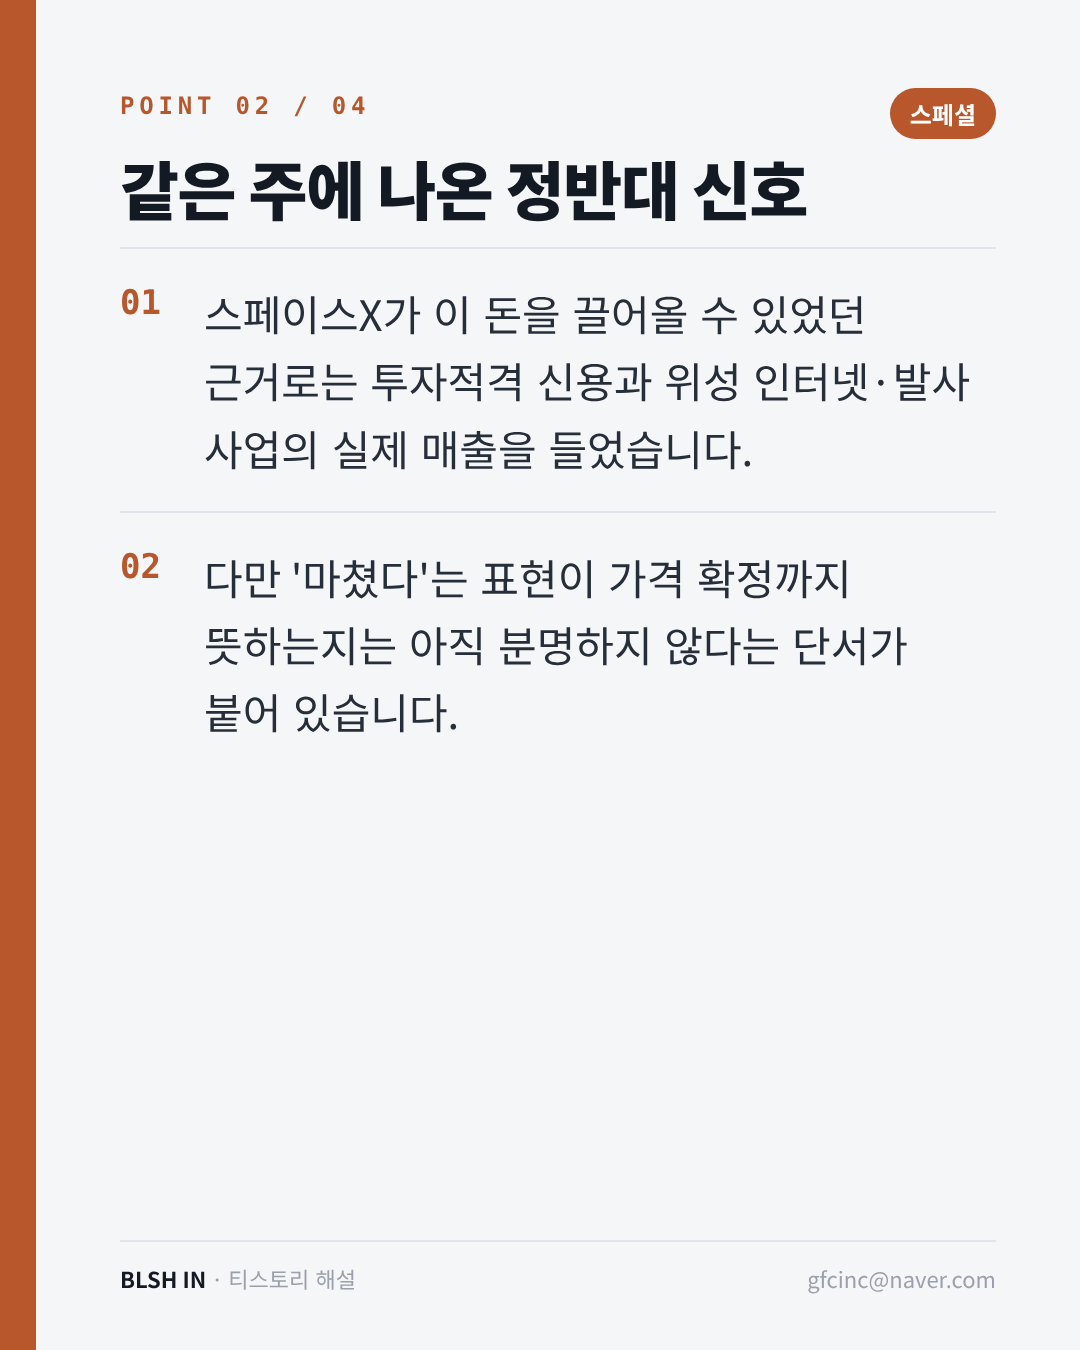
스페이스X 최고경영자는 자사가 GPU 구매를 위해 400억 달러 규모의 부채를 마련했다고 밝히면서, 데이터센터 외 매출원이 없는 기업에는 대출 문이 사실상 닫혔다고 덧붙였습니다. 스페이스X가 이 돈을 끌어올 수 있었던 근거로는 투자적격 신용과 위성 인터넷·발사 사업의 실제 매출을 들었습니다. 다만 '마쳤다'는 표현이 가격 확정까지 뜻하는지는 아직 분명하지 않다는 단서가 붙어 있습니다.
■ 숫자로 본 균열
가장 큰 독립 임대업체로 꼽히는 코어위브의 2031년 만기 채권은 연 15%를 넘는 수익률로 거래되며 사상 최고를 다시 썼고, 5년 부도 보험료는 연초의 약 2.7배 수준인 1,100bp대에 이르렀습니다. 주가는 고점의 3분의 1 아래로 내려왔습니다. 다른 임대업체들도 이달 들어 큰 폭으로 밀렸다는 보도가 이어졌습니다. 돈을 빌려주는 쪽의 질문이 "AI가 성장하느냐"에서 "AI 말고 어디서 현금을 버느냐"로 바뀐 셈입니다.
■ 큰손의 차입도 커지고 있다
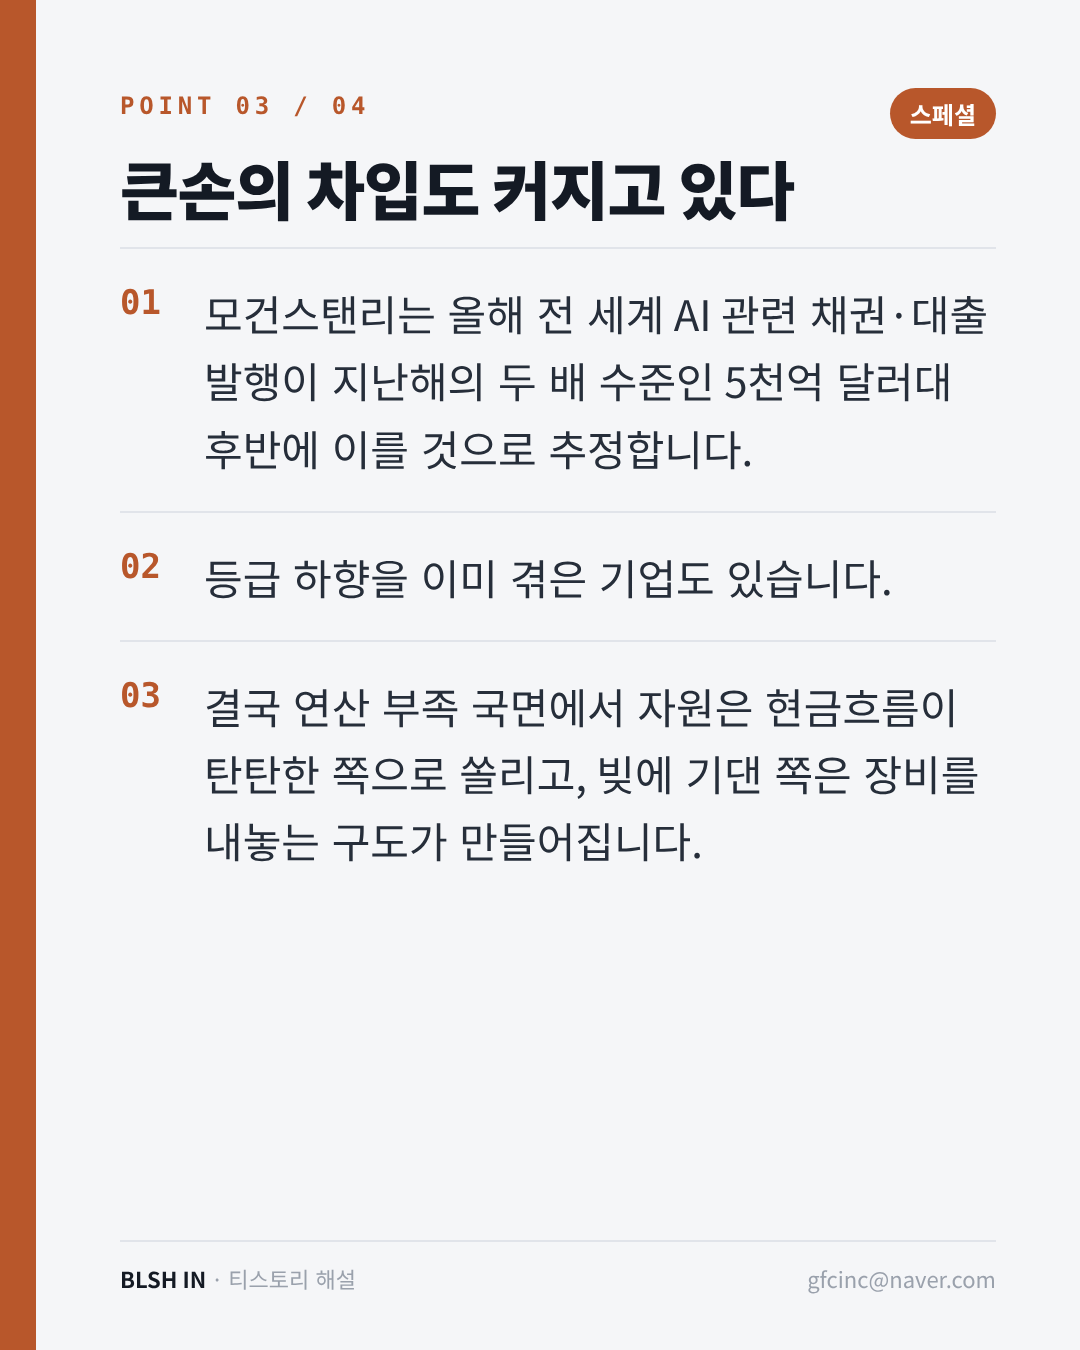
모건스탠리는 올해 전 세계 AI 관련 채권·대출 발행이 지난해의 두 배 수준인 5천억 달러대 후반에 이를 것으로 추정합니다. 신용평가사 S&P는 대형 기술 기업들이 2030년까지 데이터센터에 7조 달러 이상을 투입할 것으로 보면서, 장부에 드러나지 않는 보증과 장기 약정까지 고려하면 실제 부담이 더 클 수 있다고 지적했습니다. 등급 하향을 이미 겪은 기업도 있습니다. 결국 연산 부족 국면에서 자원은 현금흐름이 탄탄한 쪽으로 쏠리고, 빚에 기댄 쪽은 장비를 내놓는 구도가 만들어집니다.
■ 컴퓨트 코인은 왜 반대로 움직였나
같은 기간 탈중앙 연산·저장 네트워크 토큰들은 한 달 동안 대체로 14%에서 25% 사이로 하락했습니다. 비텐서가 약 4분의 1, 파일코인이 5분의 1 남짓 빠졌고, 렌더와 아이오넷도 6분의 1가량 내렸습니다. 데이터 수집형인 그래스만 3분의 1 넘게 올랐습니다. 임대료가 오르면 이 토큰들도 덩달아 오를 것 같지만, 실제로는 네트워크 사용료가 토큰 매수나 소각으로 이어지는 장치가 있어야 하고, 대부분은 아직 연결 고리가 간접적입니다. 여기에 임대업체 신용 불안이 겹치면 'AI 인프라'라는 이름이 붙은 자산 전체가 한꺼번에 위험 회피 대상이 됩니다.
■ 확인할 순서
첫째, 이번 주 대형 클라우드 3사의 실적에서 설비투자를 영업현금으로 감당하고 있는지를 봅니다. 둘째, 코어위브의 채권 수익률과 부도 보험료가 진정되는지 봅니다. 셋째, 임대 지수가 지금 수준을 지키는지 봅니다. 넷째, 탈중앙 컴퓨트 네트워크의 실제 사용료 수입이 늘어나는지 봅니다. 네 가지가 한 방향을 가리킬 때 서사와 가격이 만난다고 봅니다.
■ 정리
지금 AI 시장은 수요가 아니라 자금 조달 능력이 승자를 가르는 국면에 들어섰습니다. 연산이 모자란다는 사실과 그 연산을 소유하는 쪽이 누구인지는 다른 문제이고, 토큰 투자는 후자의 연결 고리를 확인한 뒤에야 의미가 있습니다.
※ 근거와 검증 등급: 임대 지수는 실리콘데이터, 스페이스X 발언은 로이터·블룸버그, 코어위브 채권은 벤징가·CNBC 보도(검증), 일부 수치는 단일 출처(판독)입니다. 토큰 수익률은 비트겟 공개 데이터로 직접 계산했습니다.
이 글은 정보 제공용이며 특정 자산의 매수·매도를 권하지 않습니다. 문의 gfcinc@naver.com · BLSH IN
본문 끝