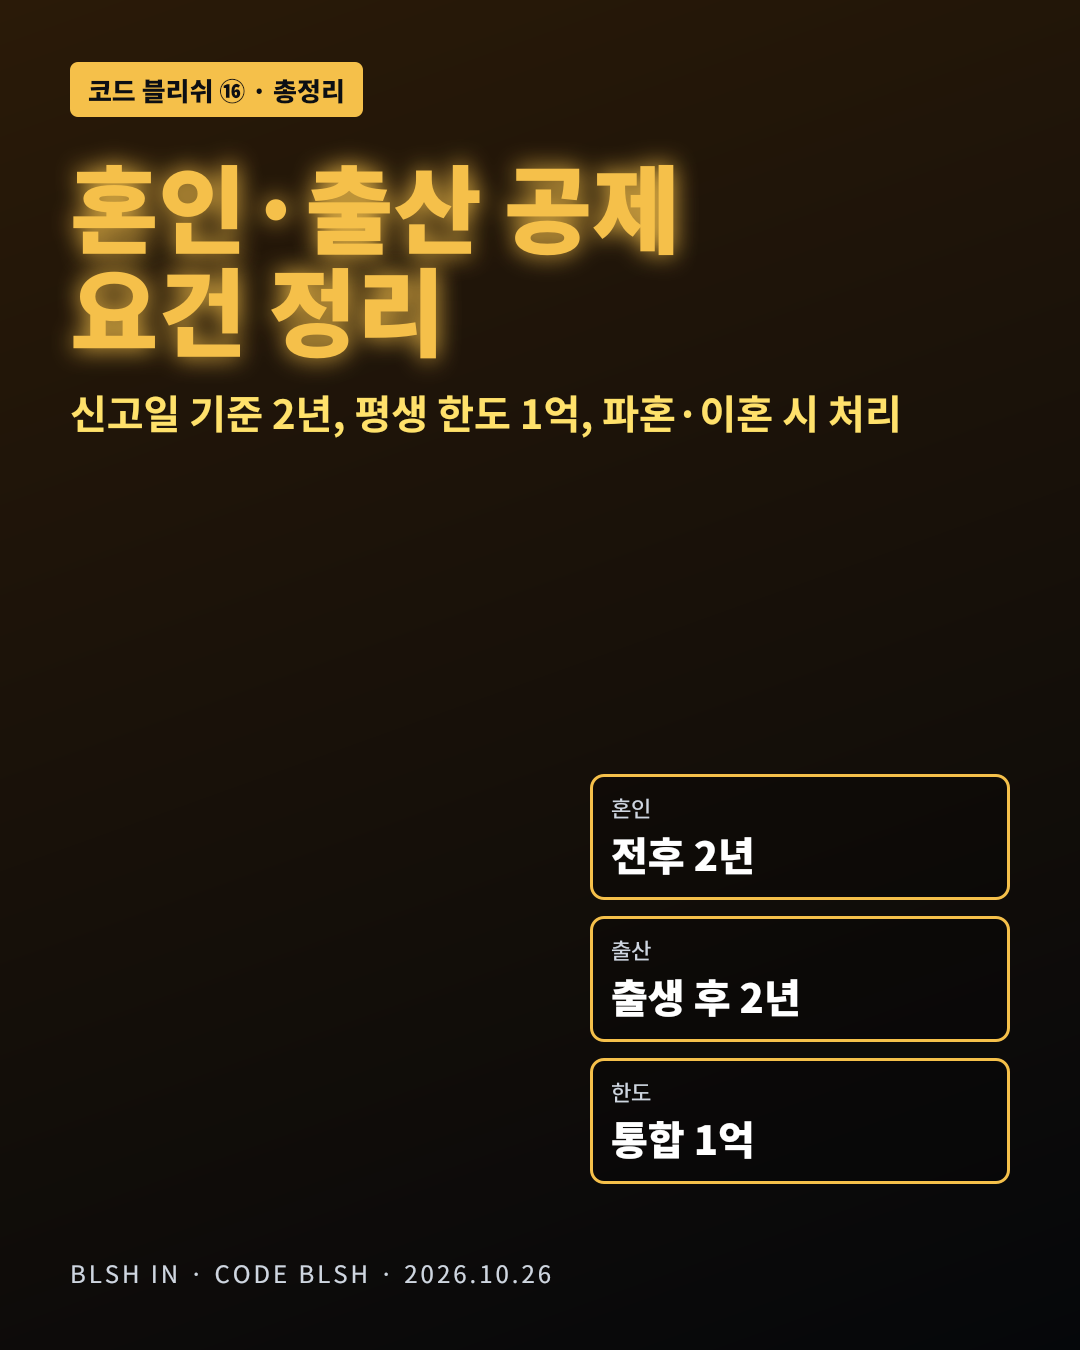
혼인·출산 증여재산공제 총정리 — 1억 한도, 신고일 기준 2년, 재혼·쌍둥이·파혼 시 처리
결혼 자금이나 출산 축하금을 부모님께 받을 때 세금이 얼마나 붙는지 묻는 분이 많습니다. 2024년부터 결혼과 출산에 맞춰 받는 돈에 별도의 공제가 생겼는데, 재혼하거나 아이를 둘 이상 낳는 경우처럼 실제 삶에서는 헷갈리는 상황이 많습니다. 요건과 예외를 순서대로 정리합니다.
📌 결론 세 줄
- 혼인신고 전후 두 해, 또는 아이가 태어난 뒤 두 해 안에 부모나 조부모에게 받은 재산은 받는 사람 한 명당 일생에 걸쳐 1억 원까지 세금 없이 받을 수 있습니다.
- 이 한도는 다시 결혼하든 아이를 여럿 낳든 늘어나지 않으며, 평소에 적용되는 5천만 원 공제와는 별도로 쓸 수 있습니다.
- 결혼 전에 받았다가 결혼이 이뤄지지 않으면 일반 증여로 바뀌지만, 정해진 기한 안에 돌려주면 처음부터 없던 일로 처리됩니다.
■ 언제 받은 돈이 대상인가
기준은 결혼식이 아니라 혼인신고를 한 날입니다. 그날을 기준으로 앞뒤 두 해 안에 받은 증여가 대상이고, 신고 없이 함께 사는 관계는 포함되지 않습니다. 출산은 출생신고서에 적힌 출생일부터 두 해 안에 받은 증여가 대상이며, 입양은 입양신고일을 기준으로 합니다. 아이가 태어나기 전에 미리 받은 돈은 해당하지 않습니다.

■ 얼마까지인가
결혼 공제와 출산 공제는 하나의 통으로 묶여 받는 사람 기준 일생 1억 원이 상한입니다. 여기에 부모·조부모에게서 열 해마다 받을 수 있는 5천만 원 공제를 더하면 한 사람이 1억 5천만 원까지 세금 없이 받을 수 있습니다. 부부가 각자 자기 쪽 부모에게 받으면 두 사람 합계는 그 두 배가 됩니다. 돈뿐 아니라 집이나 주식 같은 재산도 평가한 값으로 공제를 적용할 수 있습니다.
■ 재혼·쌍둥이·이혼은
다시 결혼하는 경우에도 공제는 적용됩니다. 다만 이전 결혼 때 이미 1억 원을 모두 썼다면 남은 한도가 없습니다. 쌍둥이를 낳거나 둘째를 낳아도 한도는 늘지 않습니다. 혼인신고를 하고 실제로 함께 살았다면 나중에 이혼하더라도 이미 받은 공제를 되돌리지 않습니다. 빌려준 돈을 갚지 않아도 된다고 해 주는 방식은 이 공제를 받을 수 없다는 점도 기억해 둘 필요가 있습니다.
■ 결혼이 무산되면
결혼을 앞두고 받았는데 결국 결혼하지 않게 되면 그 돈은 일반 증여로 다시 계산됩니다. 이 경우 정해진 기간 안에 스스로 신고하면 가산세는 면제되지만 이자에 해당하는 금액은 붙습니다. 결혼이 무산된 사유가 생긴 달의 말일부터 석 달 안에 받은 재산을 돌려주면 처음부터 증여가 없었던 것으로 봅니다.
■ 정리
같은 금액이라도 혼인신고일과 출생일을 기준으로 언제 받느냐에 따라 세금이 0원이 되기도 하고 수백만 원이 되기도 합니다. 한도는 일생 한 번이라는 점, 신고를 해야 공제가 적용된다는 점을 먼저 확인하는 것이 좋습니다.
자주 묻는 질문
Q. 사위나 며느리가 받아도 되나요?
A. 이 공제는 받는 사람의 직계존속에게서 받은 증여가 대상입니다. 배우자의 부모에게 받는 경우는 일반적으로 다른 공제 기준이 적용되니 따로 확인해야 합니다.
Q. 혼인신고 전에 받아도 되나요?
A. 신고일 기준 두 해 전부터 받은 증여도 대상입니다. 다만 결혼이 이뤄지지 않으면 일반 증여로 바뀝니다.
Q. 2024년 이전에 결혼했으면 못 받나요?
A. 혼인신고 시점보다 증여 시점이 중요합니다. 2024년 이후 받은 증여가 신고일 전후 두 해 안에 들어가면 적용될 수 있습니다.
Q. 쌍둥이를 낳으면 아이 수만큼 공제가 늘어나나요?
A. 아닙니다. 공제 한도는 아이가 아니라 돈을 받는 부모 쪽 한 사람을 기준으로 일생 1억 원이라, 쌍둥이를 낳아도 추가로 늘지 않습니다.
Q. 공제를 받으려면 따로 신청해야 하나요?
A. 증여받은 달의 말일부터 석 달 안에 증여세 신고를 하면서 공제를 적용합니다. 신고하지 않으면 혜택을 놓칠 수 있습니다.
※ 근거와 검증 등급: 상속세 및 증여세법 혼인·출산 증여재산공제 조항과 세무 전문 매체·공공기관 해설 두 곳 기준이며 법령 원문 대조를 권합니다. 금액은 이해를 돕기 위한 예시입니다.
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 문의 gfcinc@naver.com · BLSH IN
본문 끝