증여재산공제 총정리 — 10년 5천만 원, 혼인·출산 1억 원, 그리고 「10년 합산」의 함정
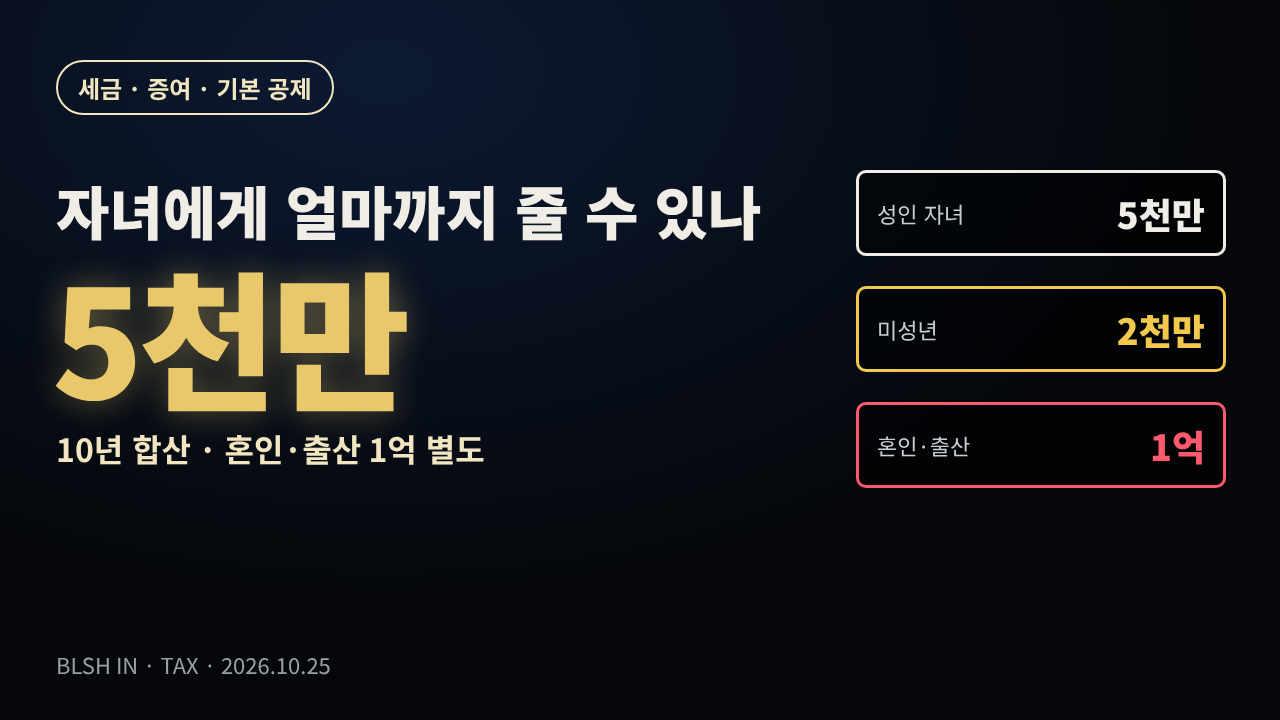
「자녀에게 5천만 원까지는 세금 없이 줄 수 있다」는 말은 절반만 맞습니다. 이 5천만 원은 1년이 아니라 10년 동안의 합계입니다. 증여재산공제의 기본과 자주 놓치는 「10년 합산」 규칙을 정리합니다.
📌 결론 세 줄
1. 부모가 성인 자녀에게 증여하면 10년간 5천만 원(미성년 자녀는 2천만 원)까지 공제됩니다.
2. 혼인이나 출산 때는 일정 요건 아래 1억 원을 추가로 공제받을 수 있습니다.
3. 공제는 10년 동안 받은 금액을 합쳐 판단하므로, 예전에 준 금액을 반드시 함께 계산해야 합니다.
■ 1. 누구에게서 받느냐에 따라 공제가 다르다
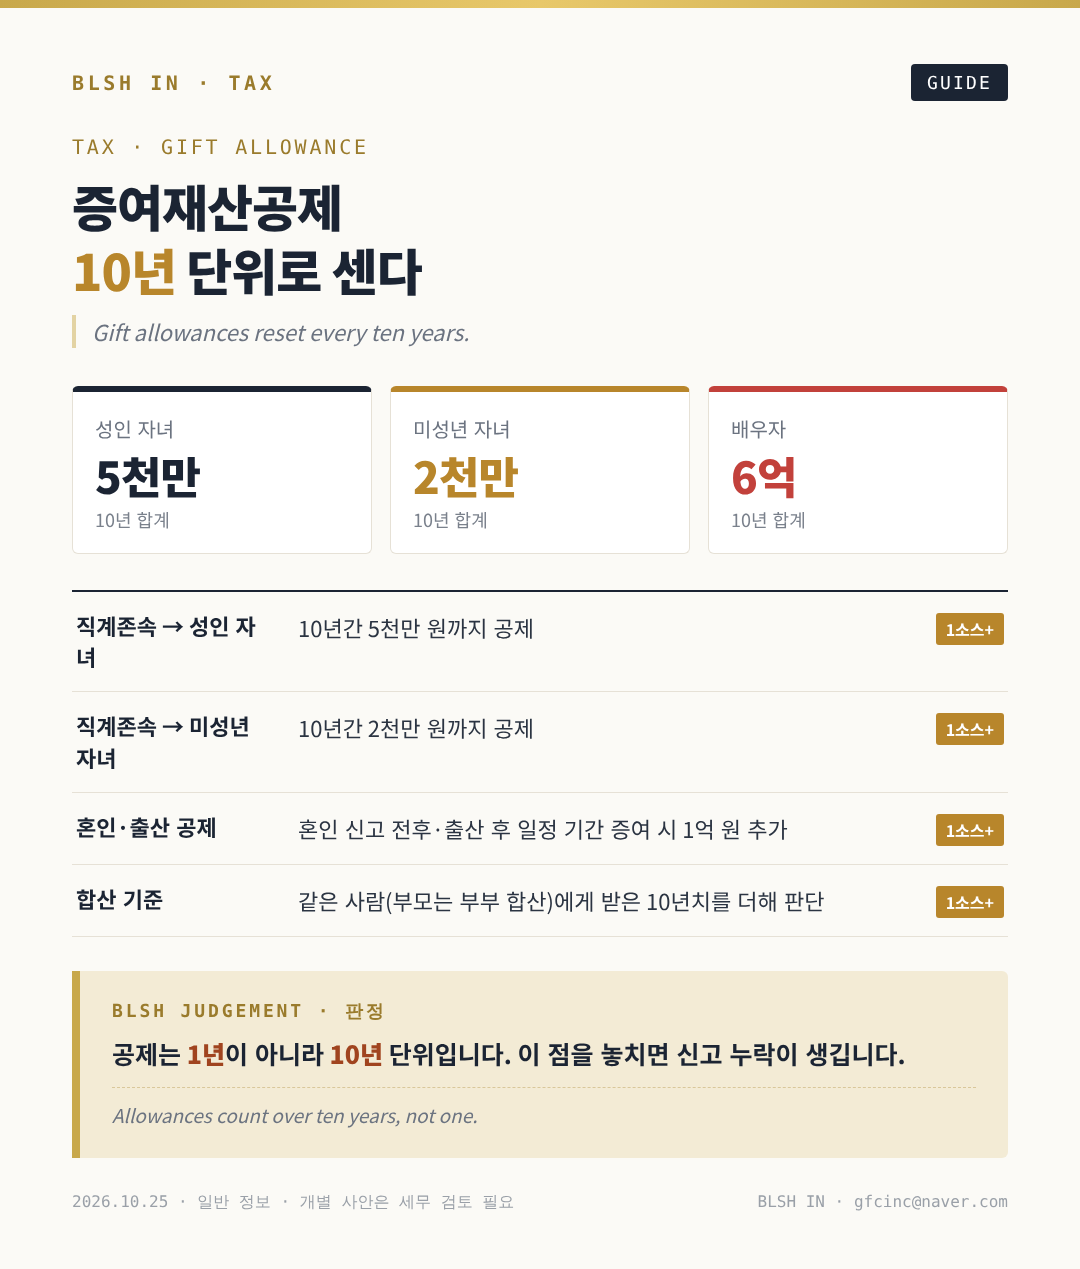
증여재산공제는 주는 사람과 받는 사람의 관계에 따라 정해집니다.
· 배우자에게서 받으면: 10년간 6억 원
· 부모(직계존속)에게서 받으면: 성인 자녀 5천만 원, 미성년 자녀 2천만 원
· 자녀(직계비속)에게서 받으면: 5천만 원
· 그 밖의 친족에게서 받으면: 1천만 원
부모에게 받는 경우에는 아버지와 어머니를 한 사람처럼 합쳐서 봅니다. 아버지에게 5천만 원, 어머니에게 5천만 원을 받는다고 공제가 1억 원이 되는 것이 아닙니다.
■ 2. 혼인·출산 공제
2024년부터 혼인 신고일 전후 일정 기간, 또는 자녀 출생 후 일정 기간 안에 부모에게서 증여받으면 기본 공제와 별도로 1억 원을 추가로 공제받을 수 있습니다. 혼인과 출산 공제는 합쳐서 1억 원이 한도입니다. 적용 기간과 요건은 조문으로 꼭 확인해야 합니다.
■ 3. 「10년 합산」의 함정
공제는 증여받은 날부터 거슬러 올라가 10년 안에 같은 사람에게서 받은 금액을 모두 더해 판단합니다.
(가상 예시) 7년 전 부모에게 3천만 원을 받았고 올해 다시 3천만 원을 받았다면 → 10년 합계 6천만 원 → 공제 5천만 원을 넘는 1천만 원에 증여세가 붙습니다.
(가상 예시) 11년 전 받은 3천만 원은 합산 대상이 아니므로, 올해 받은 3천만 원은 공제 안에 들어갑니다.
예전 증여를 잊고 「올해 처음이니 5천만 원까지 괜찮다」고 생각하면 신고를 놓치게 됩니다.
■ 4. 공제 안이어도 신고하는 이유
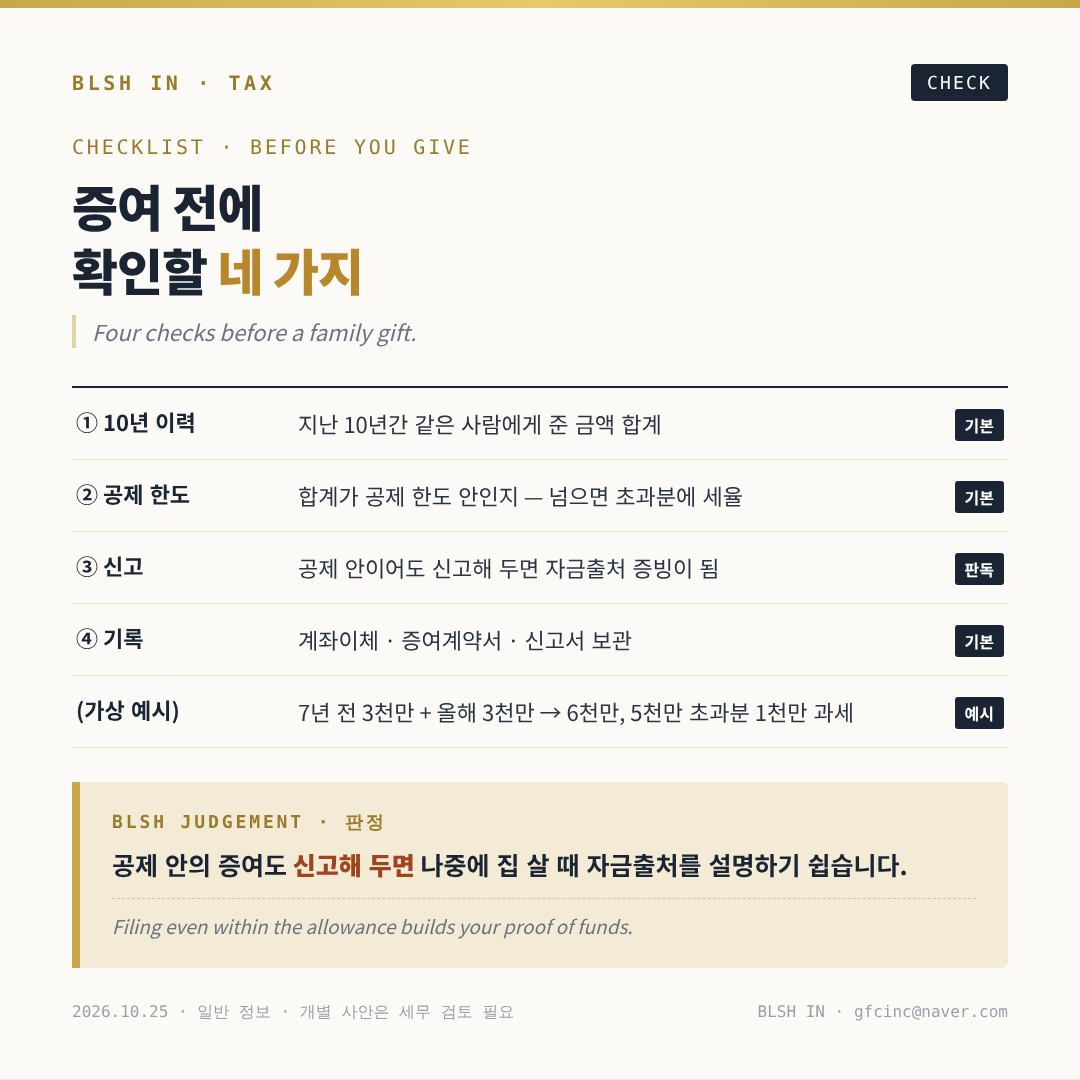
공제 한도 안의 증여는 낼 세금이 없지만, 증여세 신고를 해 두면 그 돈이 「정당하게 받은 돈」이라는 공식 기록이 남습니다. 나중에 자녀가 집을 사면서 자금조달계획서를 내거나 자금출처 조사를 받을 때 이 기록이 그대로 증빙이 됩니다.
증여 전에는 다음을 확인하세요.
① 지난 10년 동안 같은 사람에게 준 금액의 합계
② 그 합계가 공제 한도 안인지
③ 신고 여부(공제 안이어도 신고 권장)
④ 계좌이체 내역, 증여계약서, 신고서 보관
■ 정리
증여재산공제는 10년 단위로 세는 「통장」입니다. 예전에 넣은 금액까지 합쳐 남은 한도를 계산하고, 한도 안의 증여도 신고로 기록을 남겨 두면 나중에 돈의 출처를 설명하기가 훨씬 쉬워집니다.
※ 공제 금액·혼인·출산 공제 요건은 상속세 및 증여세법 원문 대조를 권장합니다. 계산 예시는 가상 예시입니다.
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 문의 gfcinc@naver.com · BLSH IN