자녀 법인에 부모 부동산 팔 때 세금 총정리
자녀 법인에 부모 부동산 팔 때 세금 총정리 — 특정법인 거래 1억 기준, 저가 양도 양도세 시가 재계산까지 (2026)
부모가 가진 상가나 토지를 자녀가 주주인 법인으로 옮기려는 집이 늘고 있습니다. 개인끼리 증여하는 것보다 세금이 덜하다는 이야기가 퍼졌기 때문입니다. 실제로 가족법인을 둘러싼 기준은 개인 간 거래와 다르게 짜여 있습니다. 다만 그 기준은 거래의 종류마다 따로 움직이고, 부모 쪽 양도세라는 또 다른 계산이 함께 붙습니다. 이 글은 자녀 법인에 부모 부동산을 넘길 때 어떤 숫자가 어떤 순서로 계산되는지를 정리합니다.
📌 먼저 결론
- 자녀와 그 친족이 지분 30% 이상을 가진 법인과 부모가 거래하면, 법인이 얻은 이익에 지분율을 곱해 주주 한 명씩 따져 봅니다.
- 그 값이 1억 원 이상이면 주주가 증여받은 것으로 봅니다. 같은 유형의 거래는 1년 안에서 합칩니다.
- 부모가 시가보다 낮게 팔면 부모의 양도소득세도 시가 기준으로 다시 계산될 수 있습니다.
- 흔히 듣는 「법인은 21억까지」는 돈을 빌려주는 경우에 대한 계산입니다.
■ 거래마다 따로 보는 기준
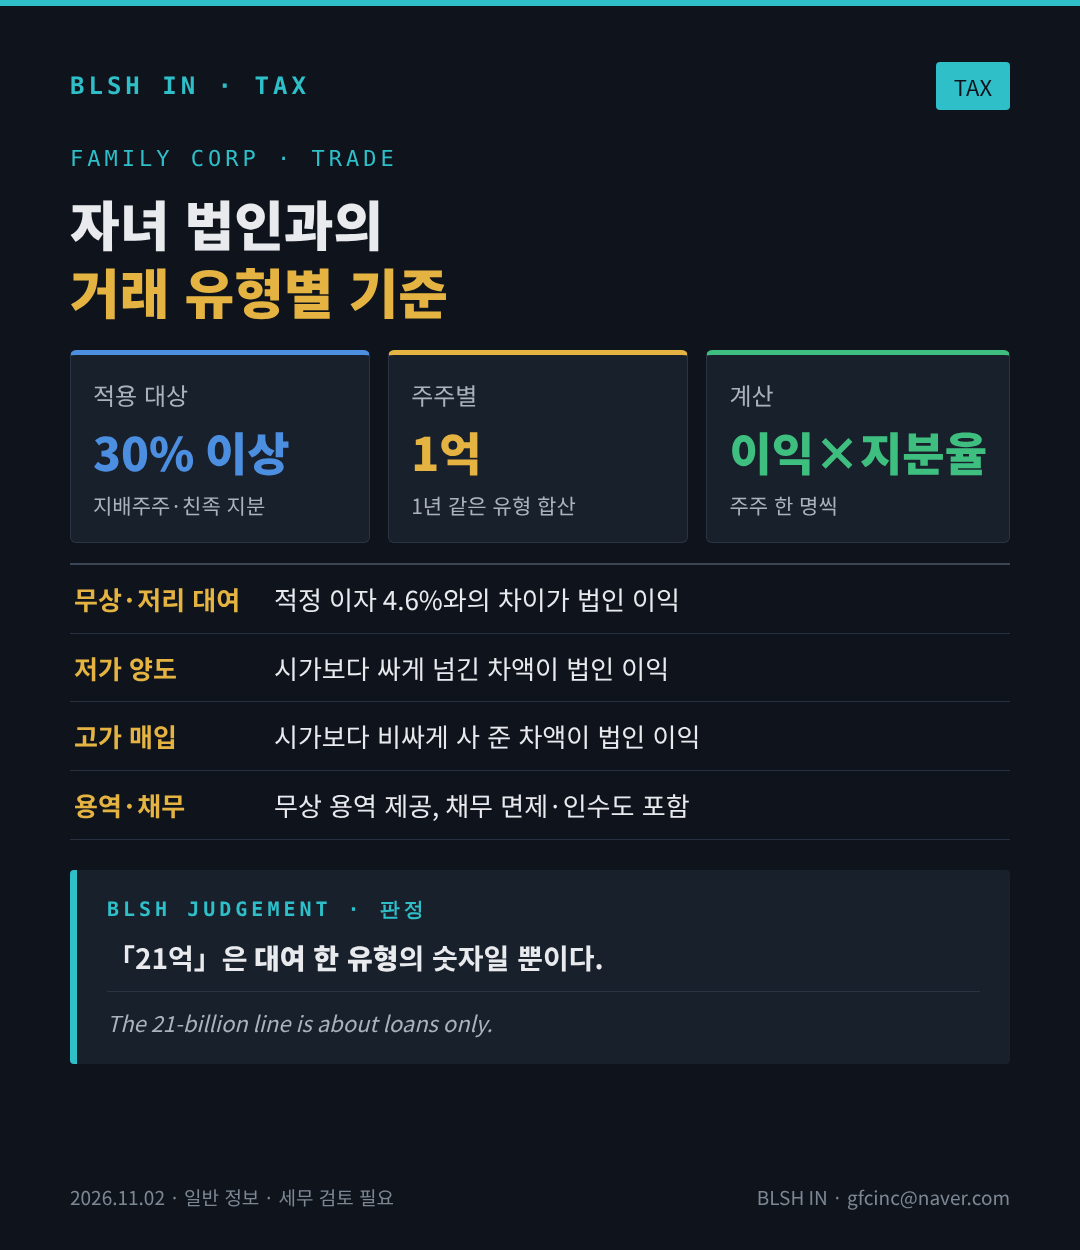
상속세및증여세법 제45조의5는 이런 법인을 특정법인이라고 부르고, 특정법인이 부모 같은 특수관계인과 거래해 이익을 본 경우를 정해 두었습니다. 재산이나 용역을 공짜로 받는 경우, 재산을 시가보다 싸게 사는 경우, 법인 재산을 시가보다 비싸게 팔아 주는 경우, 법인의 빚을 대신 갚아 주거나 면제해 주는 경우가 대표적입니다. 돈을 이자 없이 빌려주는 것도 여기에 들어갑니다.
이익을 계산할 때는 법인 전체의 이익을 먼저 구하고, 거기에 주주 각자의 지분율을 곱합니다. 그 결과가 주주 한 사람 기준으로 1억 원 이상일 때만 과세 대상이 됩니다. 국세청은 이 1억 원을 거래 유형별로 나눠, 해당 거래일로부터 거슬러 1년 안에 같은 유형의 거래가 있으면 합쳐서 판단한다고 해석했습니다.
■ 「21억」이라는 숫자의 정체
무이자 대여만 놓고 보면 계산이 간단합니다. 세법상 적정 이자율 4.6%를 적용해, 자녀가 100%를 가진 법인이라면 약 21억 7천만 원까지는 1년 이자 이익이 1억 원을 넘지 않습니다. 법인에 은행 차입금이 있으면 4.6% 대신 법인의 가중평균차입이자율을 쓰기 때문에 이 한도는 달라집니다. 중요한 점은 이 숫자가 대여라는 한 가지 거래에 대한 것이라는 사실입니다. 같은 해에 부동산을 넘기면, 그 거래는 별도의 유형으로 다시 1억 원 기준을 따집니다.
■ 예시로 따라가 보기 (가상)
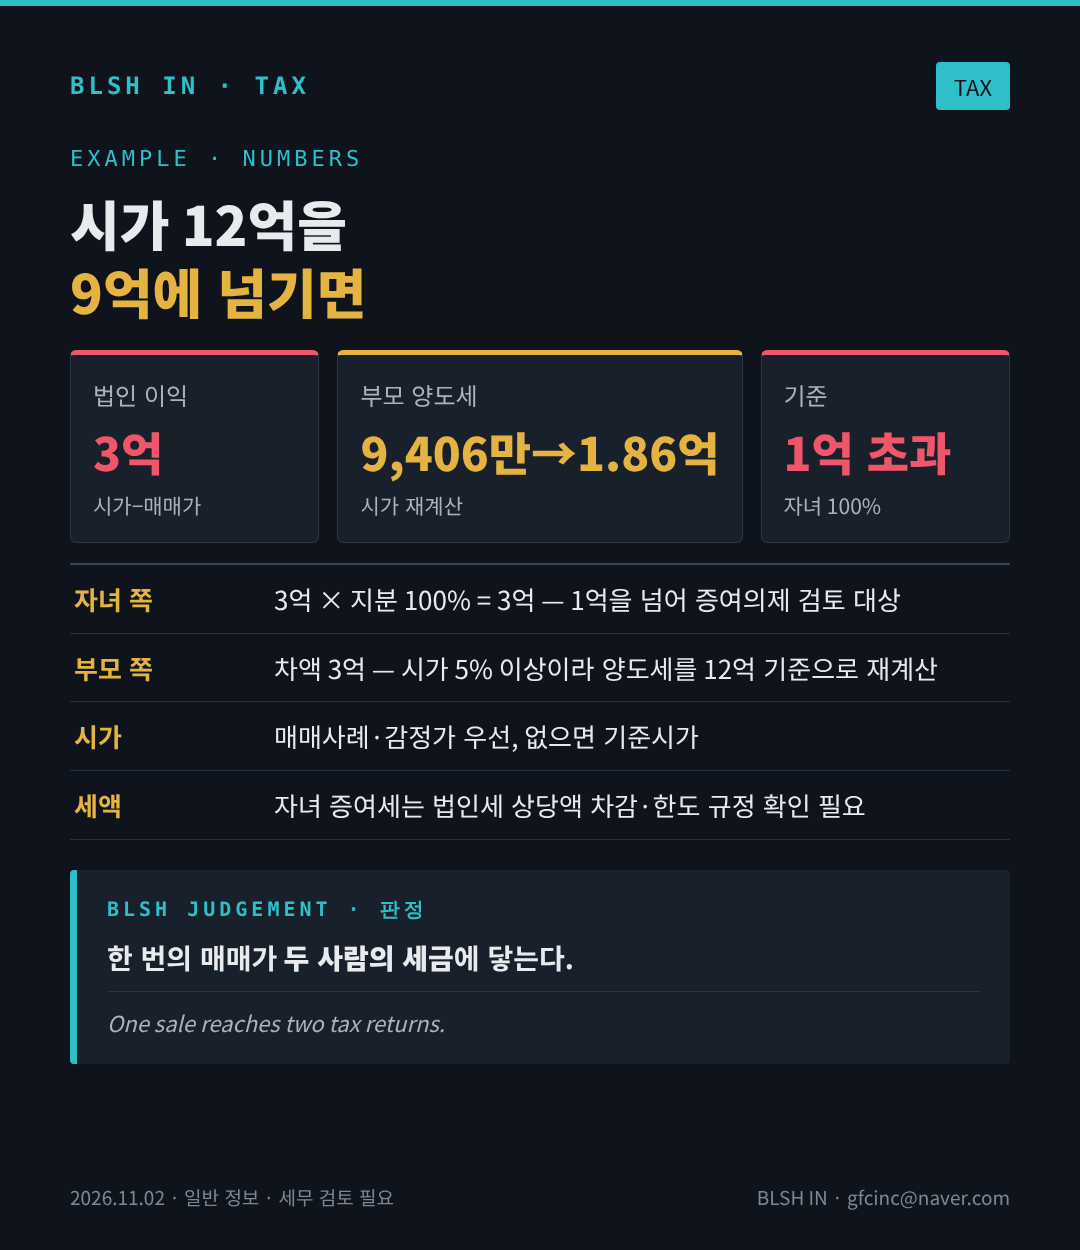
부모가 15년 넘게 가진 상가를 자녀가 지분 100%를 가진 법인에 넘긴다고 해 보겠습니다. 취득가는 5억 원, 같은 시기 인근 매매사례로 본 시가는 12억 원, 실제 매매가는 9억 원으로 정했습니다.
먼저 자녀 쪽입니다. 시가와 매매가의 차이 3억 원이 법인의 이익이 되고, 지분 100%를 곱하면 3억 원으로 1억 원 기준을 넘습니다. 이 경우 증여세 검토 대상이 되며, 실제 세액은 법인이 부담할 법인세 상당액을 빼는 계산과 세액 한도 규정을 거쳐 정해집니다.
다음은 부모 쪽입니다. 9억 원으로 신고하면 양도차익 4억 원에서 장기보유특별공제 30%와 기본공제 250만 원을 빼 과세표준이 약 2억 7,750만 원, 지방세까지 합친 세금은 약 9,406만 원입니다. 그런데 특수관계인에게 시가보다 낮게 팔고 그 차액이 3억 원 이상이거나 시가의 5% 이상이면, 양도가액을 시가로 바꿔 다시 계산할 수 있습니다. 12억 원으로 다시 계산하면 과세표준은 약 4억 8,750만 원, 세금은 약 1억 8,597만 원이 됩니다. 싸게 판 효과는 사라지고, 자녀 쪽 검토만 새로 생긴 셈입니다. 개인과 법인 사이 거래에는 법인세법의 시가 규정도 함께 걸리므로 조문 확인이 필요합니다.
■ 함께 봐야 할 것들
가족법인은 처음 세울 때부터 기록이 쌓입니다. 자본금이 부모 돈이었다면 그 자체가 자녀에게 간 증여이고, 10년 증여재산공제가 그만큼 쓰입니다. 대여금은 계약서와 이자 이체, 상환 기록이 없으면 빌려준 돈으로 인정받기 어렵습니다. 부동산은 거래 시점 앞뒤의 매매사례와 감정가가 시가 판단의 출발점이 됩니다.
■ 자주 묻는 질문
Q. 기준시가로 팔면 안전하지 않나요?
A. 세법은 매매사례가액이나 감정가액처럼 시장 가격에 가까운 값을 먼저 시가로 봅니다. 그런 값이 있으면 기준시가는 시가로 쓰이지 않을 수 있습니다.
Q. 자녀가 두 명이고 지분을 절반씩 나누면 어떻게 되나요?
A. 법인 이익에 각자의 지분율을 곱하므로 한 사람당 금액은 줄어듭니다. 다만 그 금액이 여전히 1억 원 이상이면 두 사람 모두 검토 대상이 됩니다.
■ 정리
가족법인에 부동산을 넘기는 일은 한 번의 매매로 끝나지 않습니다. 법인 쪽 이익, 주주인 자녀의 몫, 판 부모의 양도세가 같은 날짜에 함께 계산됩니다. 숫자 하나만 기억하기보다, 거래 유형과 시가를 먼저 확인하는 순서가 중요합니다.