유한회사 지분과 업종 마감이 겹친 두 회사 — 지분을 찾아도 끝나지 않은 승계 이야기
가족 회사 중에는 유한회사 형태로 운영되는 곳이 꽤 있습니다. 주식회사가 아니니 차명 문제와는 상관없다고 생각하기 쉽지만, 실제로는 같은 구조의 문제가 생깁니다. 여기에 업종에 따라 승계 특례가 끝나는 날짜까지 겹치면 상황이 훨씬 빠듯해집니다. 이 글은 그런 두 회사의 이야기입니다.
📌 이 글의 요점
- 유한회사의 출자지분도 다른 사람 이름으로 되어 있으면 그대로 넘길 수 없습니다.
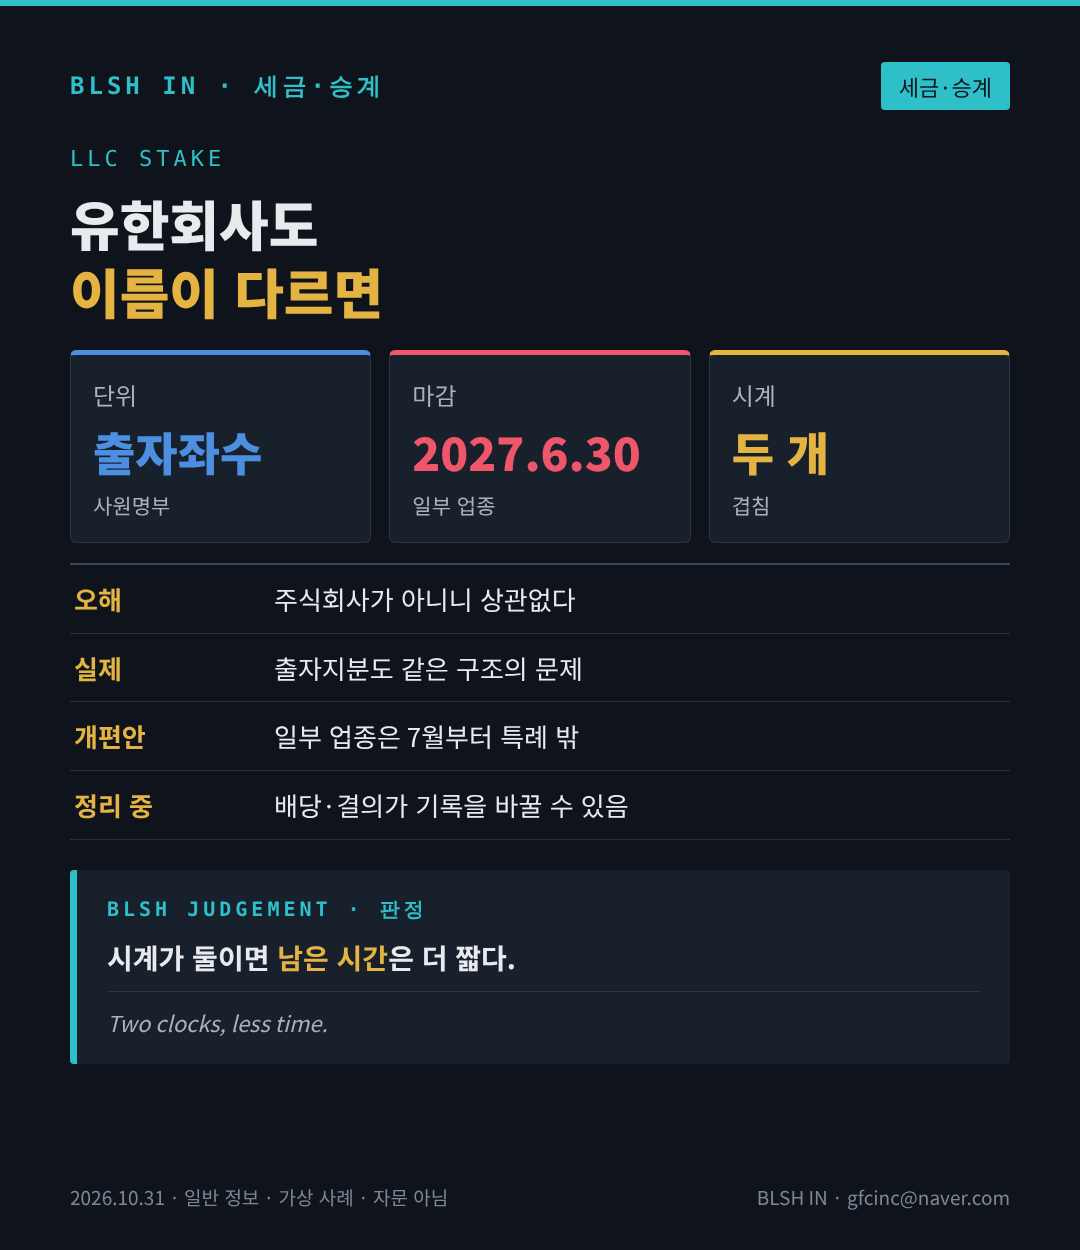
- 정부 개편안은 일부 업종을 내년 7월부터 승계 특례에서 제외합니다.
- 지분을 되찾아도 회사가 가진 자산 구성에 따라 세금이 크게 달라집니다.
■ 운송업 회사의 두 시계
1990년대에 세워진 운송 관련 유한회사입니다. 출자지분의 20%가 오래전부터 친척 이름으로 되어 있었습니다. 대표는 이 지분을 정리한 뒤 자녀에게 회사를 넘길 계획이었는데, 이 회사의 업종이 개편안에서 특례 대상에서 빠지는 쪽에 들어 있었습니다. 현행 특례를 쓰려면 내년 6월 말까지 증여를 마쳐야 했고, 그 전에 지분 정리부터 끝나야 했습니다.
정리가 진행되는 동안 회사는 늘 하던 대로 결산 배당과 사원총회 일정을 이야기했습니다. 그런데 정리가 끝나기 전에 친척 앞으로 배당이 나간다면, 그 사람이 실제 주인이라는 기록이 하나 더 생기는 셈이었습니다. 평소의 일이 정리 기간에는 다른 의미를 가졌습니다.
■ 다른 회사에 묶인 돈
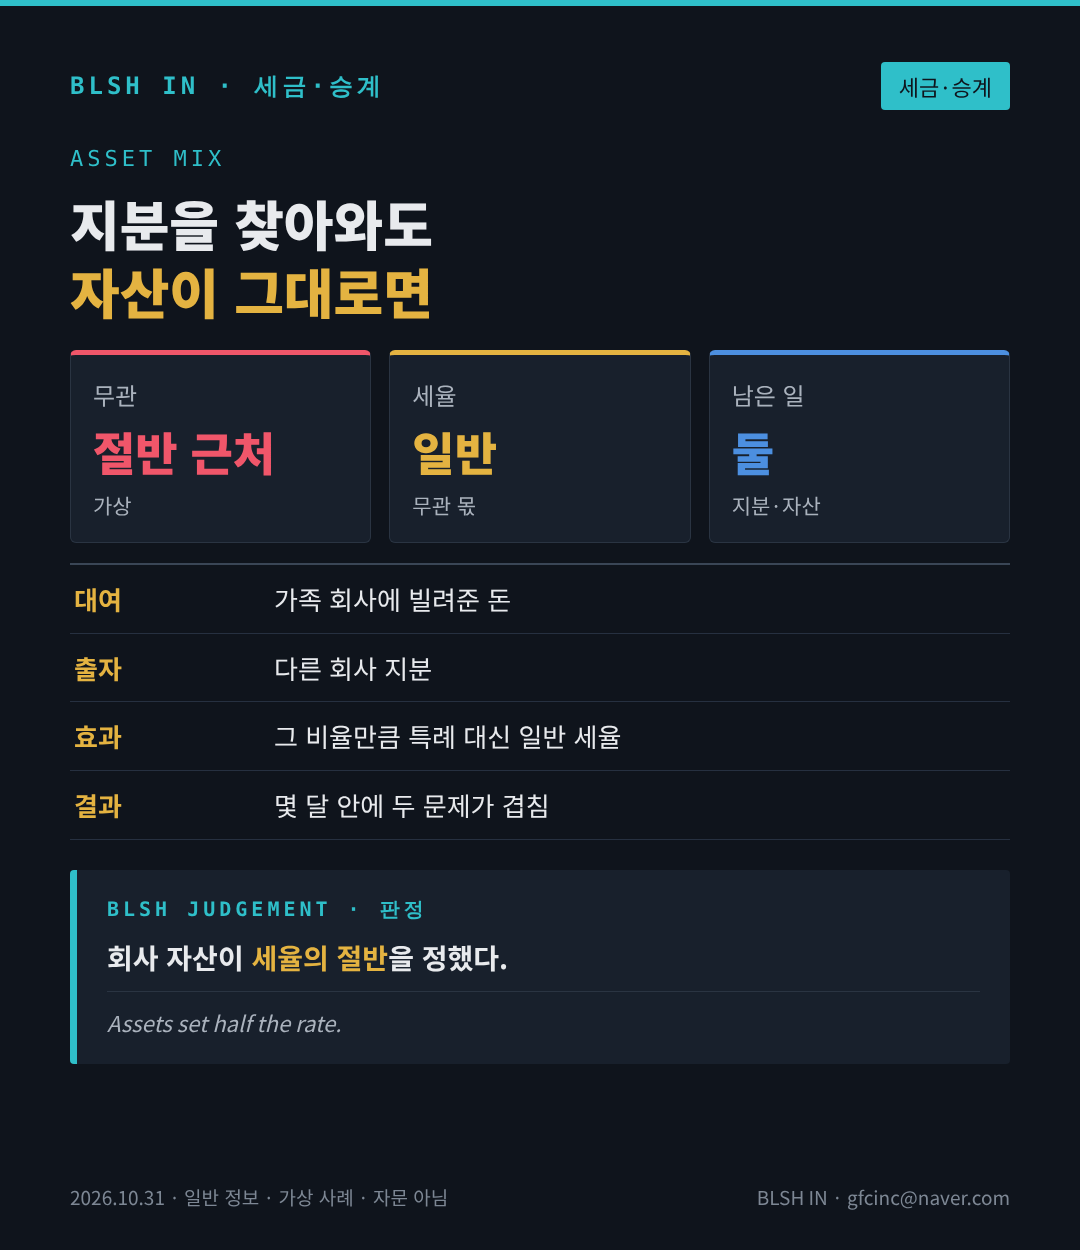
또 다른 회사는 같은 가족이 운영하는 다른 법인에 돈을 빌려주고 그 회사 지분도 사 두었습니다. 회사 자산의 절반 가까이가 본업과 관계없는 자산으로 분류될 수 있는 상황이었습니다. 대표는 남의 이름으로 된 지분만 되찾으면 특례로 가볍게 넘길 수 있다고 기대했습니다.
하지만 특례는 본업과 관계없는 자산의 비율만큼은 일반 세율로 계산합니다. 지분이 돌아와도 자산 구성이 그대로라면 기대만큼 세금이 줄지 않았습니다. 남은 몇 달 사이에 지분과 자산이라는 두 과제가 함께 놓였습니다.
■ 시간 순서로 다시 보면
개편안이 발표되기 전까지 두 회사 모두 승계를 몇 년에 걸쳐 천천히 할 생각이었습니다. 발표 뒤 남은 기간이 1년 남짓으로 줄었고, 그 안에 지분 정리와 자산 정리, 증여를 차례로 끝내야 했습니다. 각각의 일은 따로 보면 몇 달이면 되는 일이었지만, 앞의 일이 끝나야 다음 일을 시작할 수 있는 순서였습니다. 결국 문제는 각 일의 난이도보다 순서와 겹침이었습니다.
■ 이 이야기에서 자주 나오는 말
「유한회사는 다르다」, 「지분만 찾으면 된다」, 「법이 바뀔 수도 있으니 기다려 보자」. 이 사례에서는 세 말이 모두 시간을 줄이는 방향으로 작용했습니다. 기다리는 동안에도 마감일은 그대로였습니다.
■ 사람들의 자리에서
대표는 회사를 지키며 남은 시간 안에 자녀에게 넘기고 싶었고, 친척은 오래전 이름을 빌려준 일을 크게 의식하지 않았습니다. 자녀는 회사를 이어받을 준비를 하면서도 언제, 어떤 조건으로 받게 될지 알 수 없는 상태로 몇 달을 보냈습니다. 각자의 입장은 모두 이해할 만했지만, 달력은 누구의 사정도 기다려 주지 않았습니다.
■ 한 줄로 남기면
운송업 회사는 정리 기간의 평소 업무가, 다른 회사는 본업 밖 자산이 발목을 잡았습니다. 두 회사 모두 「지분만 되찾으면 끝」이라는 기대에서 출발했다는 점이 같았습니다. 그리고 그 기대가 깨진 시점은 모두 마감까지 남은 날이 손에 꼽을 만큼 줄어든 뒤였습니다. 시간이 넉넉했다면 순서대로 풀 수 있었던 문제들이 한꺼번에 몰렸습니다.
■ 독자 질문
Q. 개편안이 국회에서 바뀔 수도 있지 않나요?
A. 바뀔 수 있습니다. 다만 이 사례의 회사들은 확정을 기다리는 동안 남은 시간이 줄어드는 상황을 겪었습니다.
Q. 유한회사를 주식회사로 바꾸면 달라지나요?
A. 형태 변경 자체도 별도의 검토 대상이며, 이 글에서는 다루지 않습니다.
Q. 친척이 협조하지 않았다면 어땠을까요?
A. 이 사례의 친척은 협조적이었지만, 그렇지 않았다면 정리 기간이 마감을 넘겼을 가능성이 컸습니다. 협조 여부 자체가 일정의 가장 큰 변수였습니다.
■ 마무리
유한회사의 차명 지분은 지분, 자산, 업종 마감이라는 세 가지가 동시에 움직일 때 가장 어려워집니다. 두 회사의 이야기는 그 겹침이 어떻게 생기는지를 보여 줍니다.
이 글은 불특정 다수를 위한 일반 정보와 사례 소개이며, 특정인에 대한 세무 상담·자문이나 세무대리, 법률 자문이 아닙니다. 사례는 공개된 판례·보도·법령 자료의 유형을 바꿔 구성한 가상 사례이며, 실제 판단은 세무사·변호사 등 자격 있는 전문가에게 확인하세요. 승계·지분·자금 구조 경영 상담 문의 gfcinc@naver.com · BLSH IN (세무 신고·세무 자문은 세무사가, 법률 판단은 변호사가 각자 명의로 수행합니다)
[본문 끝]