우회승계 총정리 — 자기주식 소각, 자녀법인 사업 이관, 상속 후 감자의 세금과 2027년 시행일
가업 승계 공제가 엄격해지면서 공제 없이 지분을 넘기는 '우회' 방식이 자주 소개됩니다. 대표적으로 회사가 부모 주식을 사들여 없애는 방법, 자녀가 세운 회사로 사업을 옮기는 방법, 상속 뒤 회사 자본을 줄여 현금을 돌려받는 방법이 거론됩니다. 이 글은 세 가지를 각각 어떤 세금 규칙이 둘러싸고 있는지, 그리고 정부안이 무엇을 언제 바꾸는지 정리합니다.
📌 결론 세 줄
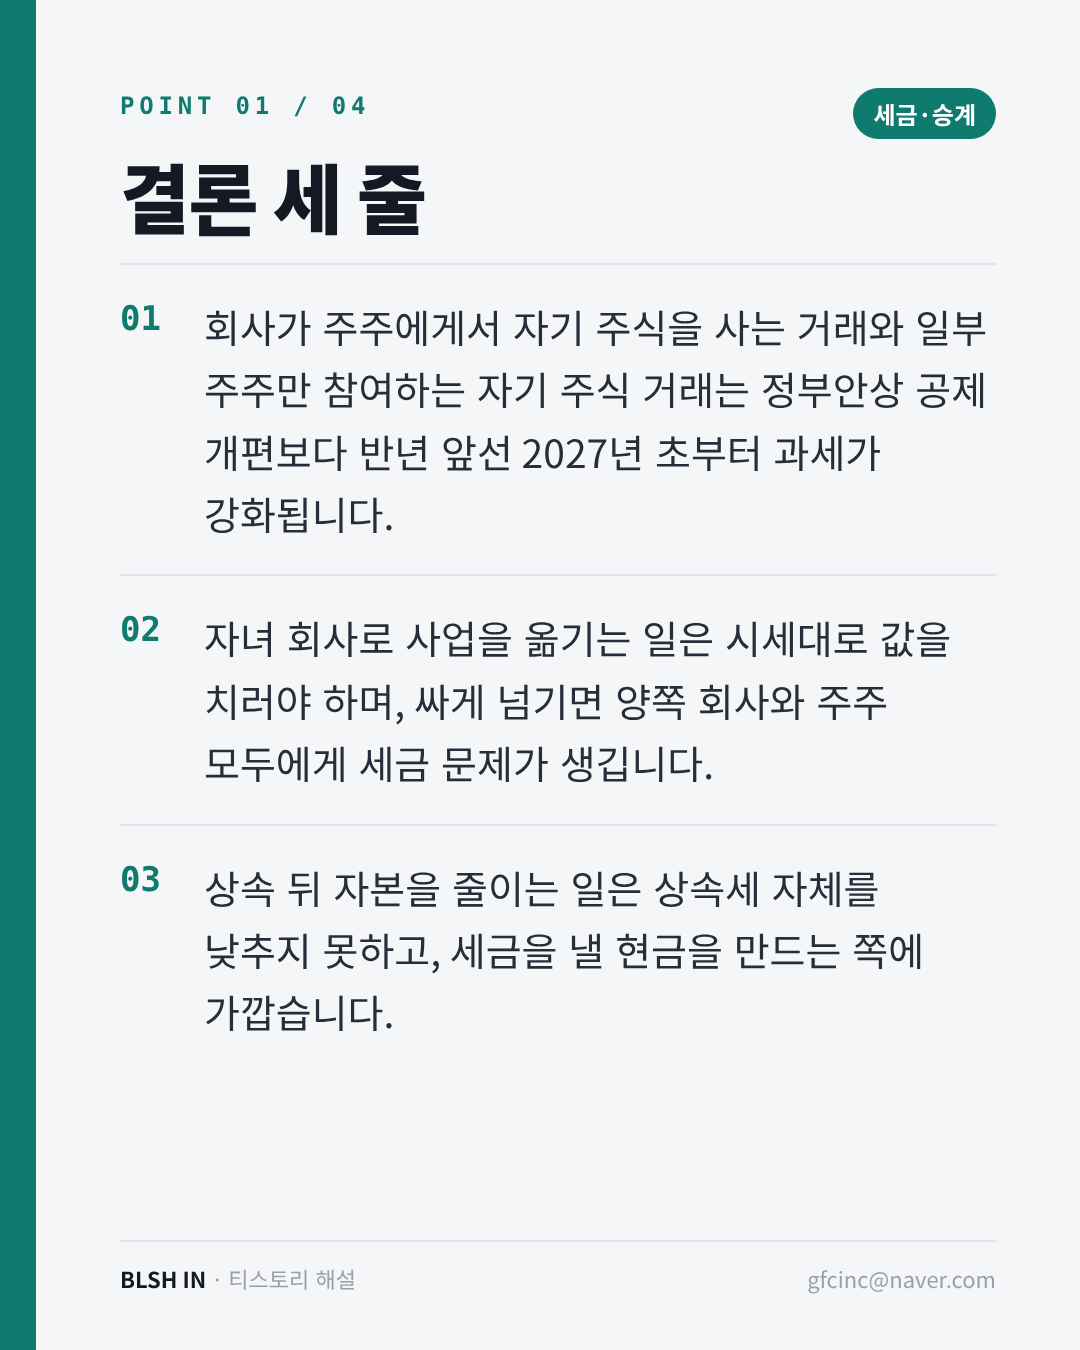
1. 회사가 주주에게서 자기 주식을 사는 거래와 일부 주주만 참여하는 자기 주식 거래는 정부안상 공제 개편보다 반년 앞선 2027년 초부터 과세가 강화됩니다.
2. 자녀 회사로 사업을 옮기는 일은 시세대로 값을 치러야 하며, 싸게 넘기면 양쪽 회사와 주주 모두에게 세금 문제가 생깁니다.
3. 상속 뒤 자본을 줄이는 일은 상속세 자체를 낮추지 못하고, 세금을 낼 현금을 만드는 쪽에 가깝습니다.
■ 시행일이 다르다
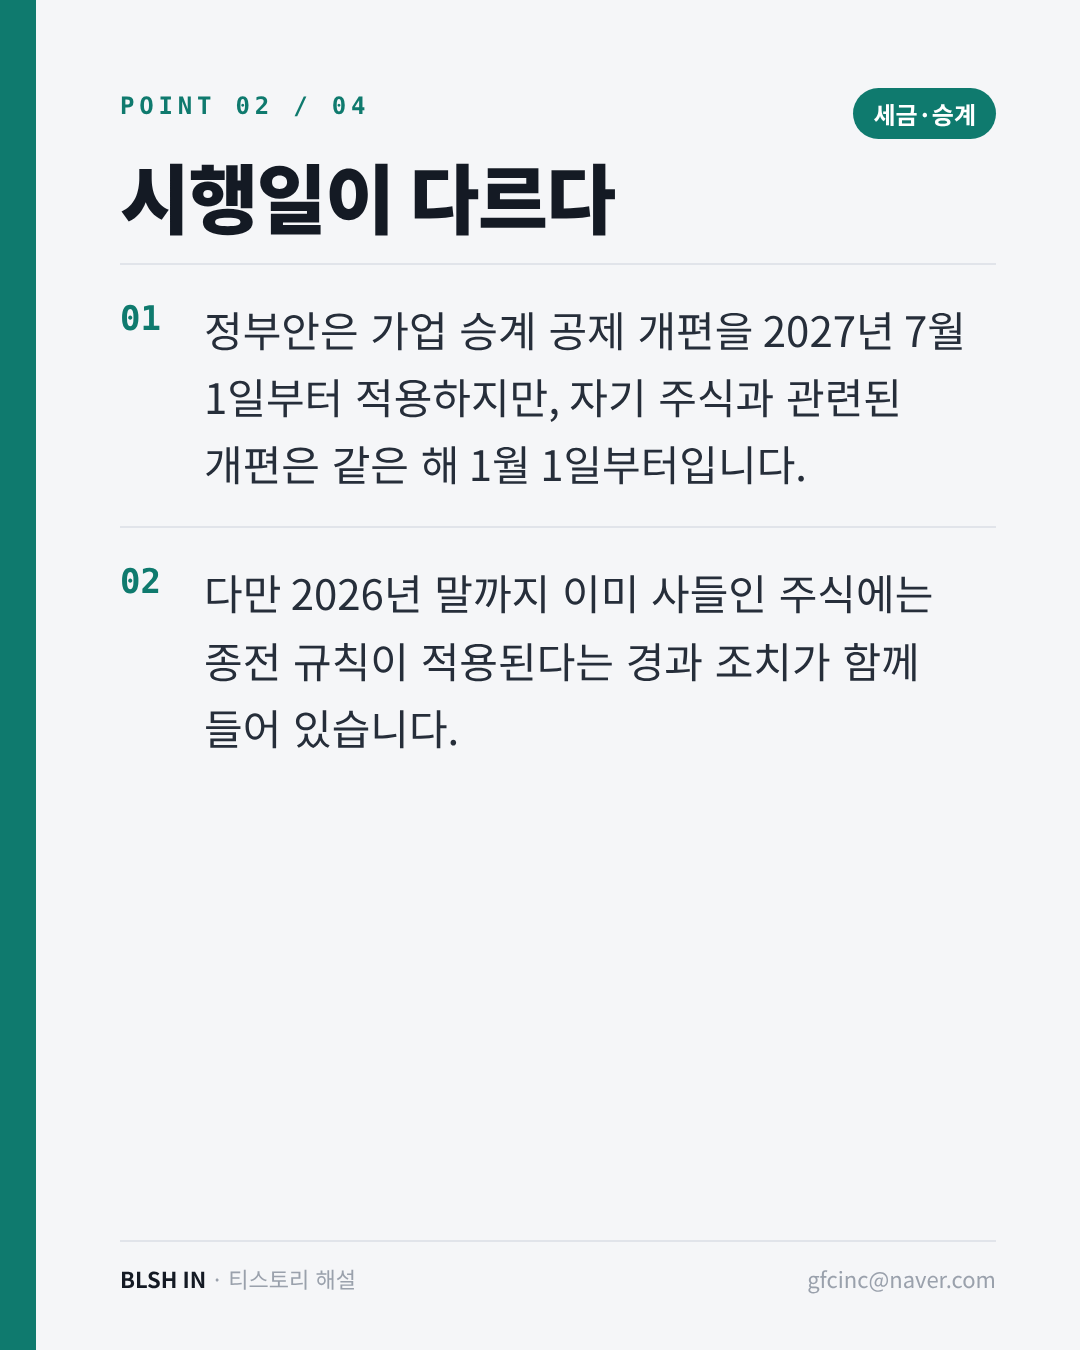
정부안은 가업 승계 공제 개편을 2027년 7월 1일부터 적용하지만, 자기 주식과 관련된 개편은 같은 해 1월 1일부터입니다. 회사가 주식을 사들일 때 주주가 받는 돈 중 처음 산 값을 넘는 부분은 배당으로 보고, 특정 주주만 참여하는 거래는 다른 주주에게 이익을 몰아주는 거래로 보아 법인세와 증여세 양쪽에 근거를 둡니다. 다만 2026년 말까지 이미 사들인 주식에는 종전 규칙이 적용된다는 경과 조치가 함께 들어 있습니다.
■ 회사가 부모 주식을 사서 없애는 경우
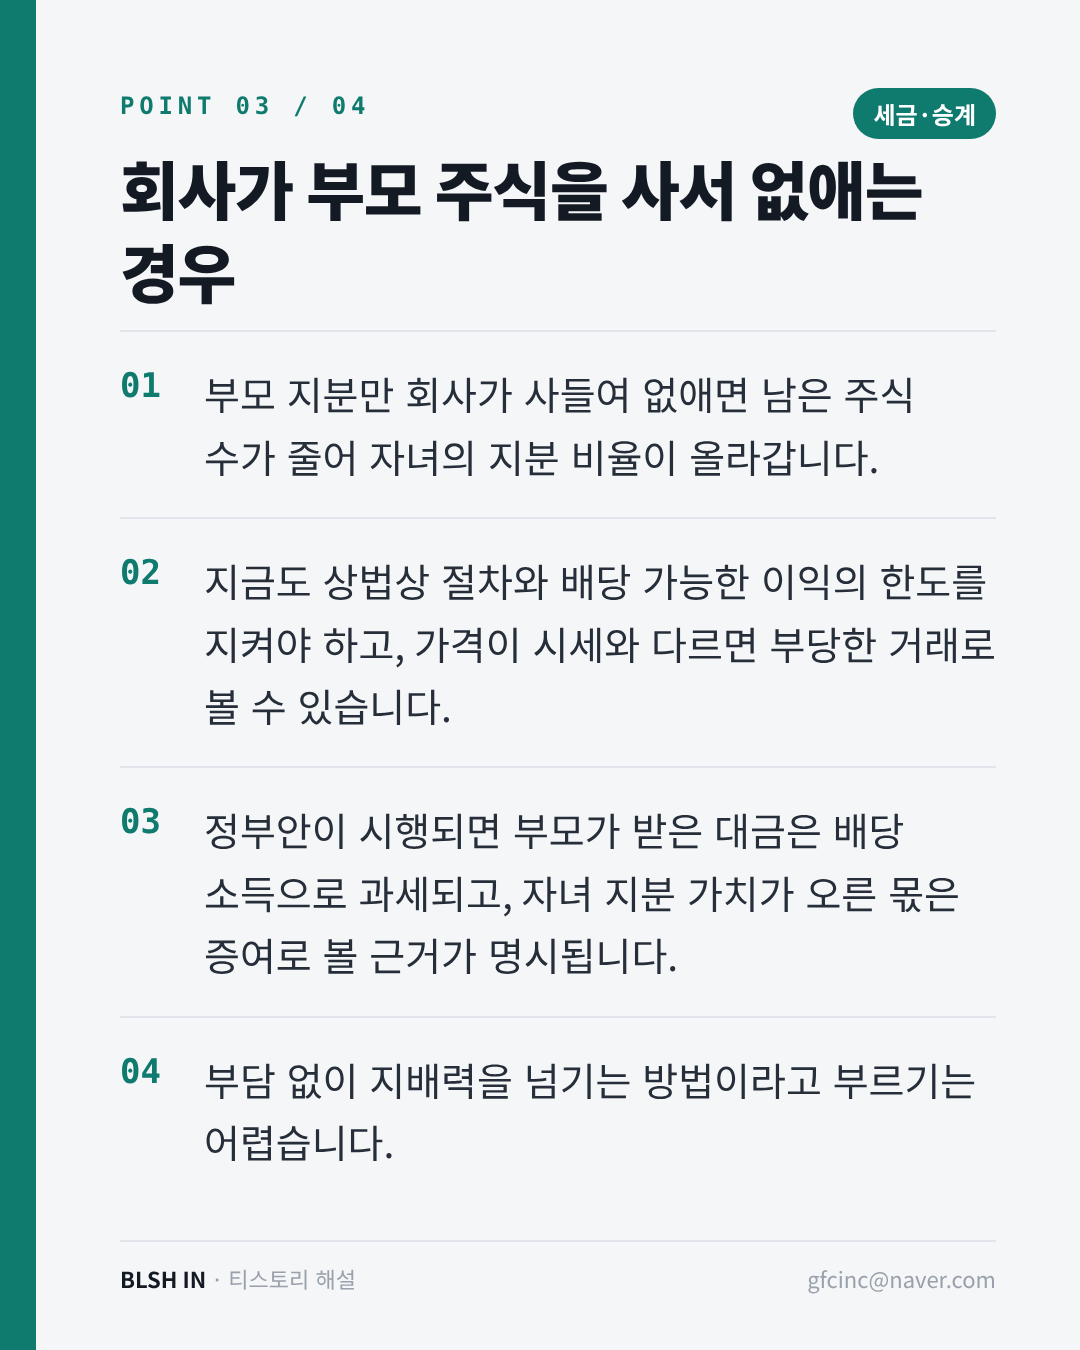
부모 지분만 회사가 사들여 없애면 남은 주식 수가 줄어 자녀의 지분 비율이 올라갑니다. 지금도 상법상 절차와 배당 가능한 이익의 한도를 지켜야 하고, 가격이 시세와 다르면 부당한 거래로 볼 수 있습니다. 정부안이 시행되면 부모가 받은 대금은 배당 소득으로 과세되고, 자녀 지분 가치가 오른 몫은 증여로 볼 근거가 명시됩니다. 부담 없이 지배력을 넘기는 방법이라고 부르기는 어렵습니다.

■ 자녀 회사로 사업을 옮기는 경우
부모 회사의 사업이나 자산을 자녀 회사가 넘겨받으면 그 대가는 영업권을 포함한 시가가 기준입니다. 낮은 값으로 넘기면 부모 회사는 이익을 부당하게 줄인 것으로, 자녀 회사의 주주는 그 차익을 증여받은 것으로 볼 수 있습니다. 가족 지분이 30% 이상인 회사라면 주주 한 사람당 이익이 1억 원 이상일 때 증여로 간주하는 규정이 적용됩니다. 결국 제값을 치르는 이전이고, 그 값을 마련하는 자금 계획이 함께 필요합니다.
■ 상속 뒤 자본을 줄이는 경우
상속세는 돌아가신 날의 재산 가치로 정해지므로 그 뒤의 자본 감소가 세액을 낮추지는 않습니다. 대신 상속받은 주식은 상속 당시 평가액을 취득 가격으로 보기 때문에, 비슷한 금액을 돌려받으면 배당으로 볼 몫이 작아 상속세를 낼 현금을 비교적 적은 세금으로 마련할 수 있습니다. 그런데 정부안은 가업 상속 공제를 받은 주식에 대해서는 공제 비율만큼 고인이 처음 산 가격을 취득 가격으로 쓰게 해, 돌려받는 돈의 상당 부분이 배당으로 과세될 수 있습니다. 공제와 자본 감소를 함께 계획했다면 다시 계산해야 합니다.
■ 정리
세 가지 방식 모두 쓸 수 있는 도구지만, 공짜로 지분을 옮기는 장치는 아닙니다. 날짜를 먼저 확인하고, 주주 구성과 거래 가격, 세금을 낼 현금 계획을 순서대로 맞추는 것이 기본입니다.
■ 자주 묻는 질문
Q. 올해 안에 자기 주식을 사면 종전 규칙이 적용되나요?
A. 정부안의 경과 조치는 2026년 말까지 취득한 주식에 종전 규정을 적용하도록 하고 있습니다. 다만 국회 심의에서 바뀔 수 있고, 서두른 거래는 시가와 절차 문제를 따로 안고 갑니다.
Q. 자녀 회사로 옮긴 뒤 부모 회사 주식 값이 내려가면 그만큼 이득 아닌가요?
A. 값이 내려가는 만큼 제값을 받고 넘겼는지가 먼저 점검됩니다. 대가 없이 가치가 옮겨 갔다면 그 자체가 과세 대상이 될 수 있습니다.
※ 근거와 검증 등급: 자기주식·불균등 거래·공제 주식 감자 개편(2026년 8월 정부안 · 법률 전문지와 로펌 자료 확인), 특정법인 증여의제(상증법 제45조의5).
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 문의 gfcinc@naver.com · BLSH IN
본문 끝