상속세 신고하면 끝일까 — 신고 기한 6개월, 그 뒤 조사에서 보는 것과 상속 3장부
상속세를 신고하고 세금을 내면 모든 절차가 끝났다고 생각하기 쉽습니다. 그런데 상속세는 신고한 금액이 아니라 과세당국이 「결정」한 금액이 최종입니다. 신고 기한부터 그 뒤 조사에서 주로 보는 것, 미리 만들어 둘 상속 3장부까지 정리합니다.
📌 결론 세 줄
1. 상속세는 상속개시일이 속한 달의 말일부터 6개월 안에 신고합니다(상속인이나 피상속인이 국외에 있으면 9개월).
2. 신고 뒤 과세당국이 내용을 검토해 세액을 결정하며, 이 과정에서 조사가 이뤄질 수 있습니다.
3. 조사는 주로 사전 증여, 피상속인 계좌의 큰 인출, 숨은 재산을 봅니다. 재산·돈·증여 3장부가 답입니다.
■ 1. 신고 기한과 납부
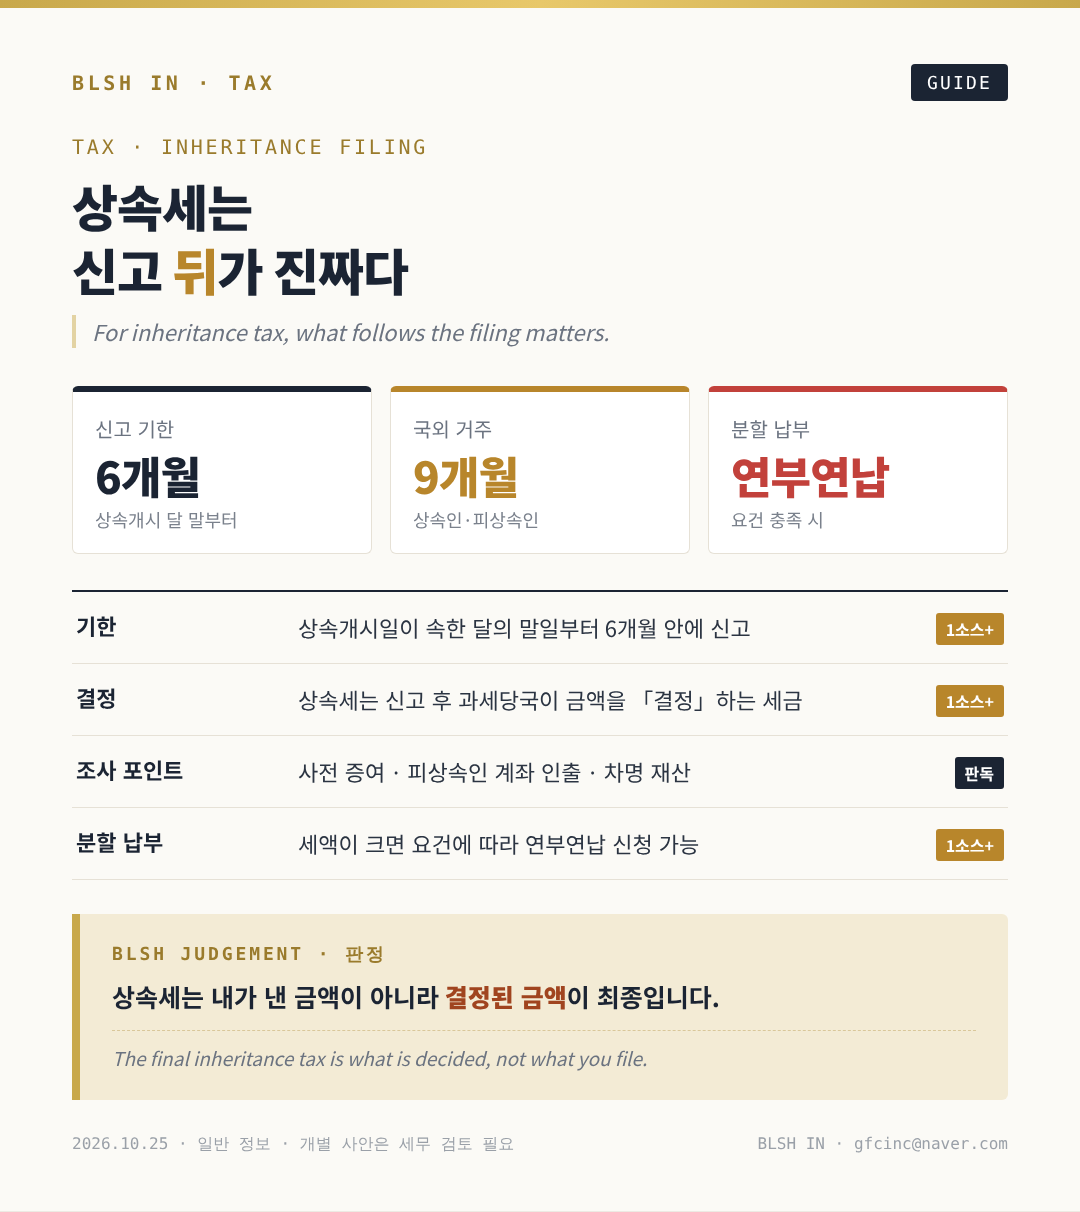
· 신고 기한: 상속개시일이 속한 달의 말일부터 6개월 안
· 국외 거주: 피상속인이나 상속인 전원이 국외에 있으면 9개월 안
· 분할 납부: 세액이 일정 금액을 넘으면 요건에 따라 여러 해에 나눠 내는 연부연납을 신청할 수 있습니다(기간과 이자 요건은 조문 확인).
기한 안에 신고하면 신고세액공제를 받을 수 있고, 늦거나 적게 신고하면 가산세가 붙습니다.
■ 2. 신고 뒤에는 「결정」이 있다
상속세는 신고만으로 확정되지 않습니다. 과세당국이 신고 내용을 검토해 세액을 결정합니다. 이 과정에서 신고서에 없던 재산이 발견되거나, 사망 전 돈의 흐름이 설명되지 않으면 세금이 추가될 수 있습니다.
■ 3. 조사가 주로 보는 세 가지
① 사전 증여: 사망 전 일정 기간(상속인은 10년, 그 외는 5년) 안에 증여한 재산은 상속재산에 다시 더합니다. 신고하지 않은 증여가 발견되면 증여세와 상속세 문제가 함께 생깁니다.
② 피상속인 계좌의 큰 인출: 사망 전 일정 기간 동안 큰 금액이 인출됐는데 사용처가 분명하지 않으면, 상속인이 받은 것으로 추정해 상속재산에 포함할 수 있습니다.
③ 숨은 재산: 차명 계좌, 보험, 해외 재산, 가상자산 등 신고서에 빠진 재산입니다.
(가상 예시) 사망 2년 전 피상속인 계좌에서 1억 원이 인출됐는데 사용처를 설명하지 못하면, 일정 요건에 따라 상속인이 받은 것으로 추정되어 소명 요청을 받을 수 있습니다.
■ 4. BLSH 상속 3장부
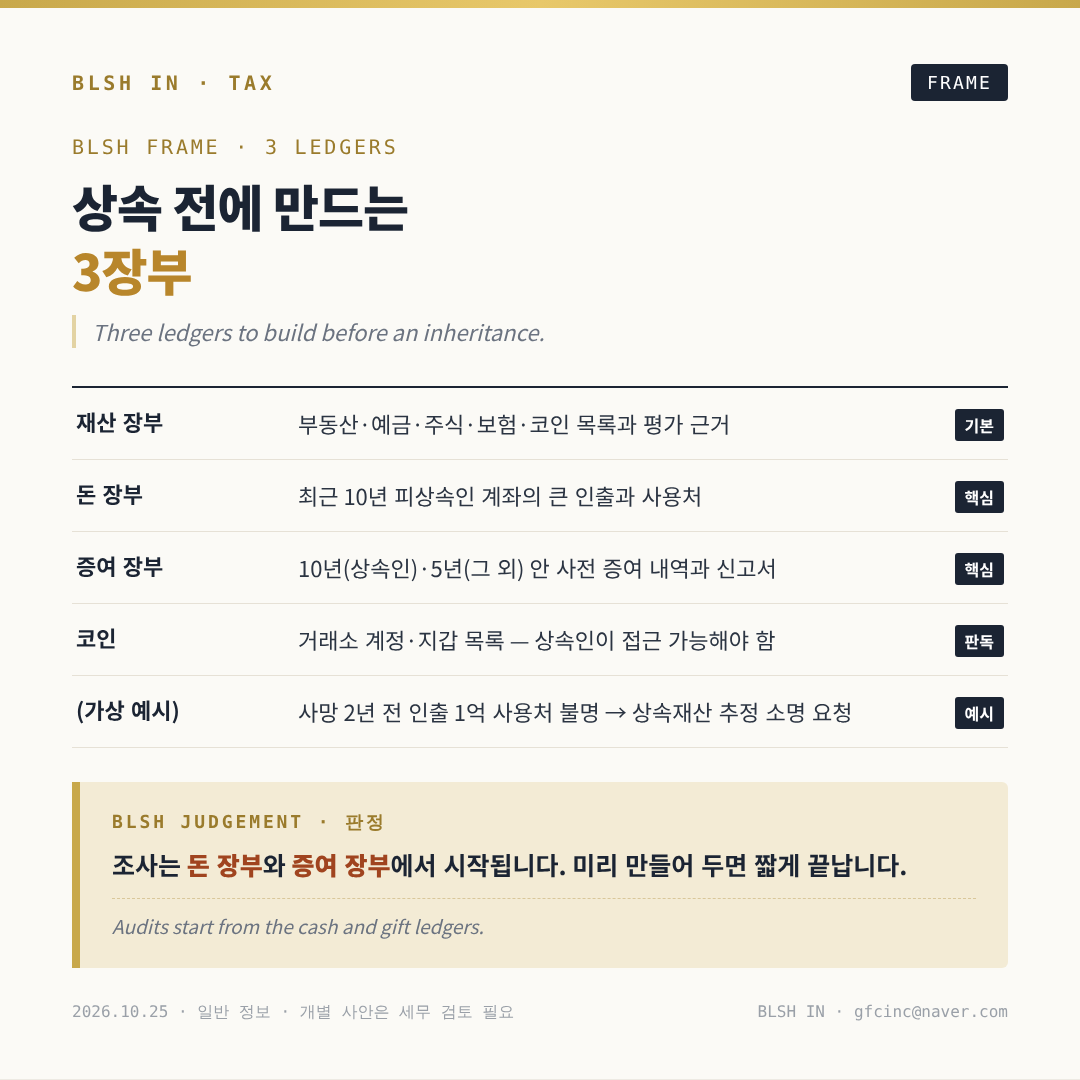
조사에 대비하는 가장 확실한 방법은 미리 장부를 만들어 두는 것입니다.
· 재산 장부: 부동산, 예금, 주식, 보험, 가상자산의 목록과 평가 근거
· 돈 장부: 최근 10년 동안 피상속인 계좌에서 나간 큰 금액과 그 사용처(병원비, 생활비, 공사비 등)
· 증여 장부: 사전 증여 내역과 증여세 신고서
코인을 보유했다면 거래소 계정과 지갑 목록을 정리해 두세요. 상속인이 접근하지 못하면 재산이 있어도 찾을 수 없습니다.
■ 정리
상속세는 신고 뒤 결정까지가 한 과정입니다. 조사가 시작되는 곳은 대부분 돈 장부와 증여 장부입니다. 큰 금액이 움직일 때마다 사용처를 남기는 습관이 상속 때 가족의 시간을 크게 줄여 줍니다.
※ 신고 기한·사전증여 합산 기간·인출액 추정 기준·연부연납 요건은 상속세 및 증여세법 원문 대조를 권장합니다. 계산 예시는 가상 예시입니다.
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 문의 gfcinc@naver.com · BLSH IN