사내대출 DSR 규제 검토와 이자 차액 세금 — 회사 돈·부모 돈 빌릴 때 4.6%와 1천만 원 기준
은행 대출이 막히자 회사가 직원에게 빌려주는 사내대출이 1조 원 가까이 불어났고, 금융당국이 이를 DSR(총부채원리금상환비율)로 묶을지 검토하고 있습니다. 그런데 대출 규제와 별개로, 세법은 이미 「시중보다 싸게 빌린 돈」을 따로 계산하고 있습니다. 회사 돈과 부모 돈을 빌릴 때 세금이 어떻게 달라지는지 정리합니다.
📌 결론 세 줄
1. 사내대출을 DSR로 묶는 방안은 아직 논의 단계입니다. 금융회사가 아닌 일반 기업에 이 규제를 바로 걸 법적 장치가 없다는 분석이 나옵니다.
2. 세법은 적정이자(당좌대출이자율 4.6%)와 실제 이자의 차액을 보고 과세 여부를 판단합니다.
3. 부모에게 빌린 돈은 이자 차액이 연 1천만 원 이상이면 증여세가 붙고, 기록이 없으면 원금 자체가 증여로 의심받습니다.

■ 1. 무슨 일이 있었나
10월 22일 국회 정무위원회 종합국정감사에서 사내대출이 서민 대출 규제의 사각지대라는 지적이 나왔습니다. 금융감독원장은 「금융위원회와 실무선에서 논의하고 있는 것으로 안다」고 답했고, 금융위원장은 「취지에 동감하지만 방법론적으로 어떻게 규제할지 고민해야 한다」고 했습니다.
규모도 커졌습니다. 의원실 자료에 따르면 대기업 집단 7곳 계열사의 주택담보 사내대출 잔액이 6,370억 원으로 2022년보다 92.8% 늘었고, 증권사 29곳 1,700억 원, 공공기관 1,020억 원이었습니다. 삼성전자를 포함하면 1조 원을 넘을 것으로 추산됩니다.
다만 DSR은 은행 같은 금융회사를 묶는 규제입니다. 일반 회사에 직접 적용하려면 새 법이 필요하다는 분석이 나오며, 우회 방안으로는 은행이 DSR을 계산할 때 사내대출 상환액을 합산하는 방식이 거론됩니다.
■ 2. 빌려준 쪽이 회사·기금·가족일 때 각각의 세금
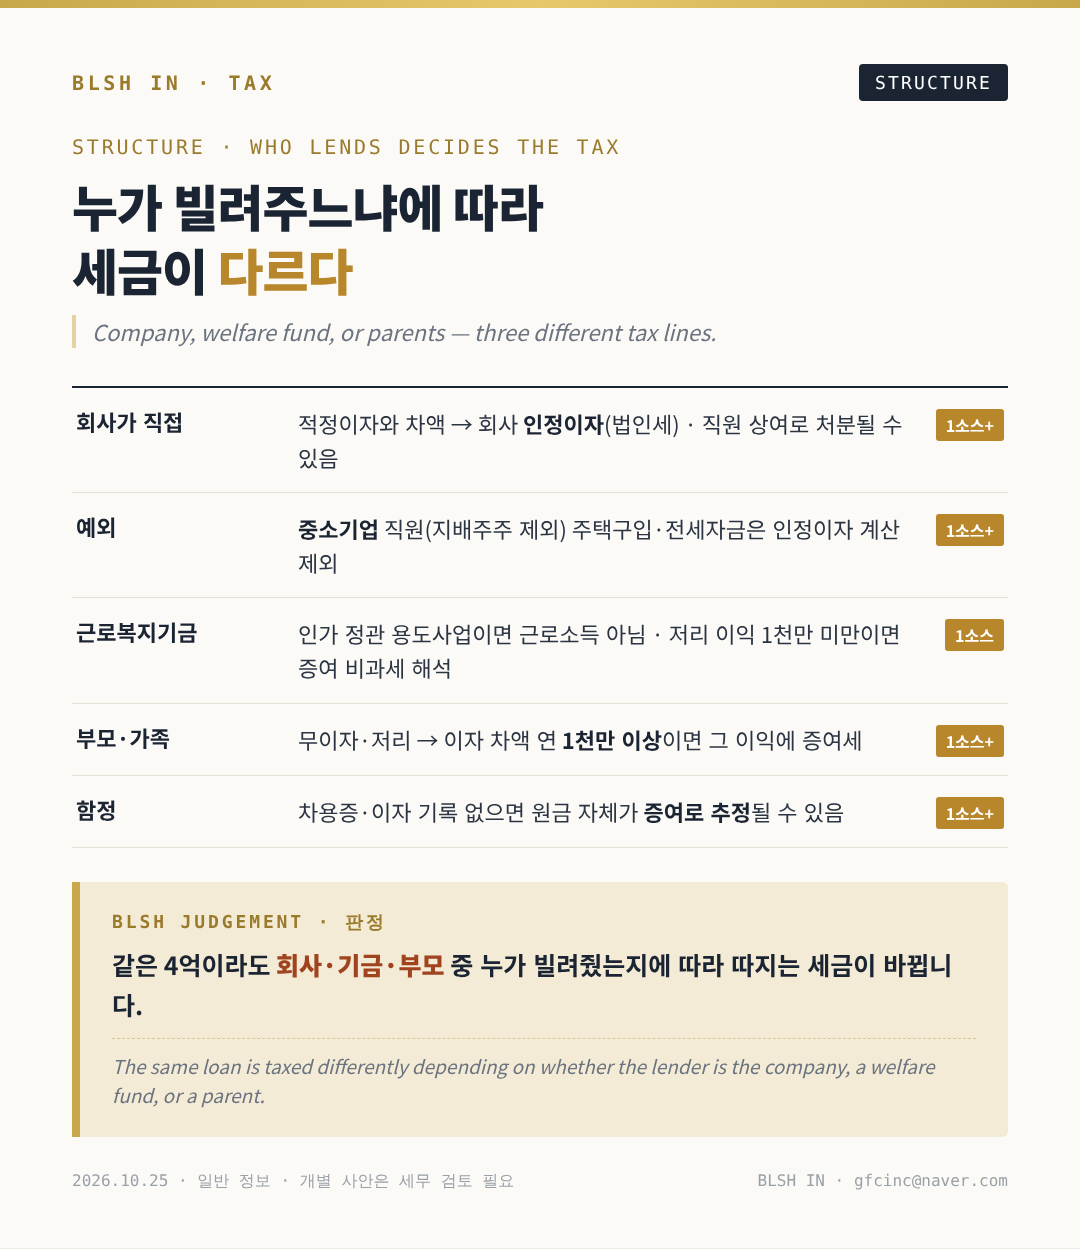
· 회사가 직접 빌려줄 때: 적정이자와 실제 이자의 차액은 회사 쪽에서 「인정이자」로 계산돼 법인세에 반영될 수 있고, 직원에게는 상여로 처분될 수 있습니다.
· 다만 중소기업에 다니는 직원이 집을 사거나 전세를 얻으려고 회사 돈을 빌렸다면(지배주주 등은 해당 없음), 인정이자를 따지지 않는 예외가 있습니다.
· 근로복지기금이 빌려줄 때: 인가받은 정관의 용도사업이라면 근로소득으로 보지 않고, 저리로 생긴 이익이 1천만 원 미만이면 증여세를 매기지 않는다는 해석이 있습니다.
· 부모님 등 가족에게 빌린 경우: 이자를 안 내거나 덜 내서 생기는 이익이 1년에 1천만 원에 닿으면, 그 이익만큼을 증여로 보고 세금을 매깁니다.
■ 3. 계산해 보기 — 1천만 원 선은 어디인가
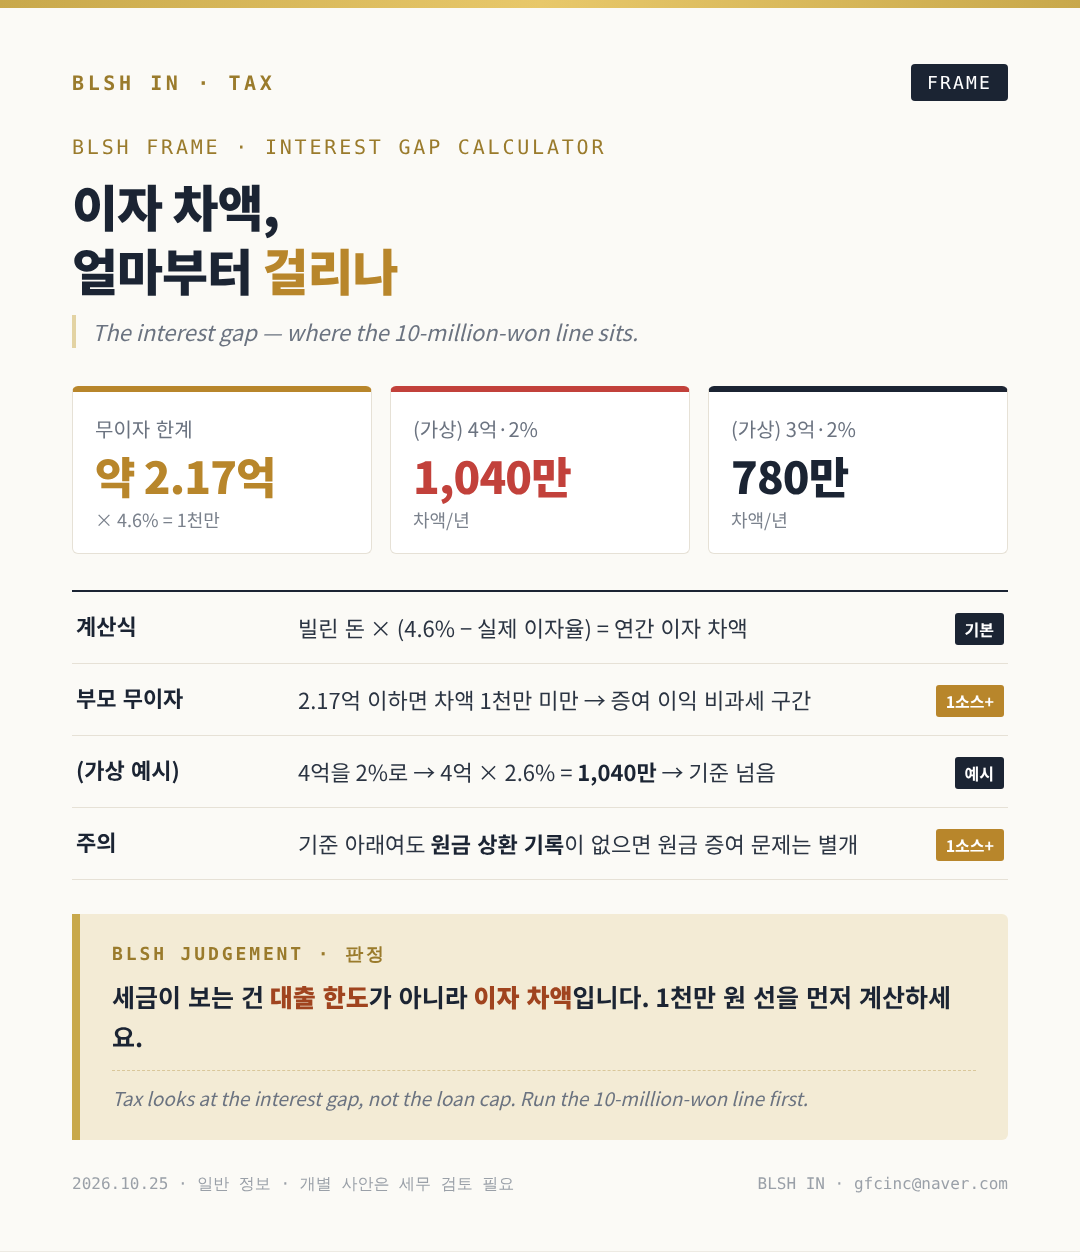
원리는 간단합니다. 세법이 정한 적정이자 4.6%와 내가 실제로 내는 이자율의 차이에 빌린 금액을 곱하면, 1년 동안 덜 낸 이자가 나옵니다.
· 무이자라면: 1천만 원 ÷ 4.6% ≈ 2억 1,700만 원. 이보다 적게 빌리면 차액이 1천만 원 미만입니다.
· (가상 예시) 5억 원을 연 3%로 빌리면 → 5억 × 1.6% = 800만 원 → 기준 아래
· (가상 예시) 5억 원을 연 2.5%로 빌리면 → 5억 × 2.1% = 1,050만 원 → 기준 넘음
· (가상 예시) 2억 원을 무이자로 빌리면 → 2억 × 4.6% = 920만 원 → 기준 아래
여기서 흔한 오해가 있습니다. 「2억까지는 무이자로 빌려도 된다」는 말은 이자 차액에 대한 이야기일 뿐입니다. 갚은 기록이 없다면 원금 2억 원 자체가 증여로 판단될 수 있습니다.
■ 4. BLSH 시각 — 차입으로 인정받기 위한 세 겹의 기록
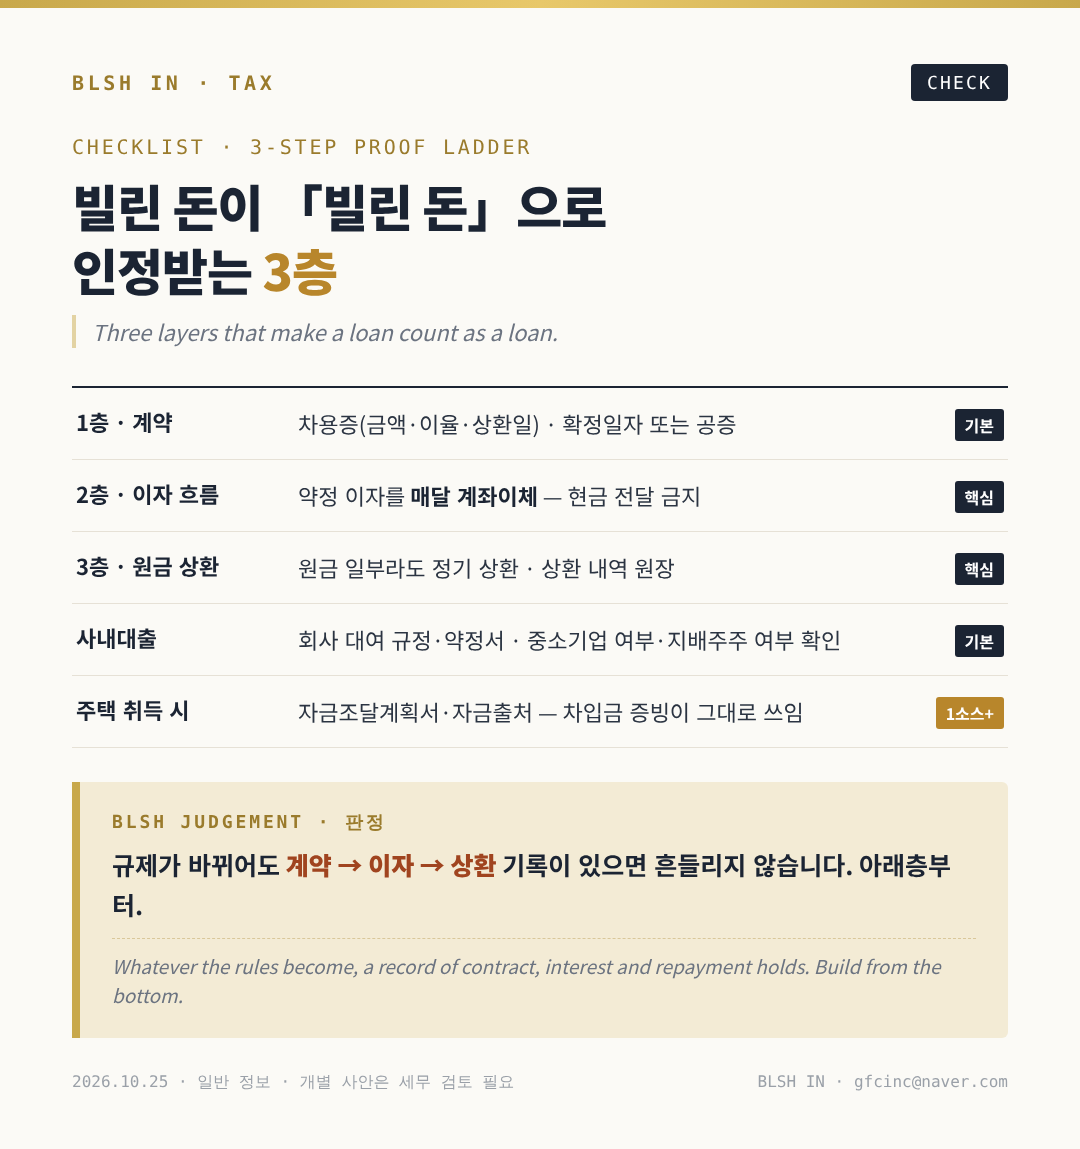
1층 계약: 금액·이율·상환일을 적은 차용증을 쓰고, 확정일자를 받거나 공증해 둡니다.
2층 이자 흐름: 약정한 이자를 매달 계좌이체로 보냅니다. 현금으로 주고받으면 기록이 남지 않습니다.
3층 원금 상환: 일부라도 정해진 날 원금을 갚고, 상환 내역을 원장으로 남깁니다.
사내대출이라면 회사의 대여 규정과 약정서, 우리 회사가 중소기업인지, 내가 지배주주에 해당하는지를 확인합니다. 집을 살 때 내는 자금조달계획서와 자금출처 조사에서 이 기록이 그대로 쓰입니다.
■ 정리
사내대출 DSR 규제는 아직 검토 단계지만, 싸게 빌린 돈의 이자 차액을 보는 세법은 이미 작동하고 있습니다. 규제가 어떻게 바뀌든 계약, 이자, 상환 세 가지 기록이 있으면 흔들리지 않습니다.
※ 근거와 검증 등급
· 국정감사 발언·사내대출 규모: 언론 2소스 이상(2026.10.22)
· 인정이자·금전 무상대출 기준(4.6%·1천만 원): 세무 해설 2소스, 조문 원문 대조 권장
· 근로복지기금 해석: 1소스
· 계산 예시는 가상 예시입니다.
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 문의 gfcinc@naver.com · BLSH IN
──────────── 본문 끝 ────────────