가업상속공제 사후관리 요건 총정리 — 고용유지 총급여액 범위와 대표 급여 제외, 증여특례와의 차이
가업상속공제는 우리 세법에서 가장 큰 공제 가운데 하나입니다. 수백억 원의 상속재산을 과세 대상에서 빼 주는 대신, 상속 후 몇 년 동안 회사를 사실상 묶어 둡니다. 이 글은 그 묶임의 내용, 특히 고용 요건에서 누구의 급여를 세는지를 중심으로 정리합니다.
📌 이 글의 요점
- 상속 후 대표 종사, 사업용 자산, 지분, 고용 네 가지를 지켜야 합니다.
- 고용 요건의 급여 총액에는 최대주주와 그 친족에게 준 급여가 들어가지 않습니다.
- 생전에 주식을 넘기는 특례와 비교하면 관리 범위가 더 넓습니다.
■ 네 가지 묶임
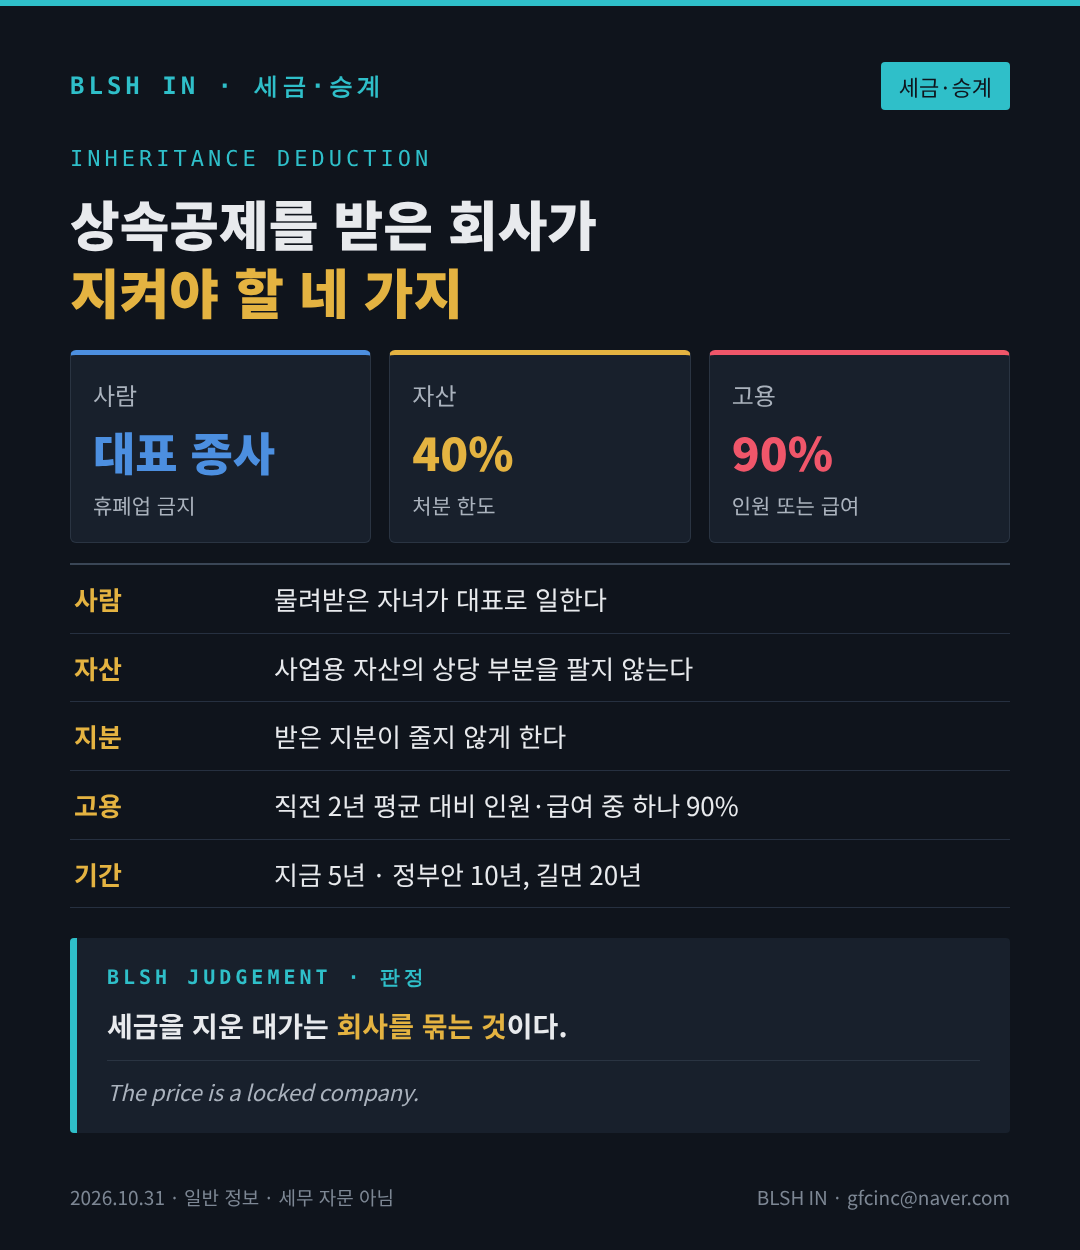
첫째, 물려받은 자녀가 대표이사로 회사를 이끌어야 하고 회사가 1년 넘게 문을 닫아서는 안 됩니다. 둘째, 사업에 쓰던 자산의 40% 이상을 처분하면 안 됩니다. 셋째, 상속받은 지분이 줄어서는 안 됩니다. 넷째, 정규직 인원이나 급여 총액이 상속 직전 두 해 평균과 비교해 열에 아홉 이상 남아 있어야 합니다. 인원과 급여가 모두 기준에 못 미쳐야 위반이 되므로 둘 중 하나만 지켜도 됩니다. 현재 이 묶임은 다섯 해 동안 이어지고, 정부안이 통과되면 내후년 하반기 상속분부터 열 해로, 경영 기간이 짧은 회사는 최장 스무 해로 길어집니다.
■ 급여 총액에서 빠지는 사람
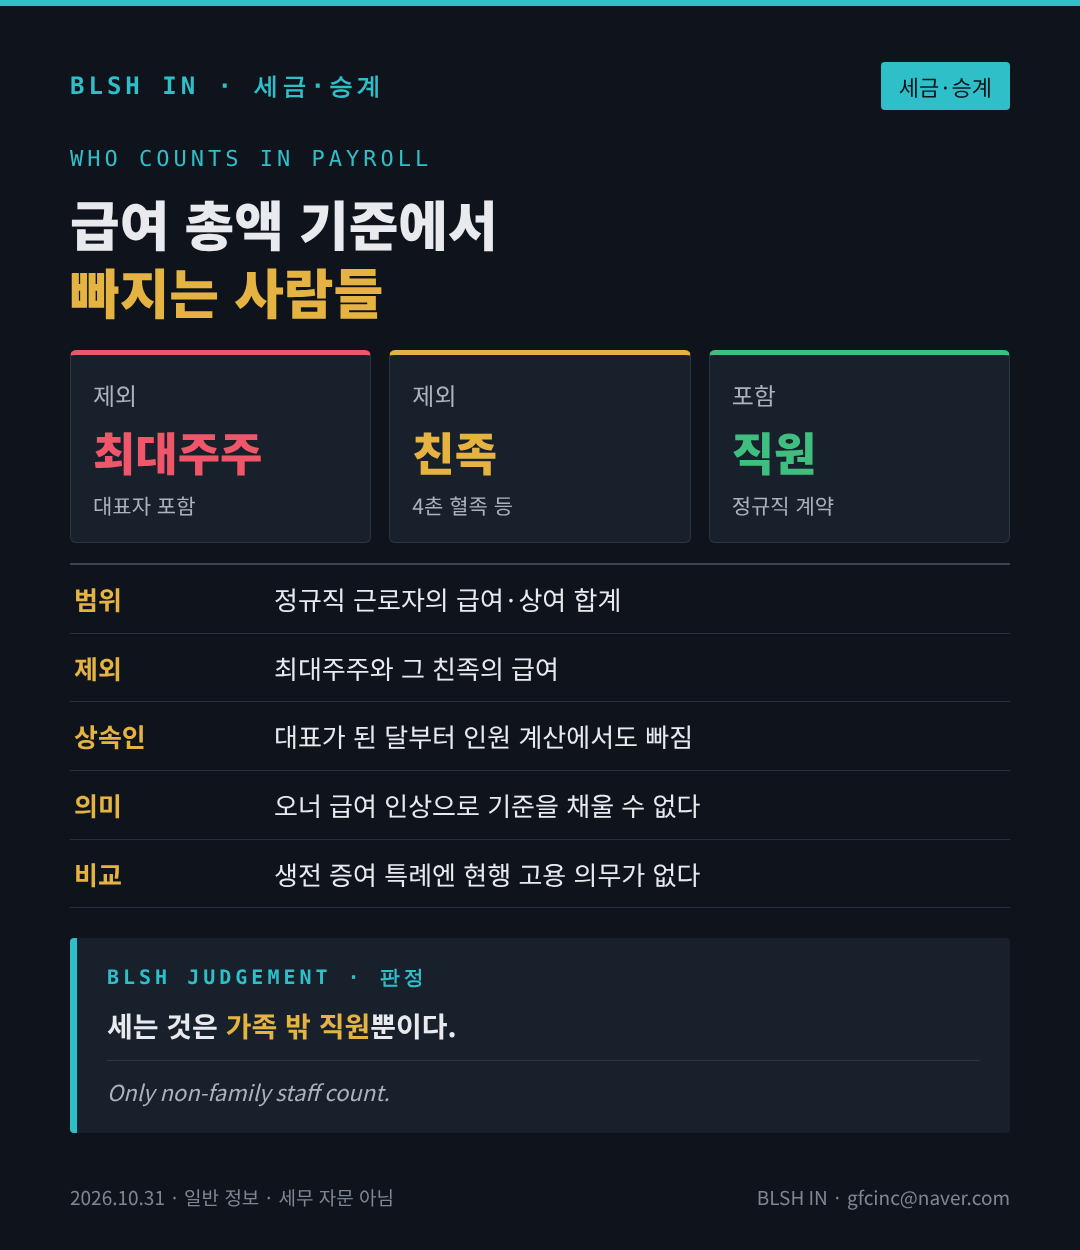
여기서 말하는 급여 총액은 근로계약을 맺은 정규직 직원에게 준 급여와 상여를 더한 금액입니다. 그런데 회사의 최대주주와 그 친족에게 준 급여는 계산에서 뺍니다. 국세청은 상속 전 직원으로 일하던 자녀도 기준 급여 총액에서는 빠지고, 대표가 된 달부터는 인원 계산에서도 빠진다고 봤습니다. 결국 오너 일가의 급여를 올려 기준을 맞추는 방법은 통하지 않고, 가족 밖 직원의 인원과 급여만 의미가 있습니다.
■ 생전 증여 특례와 무엇이 다른가
생전에 주식을 넘기는 특례는 넘기는 날의 가치로 세금을 정하고 10~20% 세율로 먼저 냅니다. 그 뒤 상속이 일어나면 넘길 때의 값을 다시 더해 상속세를 정산합니다. 넘긴 뒤 지켜야 할 것은 대표 자리, 회사의 영업, 지분이며, 현행 제도에는 인원이나 급여를 유지할 의무가 없습니다. 반면 상속공제는 상속일의 가치를 대상으로 큰 공제를 주는 대신 자산과 고용까지 관리 대상에 넣습니다. 한쪽은 값을 묶고, 다른 쪽은 회사를 묶는다고 정리할 수 있습니다.
■ 상속 전에 준비할 원장
고용 요건은 숫자로 판정되기 때문에 기준이 되는 두 해의 기록이 가장 중요합니다. 매달 말일 기준 정규직 인원표, 직원별 급여·상여 지급 내역, 그리고 그중 오너 일가에 해당하는 사람을 따로 표시한 명단을 만들어 두면 나중에 기준선을 다시 계산할 때 다툼이 줄어듭니다. 계약 기간이 1년 미만이거나 근무 시간이 짧은 직원은 정규직 계산에서 빠질 수 있어 함께 구분해 둡니다.
■ 개편안이 더하는 것
정부안은 상속공제의 경영 기간 요건을 30년으로 높이고, 한도를 경영 연수에 20억 원을 곱한 금액(최대 1,000억 원)으로 바꿉니다. 물려받는 자녀는 상속 전 5년 이상 회사에서 일해야 하고, 대상 업종은 727개 세부 업종으로 좁혀지며 별도 심사도 거칩니다. 오래 경영한 회사일수록 한도는 커지지만 관리 기간도 길어지는 구조입니다. 국회 심의 결과는 아직 확정되지 않았습니다.
■ 독자 질문
Q. 관리 기간에 퇴사자가 생겨 인원이 줄고, 남은 직원 임금을 올렸다면요?
A. 가족 밖 직원의 급여 총액이 기준의 90% 이상이면 고용 요건은 충족하는 구조입니다. 다만 다른 요건은 따로 따져야 합니다.
Q. 생전 증여 특례를 받았는데 상속 때 공제도 받을 수 있나요?
A. 상속 시점에 공제 요건을 갖추면 이어서 적용될 수 있다는 해석이 있습니다. 그 경우 상속공제의 관리 의무가 새로 시작되므로 순서를 미리 설계해야 합니다.
■ 마무리
상속공제는 큰 혜택만큼 오래 회사를 묶습니다. 그중 고용 요건은 숫자로 바로 드러나는 만큼, 상속 전 두 해의 직원 급여 원장부터 정리해 두는 것이 첫걸음입니다.
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 실제 적용은 개별 사정에 따라 달라지니 전문가와 확인하세요. 승계·지분·자금 구조 경영 상담 문의 gfcinc@naver.com · BLSH IN (세무 신고·세무 자문은 세무사가, 법률 판단은 변호사가 각자 명의로 수행합니다)